Uma capacitação fiscal pode explicar bem um conceito e ainda deixar uma pergunta sem resposta: o que a equipe fará de diferente no próximo fechamento? Para quem precisa revisar cadastros, conferir apurações e testar sistemas, essa é uma forma concreta de avaliar o treinamento.
A aplicação merece atenção nos projetos de reforma tributária. Além de conhecer as regras, o profissional precisa transformar o conteúdo em procedimentos verificáveis: definir premissas, executar testes, registrar divergências e encaminhar correções.
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, a capacitação da equipe foi a barreira à evolução tecnológica mais citada pelas empresas respondentes, com 55%. Programas de treinamento também apareceram entre os fatores de sucesso dos projetos, mencionados por 37%. O levantamento ouviu 190 profissionais de Tax.
Do conceito ao exercício independente
O método Lexsys, descrito pela Live University em 2017, oferece uma referência para organizar essa passagem. A proposta parte de um problema e combina construção do conceito, orientação de implementação, exemplo, exercício acompanhado e atividade independente.
A descrição institucional apresenta cinco etapas. A adaptação abaixo mostra como essa sequência pode orientar um treinamento fiscal; não é um caso real nem uma comprovação de eficácia do método:
- Construir o conceito: discutir qual problema será resolvido, como uma divergência entre o documento fiscal e o registro no sistema.
- Definir o procedimento: identificar dados, responsáveis e verificações necessários para investigar a diferença.
- Demonstrar um exemplo: acompanhar uma análise com dados fictícios e critérios explícitos.
- Executar com orientação: resolver outra ocorrência em conjunto e discutir as decisões.
- Aplicar com autonomia: analisar uma nova situação e justificar a conclusão sem repetir a resposta anterior.
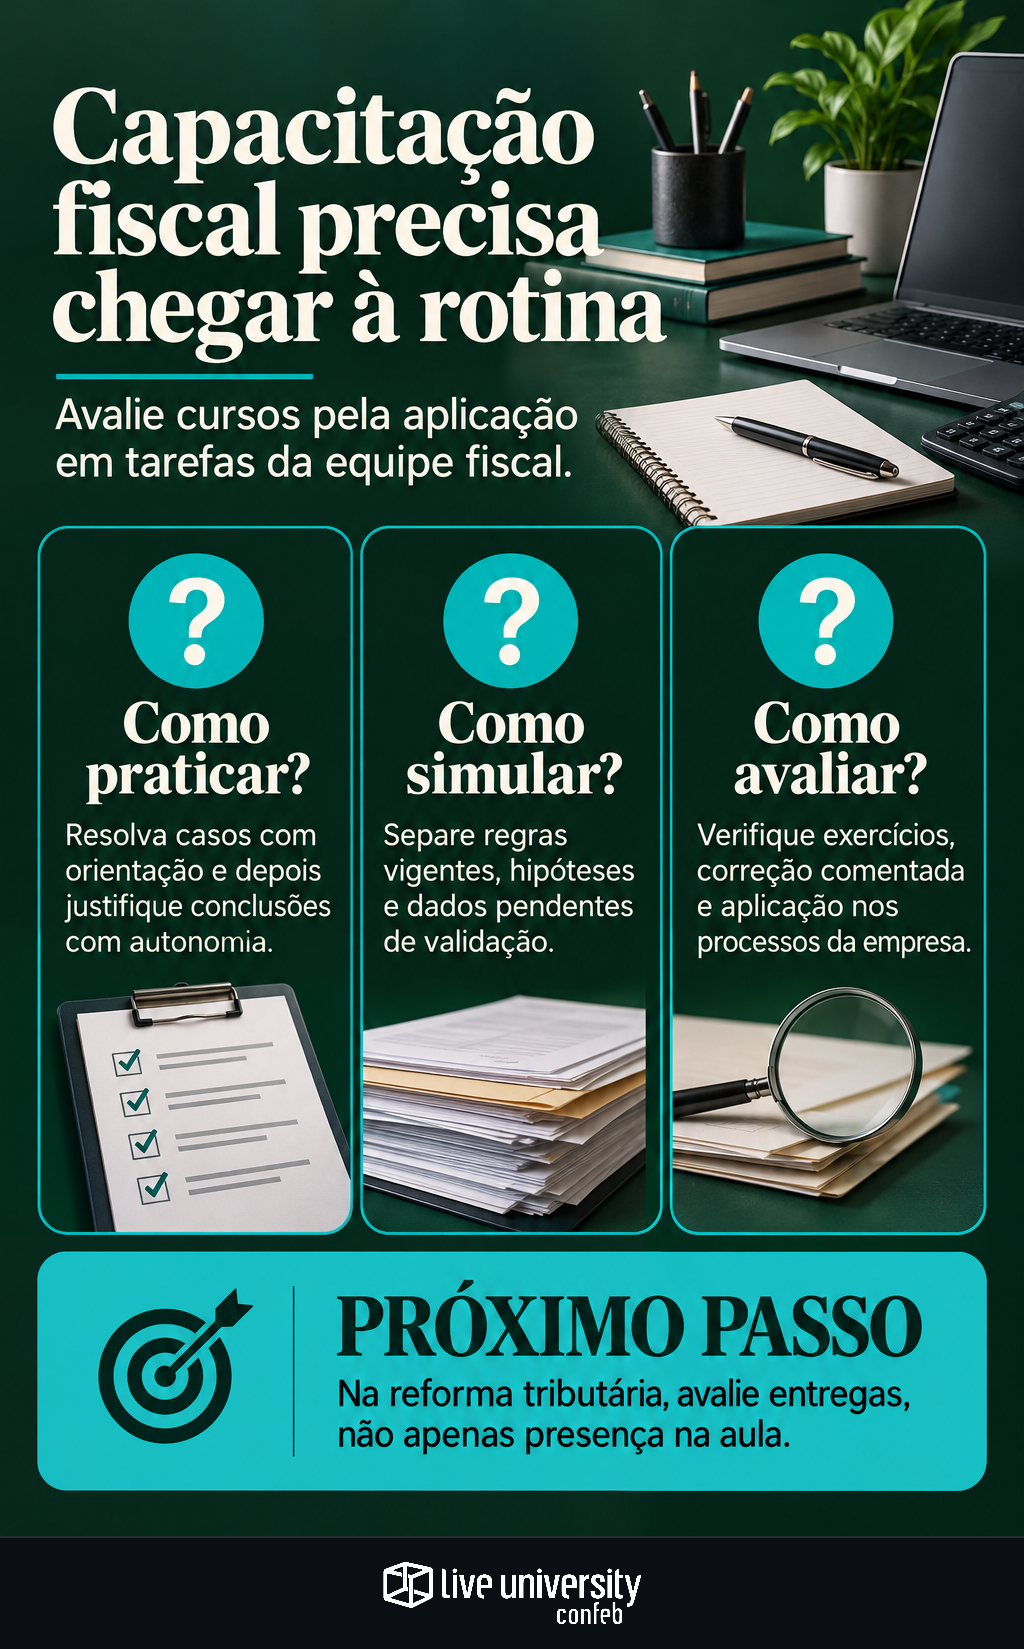
O ponto central é observar uma entrega, não apenas a presença na aula. No exemplo, ela pode ser uma conciliação documentada, com a origem da divergência e o encaminhamento proposto. Isso permite verificar o raciocínio e localizar dúvidas antes de levar o procedimento à operação.
Use problemas da reforma sem confundir hipótese com regra
Uma atividade prática pode reunir Fiscal e Compras para comparar propostas comerciais sob premissas tributárias diferentes. O exercício deve registrar quais dados foram usados, o tratamento considerado e o que ainda depende de validação. A estrutura discutida em simulações de preços, margens e contratos ajuda a aproximar o treinamento de uma decisão empresarial.
Outro exercício é classificar cada premissa como regra vigente, hipótese de cenário ou informação pendente. Essa distinção importa antes de alterar orçamento ou parametrização. É o mesmo cuidado abordado na análise sobre não transformar uma possível prorrogação do IPI em premissa de orçamento.
Para o treinamento, use uma base fictícia ou anonimizada. Peça que cada participante explique a conclusão, indique a fonte normativa que precisaria consultar e registre quando deve escalar a dúvida. A atividade não substitui a validação tributária: ela exercita o caminho para chegar a uma decisão fundamentada.
Avalie o curso pela entrega que ele permite testar
Antes de contratar uma capacitação, vale perguntar quais exercícios serão realizados, se haverá correção comentada e qual conhecimento prévio é necessário. Também é importante verificar a atualização do conteúdo e a aderência aos sistemas e processos da empresa.
Depois da formação, a liderança pode acompanhar indicadores internos, como divergências nos testes, retrabalho nas conciliações e pendências de cadastro. Compare tarefas equivalentes e registre outras mudanças no processo. Uma melhora posterior, isoladamente, não prova que o treinamento foi sua causa.
Quer desenvolver essa aplicação na sua rotina? Conheça os cursos da Live University na Confeb, incluindo programas de gestão fiscal e tributária e implementação da reforma tributária. Consulte a programação e escolha a formação de acordo com as responsabilidades da sua equipe.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
