Um fornecedor pode pedir aumento por causa do IBS e da CBS enquanto o custo do comprador cai depois dos créditos. Também pode ocorrer o contrário: a nota mantém o valor, mas a compra fica mais cara porque o crédito aproveitável diminui. Negociar apenas o percentual de reajuste não resolve essa diferença.
Nos contratos de fornecimento, compare quatro elementos: preço contratado, tributos, créditos efetivamente aproveitáveis e margem. Separe ainda custo econômico de desembolso e prazo de utilização dos créditos.
A mudança tributária, isoladamente, não autoriza repasse automático em contratos privados. O pedido depende da redação contratual, dos riscos assumidos e da legislação aplicável. A memória de cálculo demonstra o impacto; não substitui a análise jurídica.
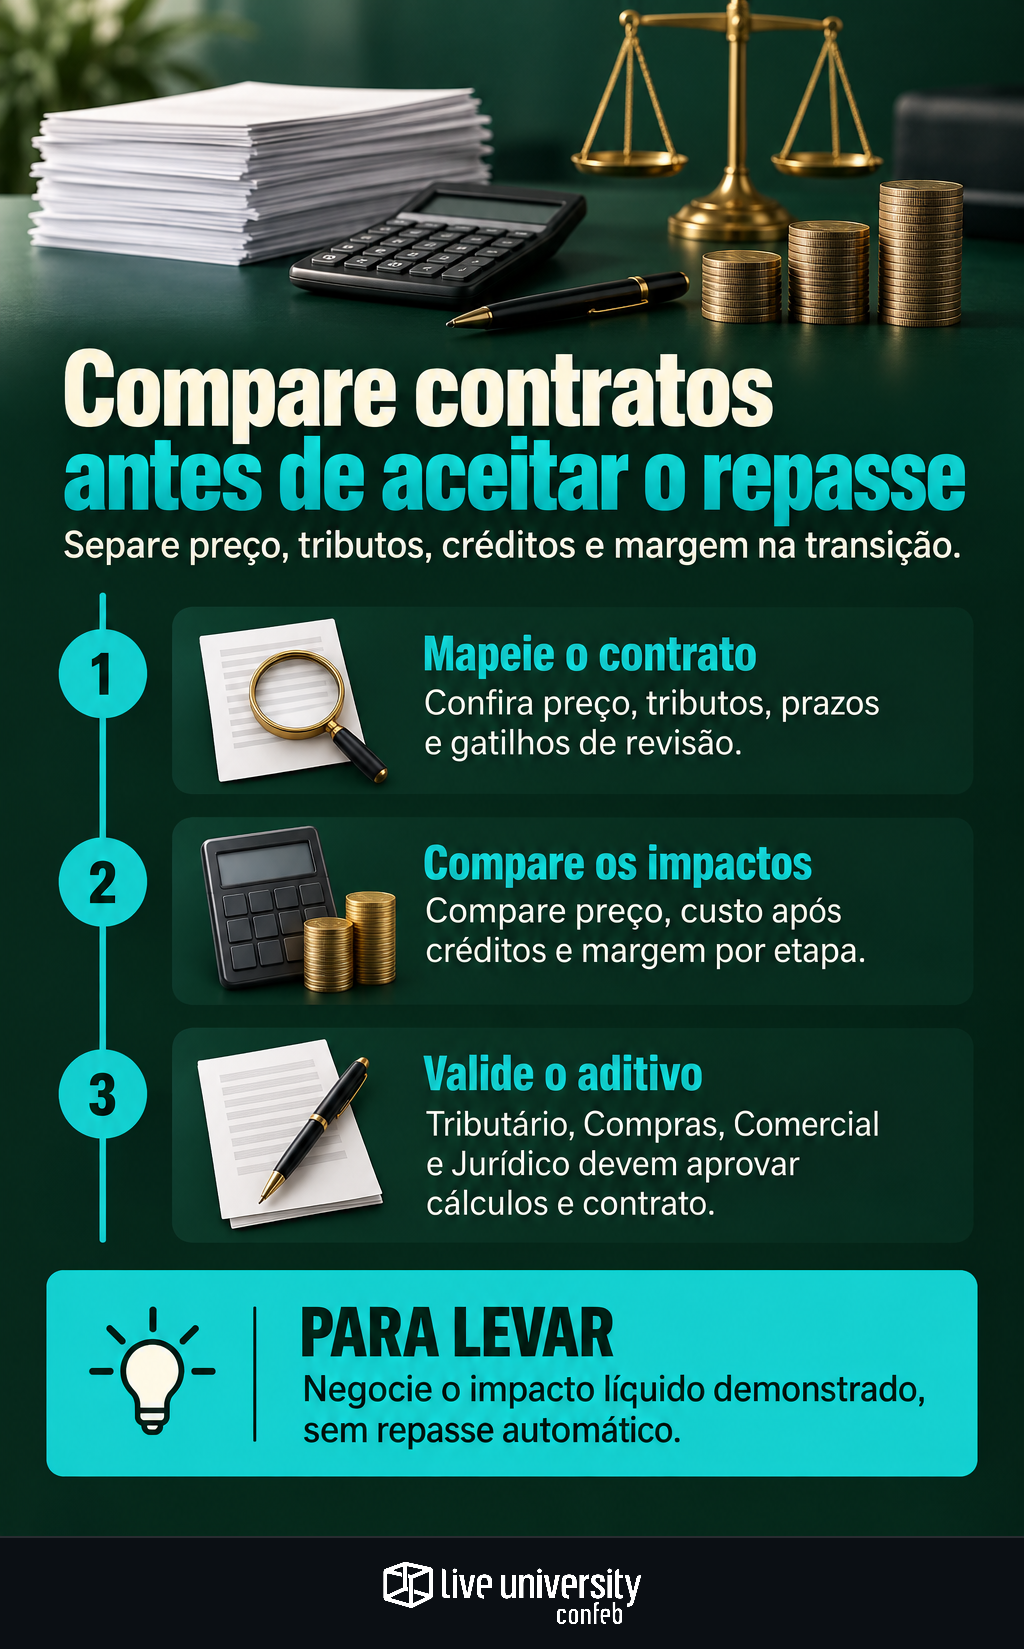
Mapeie o contrato antes de discutir percentuais
Priorize contratos continuados, entregas parceladas e renovações que atravessem etapas da transição. Registre prazo, objeto, itens, destino, regime fiscal das partes e responsabilidades por documentos e erros de faturamento.
Confira se o preço inclui tributos ou prevê acréscimo separado. Identifique índices de reajuste, gatilhos de revisão, prazos de negociação e eventual retroatividade. Expressões como “tributos inclusos” precisam ser interpretadas no conjunto do contrato.
Monte a comparação por item e operação. A estrutura para simular preços e margens em Compras ajuda a evitar que uma média esconda impactos opostos entre produtos.
Compare as etapas da transição até 2033
A EC 132/2023 estabelece uma substituição gradual. Organize colunas por período e confira a legislação aplicável à operação:
- 2026: teste com CBS de 0,9% e IBS de 0,1%. Considere as regras de compensação e dispensa de recolhimento; não some os percentuais mecanicamente ao custo anterior.
- 2027 e 2028: CBS substitui PIS/Cofins; ICMS e ISS permanecem, com IBS transitório. O IPI tem alíquotas zeradas, ressalvadas as exceções ligadas à Zona Franca de Manaus. Avalie o Imposto Seletivo quando aplicável.
- 2029 a 2032: IBS avança e as alíquotas de ICMS e ISS passam, respectivamente, a 90%, 80%, 70% e 60% das previstas nas respectivas legislações.
- 2033: IBS substitui integralmente ICMS e ISS. Permanecem CBS e os demais tributos aplicáveis à operação.
Em cada etapa, registre base, alíquota, créditos, regime e fundamento legal. Separe regra vigente de hipótese de simulação. Alíquota estimada não é alíquota definitiva, e redução da alíquota antiga não equivale à mesma redução do custo total.
O enquadramento vem antes da conta: vale conferir os requisitos para aplicar alíquota reduzida de IBS e CBS antes de incorporar benefícios à proposta.
Compare preço mantido e receita preservada
O exemplo é inteiramente hipotético. A alíquota conjunta de 25% é apenas didática, não uma previsão. Considere uma operação sem regimes especiais ou outros componentes de base.
Na situação inicial, o preço final é R$ 1.000, com R$ 100 de tributos considerados no exercício. A receita líquida simplificada do fornecedor é R$ 900. Com custos variáveis de R$ 700, já líquidos dos créditos próprios, sua margem de contribuição simplificada é R$ 200. O comprador aproveita R$ 80 de créditos: seu custo fica em R$ 920.
Na situação posterior, IBS e CBS incidem “por fora”, a 25%. Mantendo os custos líquidos do fornecedor em R$ 700 e admitindo crédito integral para o comprador:
- Preço final mantido: R$ 1.000 ÷ 1,25 = R$ 800 antes dos tributos. IBS/CBS somam R$ 200; a margem cai para R$ 100. O custo do comprador após créditos é R$ 800.
- Receita líquida preservada: R$ 900 + 25% = R$ 1.125. IBS/CBS somam R$ 225; a margem permanece em R$ 200. O custo do comprador após créditos é R$ 900.
No segundo cenário, a nota sobe 12,5%, mas o custo após créditos cai R$ 20. Isso não obriga a aceitar o aumento. Sem direito a crédito, os custos seriam R$ 1.000 e R$ 1.125. Se a utilização ocorrer depois do pagamento, meça também o intervalo de caixa. Preservar receita tampouco garante margem quando os custos do fornecedor mudam.
Documente o gatilho e evite repasse duplicado
Com apoio jurídico, defina quais mudanças permitem solicitar revisão, quais documentos comprovam o impacto e como tratar aumentos e reduções. Separe recomposição tributária de inflação, mudança de escopo e alteração de margem.
A comparação deve retirar os tributos substituídos na medida em que deixarem de incidir. Não mantenha toda a carga antiga embutida e acrescente IBS/CBS sem demonstrar o efeito líquido. Também não desconte o mesmo crédito duas vezes.
O Tax Performance Index (TPI), da Confeb, de 2026, registrou 40 pontos em Capacidade Analítica e 68 em Performance entre as empresas respondentes. Os dados autodeclarados descrevem uma amostra majoritariamente de grandes empresas e do Sudeste; não demonstram relação de causa entre organizar premissas e obter desempenho. Para esta negociação, documentar os cálculos é uma recomendação de controle, não uma conclusão causal do estudo.
Aplique o checklist antes do aditivo
Tributário, Compras, Comercial e Jurídico devem aprovar a mesma versão do cálculo e do contrato. Antes da assinatura, confirme:
- Tributário: incidência, bases, alíquotas, créditos, fundamentos e vigências validados por operação.
- Compras: preço final, custo após créditos, quantidades e condições de pagamento comparáveis.
- Comercial: efeito tributário separado de custos, margem e outros reajustes.
- Jurídico: gatilhos, responsabilidades, documentos, procedimento e retroatividade definidos.
- Governança: memória de cálculo identificada, aprovações registradas e data de vigência clara, inclusive para pedidos abertos.
- Execução: contrato, faturamento e parametrização fiscal coerentes, com teste e conferência das primeiras operações.
O objetivo não é encontrar um percentual universal de repasse. É negociar o impacto líquido demonstrado, por operação e etapa da transição.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
