Por Patrícia Bastos
27 de outubro de 2026
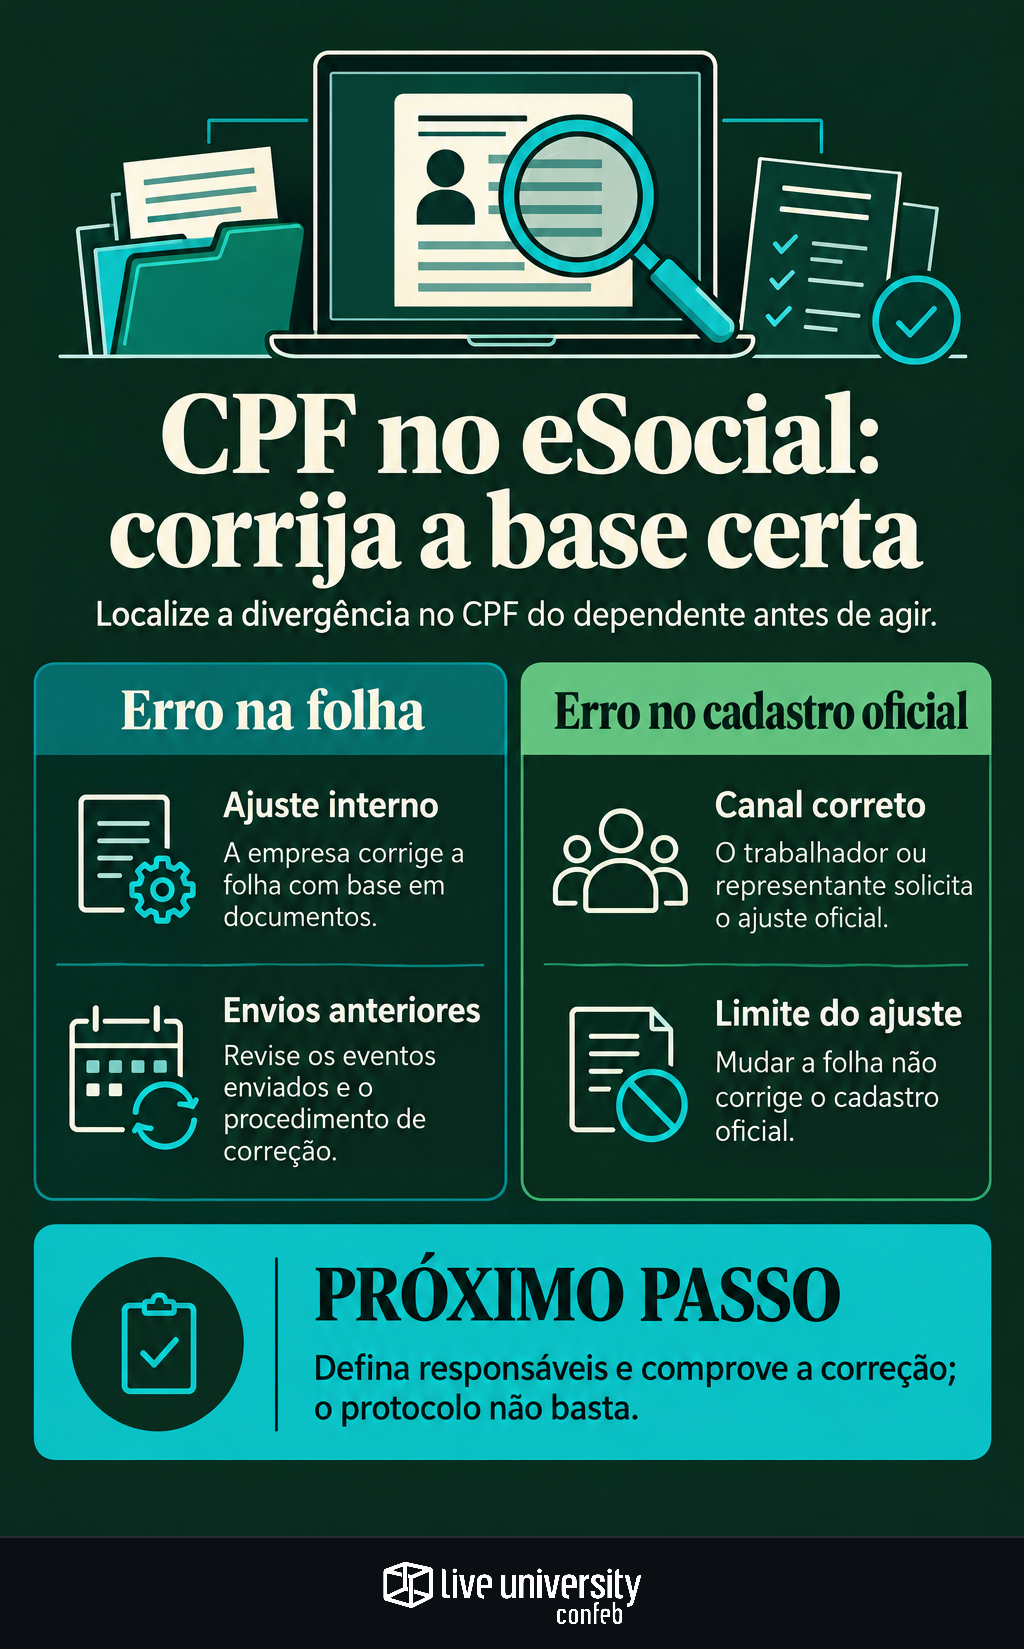
Corrigir o CPF de dependente no eSocial exige localizar a origem da divergência antes de alterar qualquer informação. Se o erro está na folha, a empresa precisa ajustar seu cadastro e avaliar o que já transmitiu. Se está no cadastro oficial, mudar o sistema interno não resolve. Para o compliance tributário, o trabalho termina quando a correção necessária foi processada e pode ser demonstrada.
O cronograma de validação divulgado aponta implantação em 9 de novembro de 2026 no ambiente de testes e 23 de novembro em produção. A informação é atribuída à Nota Técnica S-1.3 nº 07/2026, revisada em 20 de outubro. A conferência direta dessa versão oficial permanece necessária para confirmar datas, campos e efeitos das regras.
Essas datas não devem ser tratadas como prazo geral concedido pela Receita para regularizar CPFs. Tampouco autorizam concluir que qualquer divergência impedirá todos os envios da empresa. O efeito precisa ser identificado na regra aplicável e no retorno de cada evento.
Primeiro, descubra qual informação está errada
A triagem deve separar três perguntas: o número lançado na folha corresponde ao documento do dependente? O cadastro oficial apresenta alguma inconsistência? A informação correta já consta dos eventos aceitos pelo eSocial? São verificações distintas, que podem exigir responsáveis diferentes.
Em um exemplo hipotético, o documento apresenta um CPF, mas a folha contém outro por erro de digitação. O ajuste começa no sistema empresarial. Em outro caso, a folha reproduz corretamente o documento, porém existe uma inconsistência no cadastro oficial. Repetir a digitação ou trocar o número sem fundamento apenas cria uma nova divergência.
Também é possível que o cadastro interno já tenha sido corrigido, enquanto informações anteriores permaneçam no ambiente governamental. Por isso, a conferência deve cruzar documento, cadastro atual e histórico de transmissão. Uma tela correta na folha não comprova, sozinha, que o eSocial recebeu a informação correta.
Quando corrigir a folha e revisar o que foi enviado
Quando a divergência nasce no sistema da empresa, o Departamento Pessoal ou a equipe responsável pela folha deve executar o ajuste com base em documentação. Como controle recomendado, registre o dado alterado, a justificativa, a data e quem autorizou a mudança. Evite alterações em massa sem distinguir a causa de cada ocorrência.
Depois, identifique os eventos já enviados e verifique o procedimento aplicável de alteração ou retificação. Não há fundamento para recomendar reenvio indiscriminado de todas as competências: o caminho depende da informação incorreta, do evento e das regras de processamento. A equipe deve acompanhar o retorno, não apenas o comando de transmissão.
Se a análise identificar repercussão tributária, vale seguir a lógica de corrigir os eventos na origem e conciliar os efeitos nas declarações. Uma correção cadastral, por si só, não demonstra diferença de imposto. Recálculo, retificação de outras obrigações ou recolhimento adicional exigem avaliação específica.
Quando o ajuste depende do cadastro oficial
As orientações reproduzidas na fonte consultada distinguem erro interno de problema na base do CPF. O serviço Atualizar CPF permite solicitar alterações cadastrais e regularizar inscrições suspensas. A situação “suspensa” indica cadastro incorreto ou incompleto; não deve ser confundida com omissão de declaração.
Há uma particularidade para quem já possui a Carteira de Identidade Nacional: alterações de dados devem ser encaminhadas ao órgão de identificação civil, enquanto atualizações apenas de contato, endereço ou regularização cadastral continuam na Receita, conforme as orientações relatadas. O canal aplicável deve ser confirmado antes de orientar o trabalhador ou seu representante.
Já a situação “pendente de regularização” está relacionada à omissão de declaração. Para a empresa, o ponto é encaminhar corretamente a ocorrência, sem assumir a resolução de uma obrigação pessoal. Não cabe substituir o CPF do dependente por outro número nem concluir, apenas pela situação cadastral, qual será a resposta do eSocial.
Quais eventos precisam entrar no levantamento
O alcance descrito na notícia consultada inclui informações de dependentes nos eventos S-1210, S-2501, S-2200, S-2205, S-2300, S-2400 e S-2405. Esse conjunto deve orientar o inventário inicial da equipe, sujeito à confirmação dos campos e das condições na documentação oficial.
A mesma descrição menciona ajustes em campos relacionados a deduções por dependente, pensão alimentícia e beneficiário de pensão. No S-1210, também aponta informações de dependentes vinculadas a plano de saúde. Isso recomenda uma revisão que não fique restrita à tela de cadastro admissional.
O fornecedor da folha deve explicar como sua solução tratará as regras, quais mensagens exibirá e como permitirá rastrear ocorrências. Essa explicação técnica não substitui a leitura da nota oficial. Nos testes, registre evento, campo, mensagem e resultado; não generalize uma rejeição específica como bloqueio de toda a operação.
Distribua responsabilidades antes de abrir chamados
Como desenho de controle, o Departamento Pessoal confere documentos e mantém o cadastro da folha. O trabalhador ou representante providencia a atualização oficial quando necessária. TI e fornecedor analisam geração de arquivos, integração e mensagens. Tax avalia reflexos tributários, e compliance acompanha responsáveis, pendências e evidências.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a contextualizar o desafio: entre as empresas respondentes, 100% utilizam ERP, mas apenas 18% apresentam níveis avançados no tratamento de dados fiscais. O contraste reforça a importância de combinar sistemas com uma rotina definida de saneamento.
Na prática, cada ocorrência precisa ter causa provável, responsável, prazo interno e critério de conclusão. Essa organização acompanha a proposta de usar a matriz de riscos tributários para definir ações verificáveis. Abrir um chamado é uma etapa; comprovar que a divergência deixou de existir é outra.
Guarde a prova da correção, não apenas o protocolo
O conjunto de evidências deve permitir reconstruir o problema e sua solução, sem espalhar dados pessoais. Como referência operacional, reúna:
- registro da divergência, com identificação interna do caso e acesso restrito;
- documento ou consulta que sustentou a decisão, limitado ao necessário;
- histórico do ajuste e da aprovação;
- protocolo de atualização oficial, quando houver;
- arquivo transmitido, retorno e recibo de aceitação, conforme o procedimento aplicável;
- conclusão da conferência entre a origem corrigida e a informação processada.
Um protocolo demonstra que uma solicitação foi apresentada, não necessariamente que foi concluída. Da mesma forma, “enviado” no software não equivale automaticamente a “aceito”. O encerramento deve registrar qual resultado confirmou a regularização. A política de guarda de documentos fiscais e provas digitais ajuda a definir retenção e acesso sem adotar um prazo único para qualquer arquivo.
Até a implantação prevista, a prioridade é inventariar os cadastros, separar causas e testar os fluxos de correção. Depois, o controle deve acompanhar os retornos efetivos. A abordagem evita dois erros opostos: alterar a folha quando o problema é oficial ou aguardar uma atualização externa quando a informação incorreta continua dentro da empresa.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
