A Receita Federal identificou R$ 1,8 bilhão em créditos farmacêuticos que considera incompatíveis com as atividades econômicas das empresas solicitantes. A Operação Fármacos II alcança cerca de 1,6 mil contribuintes e estabelece 20 de janeiro de 2027 como prazo para autorregularização. Para avaliar a exposição da empresa, é preciso separar três questões: o direito ao benefício, a utilização do crédito e a situação de cada pedido.
O levantamento reúne aproximadamente 10 mil pedidos de ressarcimento. Dos R$ 1,8 bilhão informados, cerca de R$ 1,2 bilhão já foi utilizado em compensações. A Receita também identificou aproximadamente R$ 439 milhões em compensações não declaradas, conforme o comunicado da operação, publicado em 3 de novembro.
Esses números não devem ser reunidos em uma única rubrica de “imposto devido”. Pedido de ressarcimento, crédito utilizado e compensação não declarada descrevem situações diferentes. A análise empresarial começa pela identificação dos documentos e valores efetivamente associados ao contribuinte, sem somar agregados da operação nem presumir uma dívida definitivamente constituída.
O benefício depende de requisitos, não da compra de medicamentos
A operação examina créditos presumidos de PIS/Pasep e Cofins relativos a produtos farmacêuticos. A Receita aponta a Lei nº 10.147, de 2000, como fundamento do benefício e destaca exigências relacionadas à atividade exercida, a habilitações específicas e à regulamentação. Não é um crédito que nasce simplesmente porque uma empresa compra medicamentos.
A comparação entre o fundamento legal e o pedido precisa contemplar três dimensões: o contribuinte beneficiário, os produtos e operações abrangidos e as condições exigidas no período da apuração. Demonstrar apenas uma delas não resolve as demais. Uma nota fiscal comprova uma operação, mas não substitui a demonstração do enquadramento no benefício.
Por isso, a memória do crédito deve explicar o caminho entre a atividade empresarial e o valor solicitado. Deve identificar o fundamento adotado, os produtos considerados, os períodos envolvidos e os documentos que demonstram o atendimento das condições. A conclusão precisa ser reproduzível por quem revisa a apuração, e não depender apenas da explicação de quem transmitiu o pedido.
Atividade incompatível é um alerta que exige confronto documental
A Receita encontrou pedidos de atacadistas de frutas e alimentos, empresas de instalação elétrica, transportadoras, minimercados e mercearias. São exemplos de atividades que, em princípio, não se relacionam à produção ou importação dos medicamentos alcançados pelo benefício. Esse é o contraste apontado pela fiscalização.
O CNAE ajuda a identificar a incompatibilidade, mas a análise individual exige confrontar o cadastro com a atividade efetivamente exercida e os requisitos legais. Corrigir um código cadastral não demonstra, por si só, que o crédito era devido. Da mesma forma, possuir um CNAE farmacêutico não comprova automaticamente todas as condições necessárias.
Um exemplo hipotético ajuda a separar as questões: uma transportadora apresenta notas de frete de medicamentos para justificar o crédito. Os documentos podem comprovar o transporte, mas não demonstram que ela produziu ou importou os produtos nem que cumpriu as condições do benefício. A prova precisa responder ao requisito discutido, não apenas mostrar proximidade com a cadeia farmacêutica.
Pedido e compensação produzem exposições diferentes
A conciliação deve distinguir o crédito apurado, o pedido de ressarcimento e cada utilização em compensação. Quando esses registros aparecem juntos como “crédito recuperado”, a empresa perde visibilidade sobre o que solicitou e sobre quais débitos pretendeu extinguir com aquele valor.
Para cada pedido questionado, vale construir um mapa com período de apuração, valor original, documentos de suporte, compensações vinculadas e situação administrativa. Para os apontamentos classificados como compensações não declaradas, a conferência precisa identificar os débitos e registros correspondentes. O rótulo agregado da operação não substitui essa reconstrução.
Também é necessário separar o comunicado de conformidade de eventual intimação, decisão sobre pedido ou lançamento. A Receita caracteriza esta fase como orientadora. Isso não equivale a uma decisão definitiva sobre todos os contribuintes alcançados. Como discutido na análise sobre gestão de riscos tributários e execução do planejamento, a documentação e o acompanhamento da execução continuam relevantes depois da aprovação interna da tese.
O prazo organiza a resposta, mas não determina o ajuste
Os comunicados aos contribuintes abrangidos já começaram a ser enviados. O prazo anunciado para autorregularização é 20 de janeiro de 2027. A data deve entrar no calendário de conformidade, acompanhada de responsáveis pela análise dos créditos e pela avaliação das providências cabíveis.
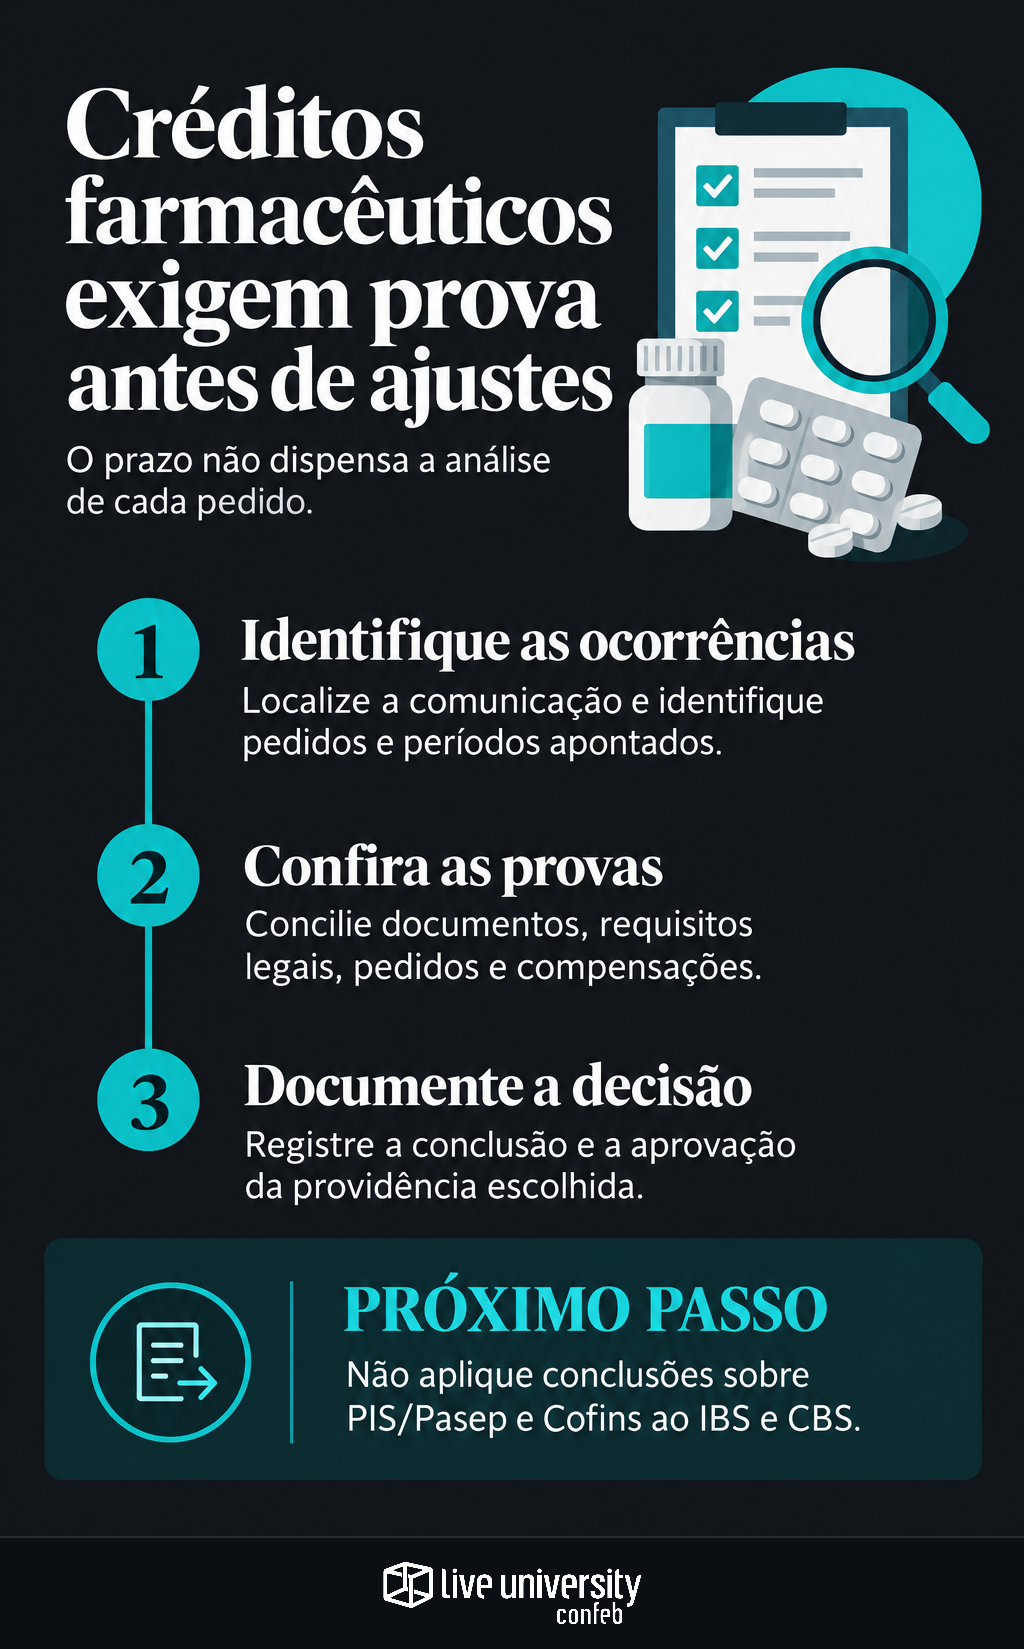
O primeiro passo operacional é localizar a comunicação recebida e identificar os pedidos e períodos apontados. Depois, a equipe tributária deve confrontar cada ocorrência com a apuração e com a documentação. A decisão sobre manter o crédito, apresentar esclarecimentos ou promover ajustes depende desse diagnóstico e do procedimento aplicável.
O prazo não deve ser tratado como autorização para cancelar tudo nem como garantia de desconto ou anistia. Antes de executar qualquer medida, é necessário validar seu fundamento, o estágio do pedido e seus efeitos sobre compensações e débitos vinculados. O objetivo é evitar tanto a manutenção de um valor sem suporte quanto uma correção que desconsidere documentos capazes de sustentar o direito.
A revisão precisa conectar prova, valor e responsável
Uma revisão útil começa por um inventário único das ocorrências. Nele, cada crédito deve ter um responsável técnico e uma conclusão sustentada por documentos. A classificação pode separar valores com suporte identificado, inconsistências comprovadas e questões que ainda exigem análise jurídica ou documental.
O trabalho pode ser organizado em cinco entregas:
- Identificar contribuinte, estabelecimento, período, pedido e fundamento utilizado.
- Reunir documentos das operações e comprovações das condições do benefício.
- Conciliar escrituração, memória de cálculo, pedidos e compensações.
- Registrar comunicações e decisões relacionadas a cada ocorrência.
- Documentar a conclusão e a aprovação da providência escolhida.
O TPI — Tax Performance Index, da Confeb, de 2026, mostra uma tensão relevante para esse controle: 51% das empresas respondentes apontaram recuperação de créditos entre os KPIs mais importantes, enquanto o pilar Capacidade Analítica alcançou 40 pontos em uma escala de 0 a 100. Para a gestão desses créditos, a implicação é acompanhar também a qualidade do suporte documental, e não somente o valor recuperado.
Não transporte a conclusão para IBS e CBS
A Operação Fármacos II trata de créditos presumidos de PIS/Pasep e Cofins. Seus apontamentos não validam nem invalidam automaticamente créditos de IBS e CBS. A empresa deve manter separados o tributo, o período, a natureza do benefício e o fundamento de cada registro.
A mesma disciplina de documentação aparece na discussão sobre provar o enquadramento antes de aplicar alíquotas reduzidas de IBS e CBS. O método de controle pode ser compartilhado; as regras de um regime não devem ser transferidas para outro.
Compras e Supply Chain podem apoiar a recuperação de documentos e esclarecer o fluxo dos produtos. À equipe tributária cabe avaliar o enquadramento e definir, com as áreas jurídica e contábil, os efeitos de cada conclusão. O resultado esperado é uma resposta documentada por pedido — não uma recomendação automática de regularização baseada apenas no alerta da fiscalização.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.