Por Helena Prado
4 de novembro de 2026
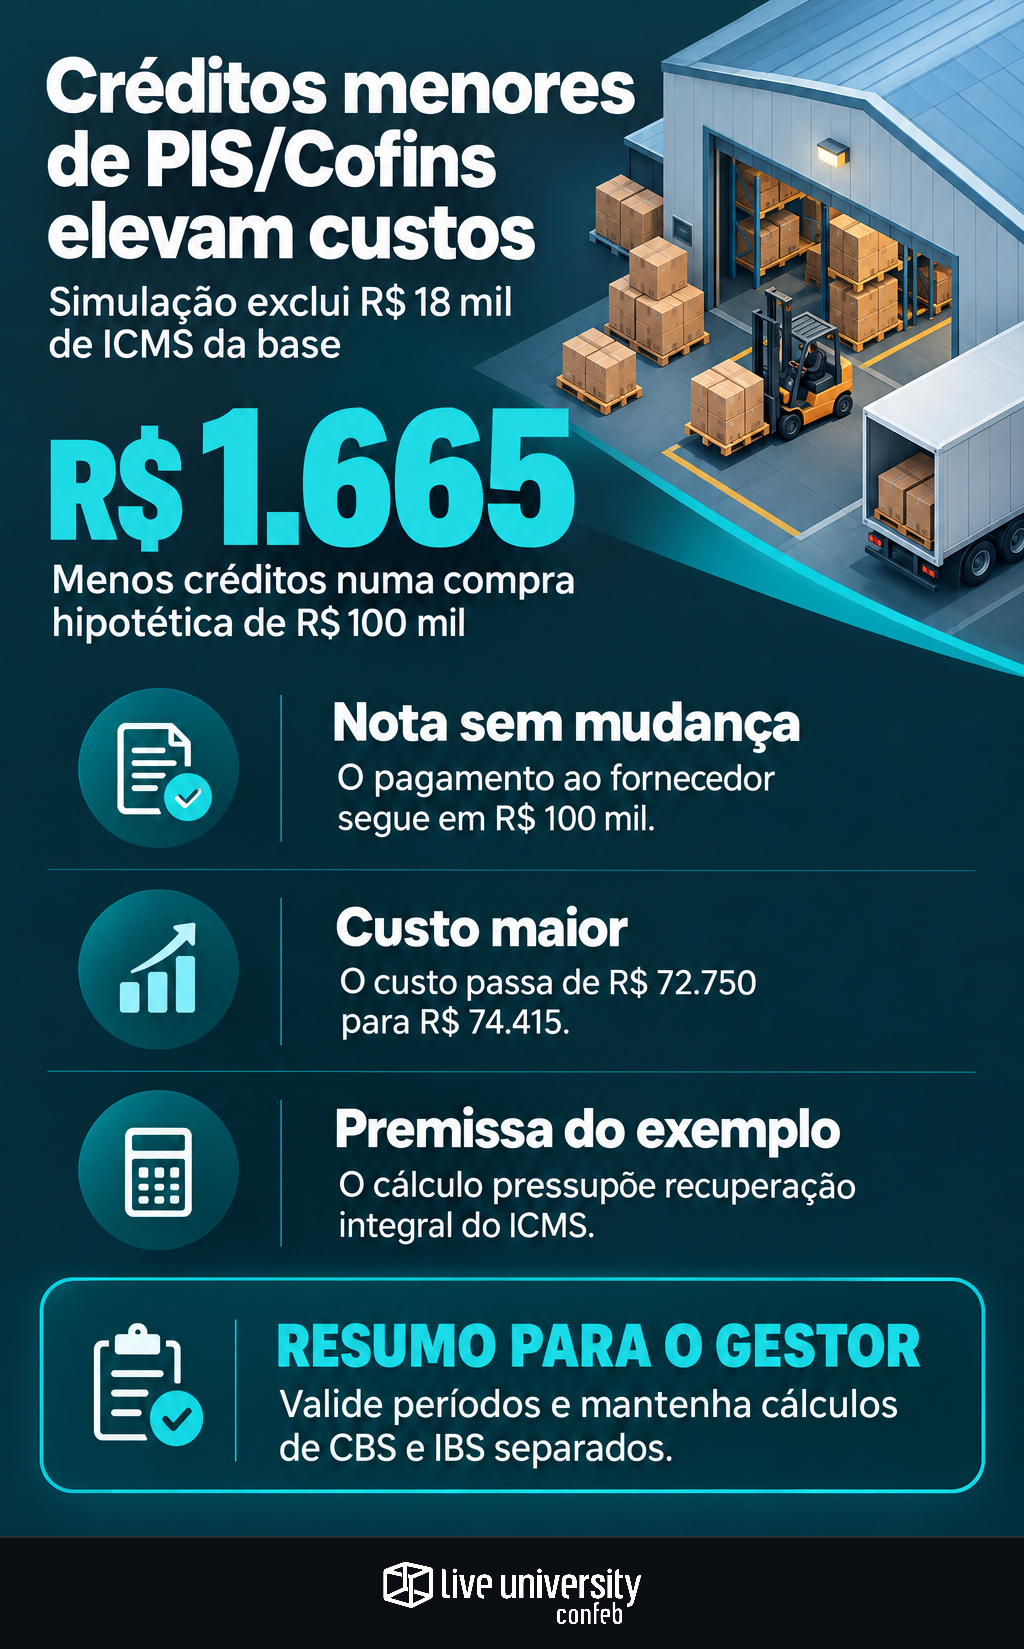
Uma compra pode ficar economicamente mais cara sem qualquer reajuste do fornecedor. Basta diminuir a parcela dos tributos recuperáveis. Em uma aquisição hipotética de R$ 100 mil, retirar R$ 18 mil de ICMS da base dos créditos de PIS/Cofins reduz o crédito em R$ 1.665, consideradas as alíquotas adotadas nesta simulação.
A 1ª Seção do Superior Tribunal de Justiça negou, por unanimidade, o creditamento sobre o ICMS próprio destacado nas aquisições de mercadorias por empresas no regime não cumulativo. O julgamento do Tema repetitivo 1.364 envolve o REsp 2.150.894/SC e outros processos, conforme o relato da decisão.
Para a rotina empresarial, três perguntas precisam permanecer separadas: quanto se paga ao fornecedor, quanto pode ser recuperado e qual custo resulta dessa combinação. Uma quarta exige conferência documental: a quais períodos se aplica o tratamento examinado pelo tribunal.
A diferença aparece no crédito, não no valor da nota
Considere uma compra para revenda de R$ 100 mil, com R$ 18 mil de ICMS próprio incluído nesse total. O exemplo pressupõe mercadoria com direito a crédito, PIS de 1,65%, Cofins de 7,6% e ausência de frete, IPI, descontos ou outros componentes. Não representa uma empresa real.
Com o ICMS na base, o cálculo comparativo seria: R$ 100 mil × 1,65% = R$ 1.650 de PIS; e R$ 100 mil × 7,6% = R$ 7.600 de Cofins. Crédito total: R$ 9.250. Esse cenário serve para medir a diferença, não para autorizar aproveitamento.
Sem o ICMS na base, a referência cai para R$ 82 mil. O PIS corresponde a R$ 1.353 e a Cofins, a R$ 6.232. Crédito total: R$ 7.585. A redução de R$ 1.665 equivale a R$ 18 mil multiplicados por 9,25%.
Se os R$ 18 mil de ICMS forem integralmente recuperáveis, o custo líquido simplificado passa de R$ 72.750 para R$ 74.415. O desembolso ao fornecedor continua em R$ 100 mil. A diferença corresponde a 1,665% do valor da aquisição, mas não é uma nova alíquota tributária.
Recuperabilidade e caixa mudam a leitura do custo
O custo de R$ 74.415 depende da recuperação integral do ICMS. Se esse imposto fosse totalmente irrecuperável, mantidas as demais premissas, o custo líquido no cenário sem ICMS na base das contribuições seria R$ 92.415. Portanto, o destaque na nota não basta para definir o custo.
Crédito apurado também não equivale a dinheiro disponível imediatamente. Sua utilização depende das regras aplicáveis e da situação fiscal da empresa. O efeito econômico pode aparecer antes de uma redução efetiva do desembolso tributário.
Tampouco cabe aplicar 9,25% indistintamente a todas as compras. Produtos e operações exigem enquadramento próprio. A necessidade de separar receitas e revisar créditos na revenda de monofásicos ilustra por que uma fórmula geral não substitui a validação por item.
O fundamento do STJ e a divergência dos contribuintes
O fundamento atribuído ao relator, ministro Paulo Sérgio Domingues, foi a alteração promovida pela Lei 14.592/2023 nas normas das contribuições. O entendimento considera que a legislação ordinária pode estabelecer critérios de operacionalização da não cumulatividade, observados os parâmetros constitucionais, em linha com o Tema 756 do STF.
A PGFN defendeu que o resultado preserva a coerência com os Temas 1.231 e 1.373 do STJ. Na leitura da Procuradoria, salvo previsão legal contrária, negar crédito sobre parcela não tributada não configura cumulatividade indevida. Também apontou alinhamento com a lógica do Tema 69 do STF, relativo à exclusão do ICMS da base das contribuições nas saídas.
Os contribuintes contestaram esse paralelismo. Sustentaram que a tributação da receita e o crédito da aquisição são elementos distintos, e que o ICMS pode integrar o custo efetivo, especialmente quando irrecuperável. Também defenderam distinguir ICMS próprio, ICMS-ST e IPI não recuperável. Essas posições estão descritas no registro dos argumentos apresentados ao tribunal.
O impacto relatado exige distinguir estimativa de apuração
Na sustentação em nome da Andele, foi informado que a empresa teve cerca de R$ 24 mil em créditos retirados em maio de 2023 por causa da vedação. Trata-se de valor apresentado pela defesa, não de cálculo auditado nesta matéria nem de marco temporal aplicável a todas as empresas.
A Fiep estimou, em petição, redução de R$ 62 bilhões nos créditos das indústrias brasileiras em 2024. É uma estimativa da entidade que participou da controvérsia, e não uma mensuração independente. Ela ajuda a dimensionar a discussão, mas não permite projetar automaticamente o efeito sobre determinada empresa.
A importância gerencial do tema aparece no TPI — Tax Performance Index, da Confeb, de 2026: Recuperação de Créditos foi indicada entre os KPIs mais importantes por 51% das empresas respondentes. Capacidade Analítica recebeu 40 pontos, a menor nota entre os três pilares avaliados. O contraste reforça, na análise desta matéria, a necessidade de explicar a composição do crédito, não apenas acompanhar seu total.
O alcance temporal ainda depende dos documentos oficiais
A notícia identifica a Lei 14.592/2023, mas não apresenta seu texto integral nem os dispositivos de produção de efeitos. A íntegra do acórdão também não integra a documentação consultada. Por isso, não estão confirmados aqui a redação literal da tese, sua publicação, eventual modulação ou os limites temporais completos do precedente.
O relato informa ainda que o STF considerou a controvérsia infraconstitucional no RE 1.542.700, Tema 1.394. Essa informação ajuda a compreender a relevância da interpretação da legislação federal pelo STJ, mas não autoriza concluir, sem os registros processuais, que houve trânsito em julgado.
A data da notícia não deve virar data automática de alteração no ERP. Como já abordado na análise sobre documentos, períodos e parâmetros dos créditos de PIS/Cofins, a conferência precisa relacionar norma, competência e operação. Publicação de notícia, vigência legal e alcance de precedente não são conceitos intercambiáveis.
ERP e transição precisam de memórias separadas
O controle operacional deve preservar documento, item, estabelecimento, competência, ICMS destacado, recuperabilidade e base utilizada em cada contribuição. Compras e Controladoria precisam comparar propostas com a mesma premissa fiscal. Um preço menor não garante custo líquido menor quando os créditos diferem.
CBS e IBS exigem análise própria. O resultado relativo ao PIS/Cofins não demonstra, por si só, como calcular créditos nos novos tributos. Também não permite presumir que uma parcela excluída atualmente se transforme em crédito futuro. Na transição, vale manter o vínculo entre inventário, aquisições e histórico fiscal, como discutido na análise sobre estoques na entrada da CBS e prevenção de crédito duplo.
A prioridade é produzir uma memória de cálculo verificável, sem confundir sistemas nem antecipar conclusões processuais. No exemplo, a nota permanece em R$ 100 mil e o crédito diminui R$ 1.665. Transformar essa diferença em informação confiável depende de validar o direito ao crédito, a recuperação do ICMS e o período aplicável.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.