Uma nota fiscal antiga pode continuar necessária para comprovar um crédito, o custo de um ativo ou uma operação discutida em processo. Autorizar o descarte apenas porque o arquivo completou cinco anos pode eliminar a prova antes de terminar sua utilidade tributária.
A política de guarda precisa indicar qual obrigação ou direito o documento comprova, quando começa a contagem, quais fatos impedem a eliminação e quem autoriza o descarte. A idade do arquivo, sozinha, não responde a essas perguntas.
O instrumento central é uma tabela de retenção com fluxo de aprovação. Tax define o enquadramento tributário; Jurídico avalia disputas; Compras e recebimento identificam evidências da operação; TI mantém os controles técnicos de preservação e eliminação.
Cinco anos não são uma autorização automática
Decadência e prescrição tratam de direitos distintos. Em termos gerais, a primeira limita o tempo para constituir o crédito tributário; a segunda, para cobrá-lo judicialmente. Não são sinônimos de prazo de guarda nem comandos automáticos para apagar arquivos.
O Código Tributário Nacional estabelece marcos diferentes nos artigos 150, parágrafo 4º, e 173, inciso I, conforme o enquadramento do lançamento. O artigo 174 conta a prescrição da constituição definitiva do crédito e prevê interrupções. Suspensões da exigibilidade, previstas no artigo 151, também exigem avaliação dos efeitos sobre a cobrança.
Para a conservação documental, o artigo 195, parágrafo único, determina que livros obrigatórios e comprovantes dos lançamentos sejam mantidos até a prescrição dos créditos tributários decorrentes das operações. A decisão exige, portanto, analisar a operação, seus efeitos posteriores e as regras específicas aplicáveis ao documento e ao tributo.
Monte uma tabela que permita decidir
Evite uma linha genérica como “documentos fiscais: cinco anos”. Separe os conjuntos por função, tributo e estabelecimento quando as regras forem diferentes. Uma nota de mercadoria para revenda pode ter dependências distintas de uma nota de máquina ainda depreciada.
Uma planilha controlada pode funcionar, desde que tenha versão, responsável e vínculo com os repositórios. Organize as colunas em cinco grupos:
- Documento e finalidade: tipo documental, obrigação ou direito comprovado, tributo e estabelecimento.
- Regra de retenção: fundamento legal, prazo, marco inicial e hipóteses de revisão da contagem.
- Dependências: créditos, ativos, fiscalizações, processos e outras necessidades de prova.
- Responsáveis: área proprietária, custodiante técnico, revisor tributário e aprovador.
- Destino e evidência: localização, formato preservado, data de revisão e registro do descarte.
Em uma linha ilustrativa para XML de aquisição de máquina, registre a comprovação do custo e de eventuais créditos, os dispositivos aplicáveis e os efeitos fiscais ainda existentes. Tax deve preencher o prazo e o marco com base no caso, não copiar um prazo padrão.
Antes de encerrar o conjunto, verifique se documentos e escriturações estão conciliados. Como já mostramos na conciliação entre ERP e EFD, diferenças precisam de explicação e evidências. Uma divergência aberta exige análise antes do descarte.
Créditos, ativos e processos exigem revisão conjunta
Para créditos acumulados ou ainda não aproveitados, preserve a documentação de origem, as escriturações, a formação do saldo e os registros de utilização, transferência ou ressarcimento. Para prejuízos fiscais e bases negativas de CSLL, mantenha os elementos que permitam reconstruir a formação e as compensações posteriores. O exercício de origem não encerra necessariamente a utilidade da prova.
Nos ativos de longa duração, o conjunto deve sustentar aquisição, custo, entrada em operação, ajustes e baixa, conforme o tratamento tributário adotado. Exemplo hipotético: ao selecionar notas antigas, uma indústria encontra documentos de equipamentos ainda com efeitos fiscais. O lote fica separado até Tax relacionar os documentos aos ativos e às apurações afetadas e definir a retenção aplicável.
Fiscalizações e processos administrativos ou judiciais em curso exigem bloqueio de descarte dos documentos relevantes. Inclua contratos, comprovantes de entrega e memórias de cálculo quando necessários à prova. Jurídico e Tax devem registrar motivo, alcance e responsáveis pelo bloqueio, comunicando TI e prestadores de armazenamento.
O controle de intimações fiscais eletrônicas deve alimentar essa rotina: a ciência de uma demanda pode exigir preservação imediata. Encerrar uma tarefa no sistema não libera os arquivos; a retirada do bloqueio depende de avaliação formal.
Preserve o documento digital, não só sua aparência
O DANFE é uma representação auxiliar, não a própria NF-e. O Ajuste SINIEF 07/05 distingue os dois. Preserve o XML autorizado, o protocolo de autorização e os eventos pertinentes, como cancelamento e carta de correção, quando existentes. Um PDF ou uma impressão do DANFE não substitui esse conjunto.
Nas escriturações, mantenha arquivos transmitidos, recibos e retificações, com histórico identificável. Preserve assinaturas, metadados e demais elementos necessários à verificação de autenticidade e integridade. Para documentos originalmente físicos, avalie os requisitos legais antes de eliminar o papel: digitalizar não autoriza, por si só, o descarte.
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, 64% das empresas respondentes ainda não automatizaram a gestão de XMLs. O resultado ajuda a dimensionar a necessidade de conferir como os arquivos são capturados e preservados, sem presumir que sua presença no ERP assegure a guarda.
Teste recuperação e leitura, restrinja alterações e registre controles de integridade. Backup não substitui um arquivo organizado por prazo e finalidade. Em migrações ou encerramentos de contratos, valide a exportação dos documentos e seus vínculos antes de desativar o acesso.
Aprove e registre o descarte
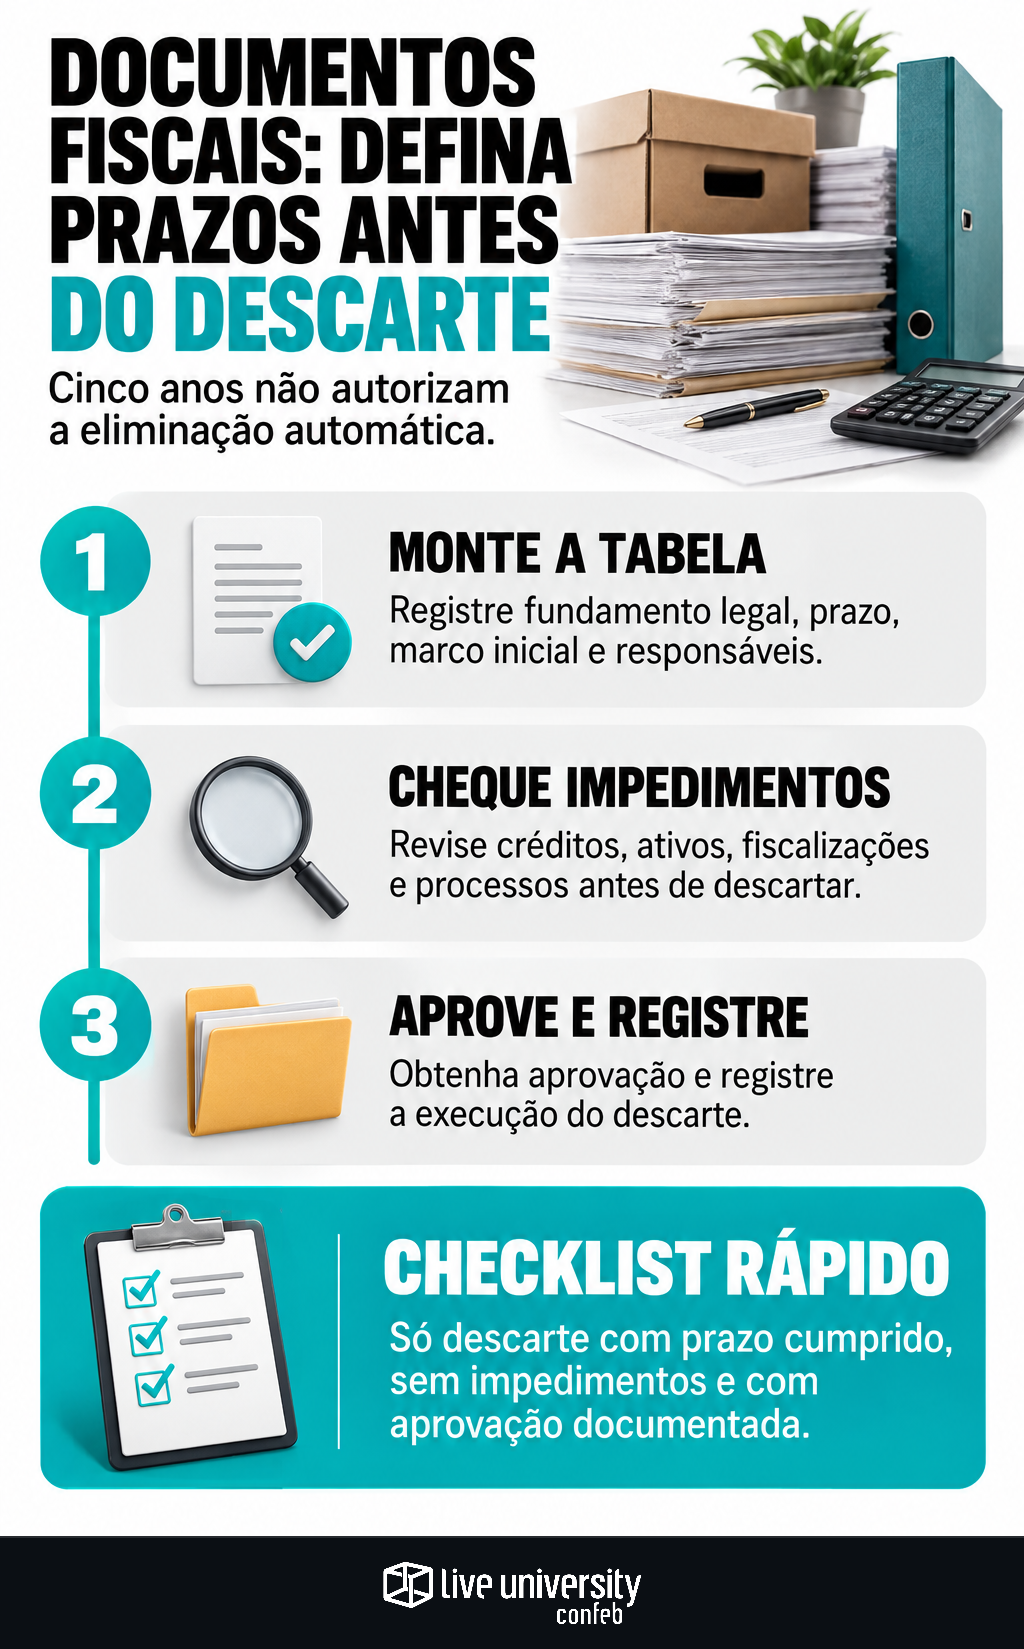
A data da tabela deve gerar uma revisão, não uma exclusão imediata. Use este checklist antes de liberar o lote:
- Identifique: documentos, períodos, estabelecimentos, sistemas e localização.
- Valide a regra: fundamento legal, marco inicial, prazo e fatos que alterem a contagem.
- Cheque impedimentos: créditos, ativos, divergências, fiscalizações, processos e bloqueios registrados.
- Obtenha aprovação: validação tributária, manifestação jurídica quando necessária e autorização do responsável definido na política.
- Execute e comprove: controle cópias e prestadores; registre inventário, regra aplicada, aprovações, data, executor e comprovante de destruição, quando houver.
Inclua o fluxo na matriz de riscos tributários. Teste se os bloqueios impedem exclusões automáticas e se o lote eliminado corresponde ao aprovado.
Prazo cumprido, ausência de impedimentos e aprovação documentada são condições para liberar o descarte. Se faltar uma delas, mantenha o conjunto retido até resolver a pendência.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
