Por Helena Prado
9 de novembro de 2026
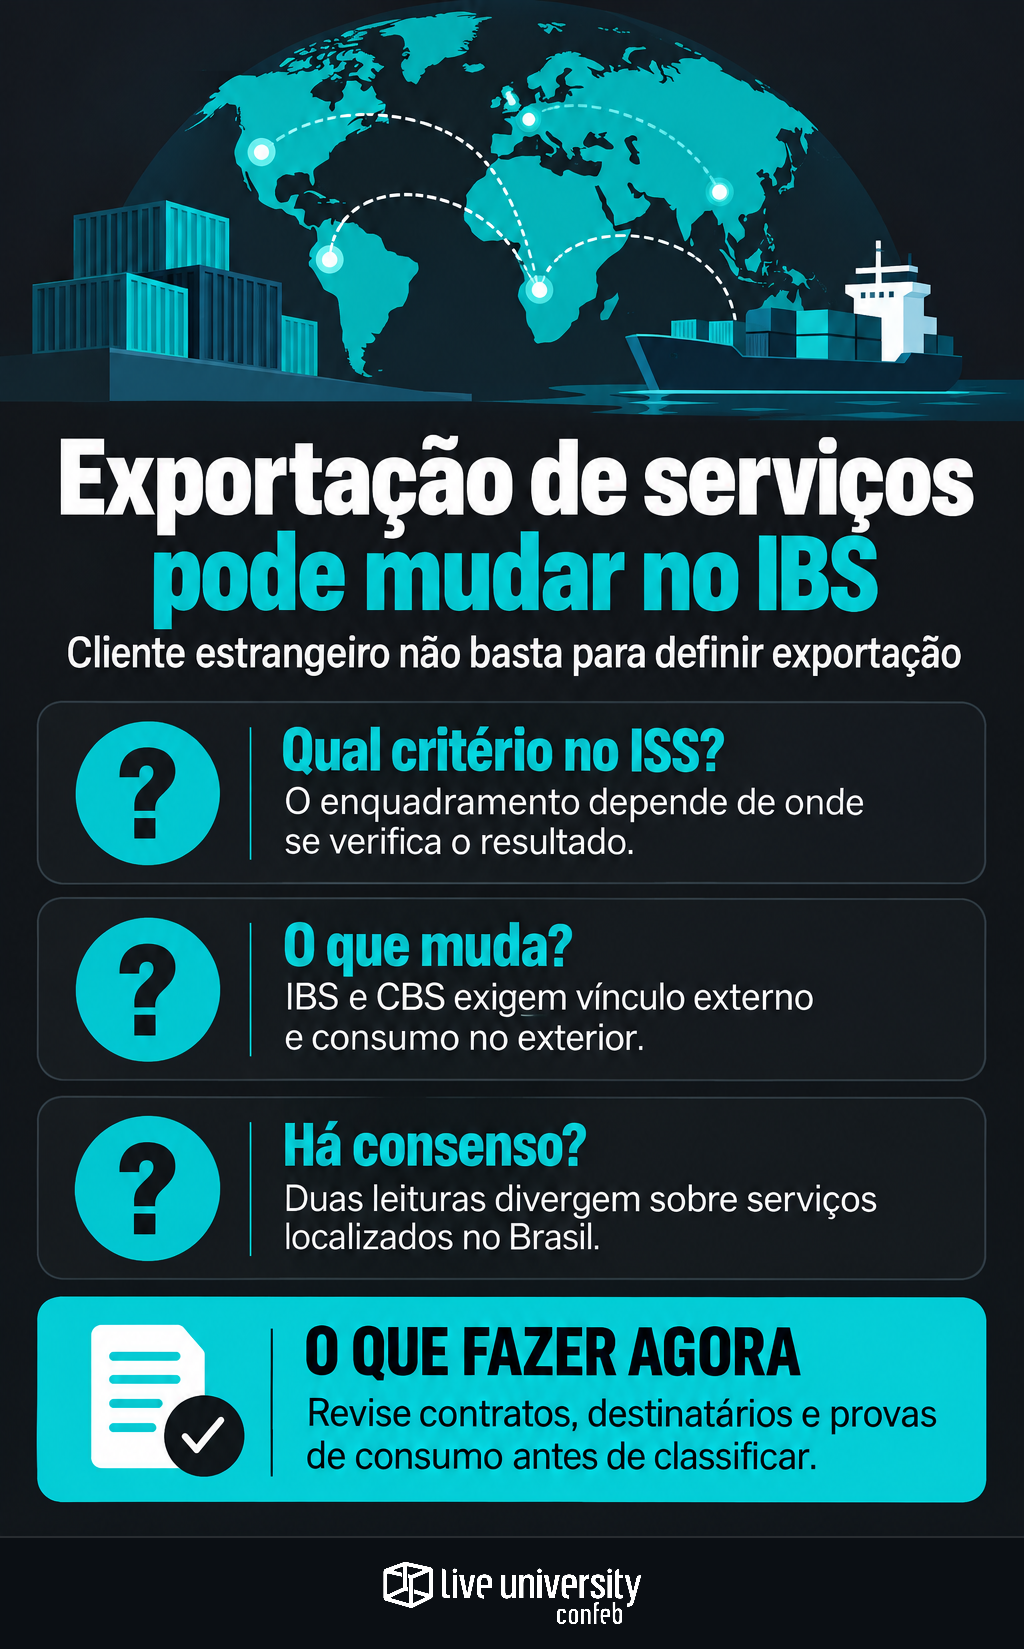
Ter um cliente estrangeiro não resolve, sozinho, o enquadramento de uma exportação de serviços. Para o ISS, a discussão passa pelo local do resultado. No IBS e na CBS, o desenho legal combina o vínculo com o exterior e o consumo fora do Brasil. A diferença pode produzir tratamentos distintos para um mesmo contrato.
O ponto mais sensível envolve serviços executados no Brasil, contratados e recebidos por pessoas no exterior. A reforma introduz critérios de localização, mas permanece uma disputa sobre o alcance da expressão “nos demais casos”. Dependendo da interpretação, a residência das partes pode ou não afastar a tributação de uma atividade localizada aqui.
Para a rotina fiscal, isso significa que endereço de faturamento, identidade do destinatário e local da operação são informações diferentes. Uma classificação usada no ISS não se transfere automaticamente aos novos tributos.
No ISS, o teste continua sendo o resultado
A Lei Complementar nº 116, de 31 de julho de 2003, afasta o ISS das exportações de serviços no artigo 2º, inciso I. O parágrafo único, porém, exclui dessa hipótese os serviços desenvolvidos no Brasil cujo resultado aqui se verifique, ainda que o pagamento venha de residente no exterior.
O problema está em localizar esse resultado. Concluir uma atividade no Brasil significa necessariamente produzir seu resultado aqui? Ou o resultado pode estar no exterior, onde o contratante aproveita economicamente a entrega? São perguntas diferentes, com consequências distintas para a incidência municipal.
A análise de Marcelo Carvalho Pereira, publicada em 8 de novembro descreve essa oscilação entre uma leitura ligada à conclusão material da atividade e outra centrada na fruição econômica pelo tomador. O texto não apresenta um julgamento específico que encerre a discussão. Não há, portanto, fundamento nessa fonte para anunciar uma solução judicial uniforme.
IBS e CBS separam contratante e consumo
A Lei Complementar nº 214, de 16 de janeiro de 2025, organiza o teste de outra maneira. Conforme a análise citada, o artigo 80 exige cumulativamente fornecimento para residente ou domiciliado no exterior e consumo no exterior. Contratação estrangeira não equivale, por si só, a consumo estrangeiro.
O artigo atribui à Lei Complementar nº 227, de 13 de janeiro de 2026, a inclusão do § 1º-A no artigo 80. Na redação descrita, o consumo no exterior segue duas hipóteses: localização da operação fora do país, segundo os incisos II a IX do artigo 11; ou residência ou domicílio no exterior tanto do adquirente quanto do destinatário, “nos demais casos”.
Essas categorias importam. Quem contrata e paga pode não ser quem recebe o serviço. Uma matriz estrangeira pode contratar uma atividade destinada à operação brasileira do grupo. Como já abordamos ao distinguir entrega, cobrança e local da operação, os três elementos não são intercambiáveis no enquadramento fiscal.
Duas leituras mudam o alcance da exportação
Na primeira interpretação apresentada pelo autor, “nos demais casos” identifica apenas os serviços fora das regras especiais de localização. Assim, atividades ligadas a imóvel, execução presencial, evento, bem móvel ou outras referências territoriais seguiriam exclusivamente a regra correspondente do artigo 11. Se a localização fosse brasileira, a residência estrangeira das partes não bastaria, ressalvadas hipóteses específicas da lei.
Na segunda interpretação, a expressão alcançaria também situações não resolvidas pela primeira hipótese. Um serviço localizado no Brasil poderia ser considerado consumido no exterior quando adquirente e destinatário fossem residentes ou domiciliados fora do país. O autor defende essa leitura mais ampla, apoiado na redação do dispositivo e na finalidade da desoneração das exportações.
Essa preferência é uma tese jurídica, não uma decisão vinculante. A leitura restritiva invoca coerência com as regras de destino e com o tratamento das importações. A ampliativa enfatiza a alternativa criada entre os incisos e a proteção constitucional das exportações. A fonte não demonstra que a controvérsia esteja encerrada por orientação administrativa ou judicial.
Três situações mostram onde o enquadramento diverge
Consultoria remota para uma operação estrangeira. Em exemplo hipotético, uma empresa brasileira entrega um estudo usado exclusivamente na operação estrangeira do contratante. No ISS, a questão é onde se verifica o resultado. No IBS/CBS, se o serviço estiver na categoria residual descrita pela fonte, ganham relevância a identificação e a residência do adquirente e do destinatário. A conclusão depende das características efetivas do fornecimento.
Serviço sobre bem móvel situado no Brasil. Imagine, também hipoteticamente, uma atividade executada aqui sobre equipamento pertencente a estrangeiro, com adquirente e destinatário no exterior. No ISS, a controvérsia pode envolver resultado material e fruição econômica. No IBS/CBS, o vínculo territorial pode colocar a operação justamente na disputa entre as duas leituras do artigo 80. Não é possível classificá-la apenas pelo país do proprietário.
Matriz estrangeira contrata para a unidade brasileira. Nesse terceiro exemplo, a cobrança internacional não demonstra consumo externo. O destinatário brasileiro pode impedir o atendimento do requisito de residência de ambas as partes no exterior na hipótese que o exige. O teste do ISS também continua dependente do resultado. São exemplos explicativos, não casos julgados nem conclusões aplicáveis indistintamente a contratos semelhantes.
O efeito aparece na apuração e na prova
A divergência não altera apenas o nome da operação. Ela pode separar uma exportação desonerada de um fornecimento sujeito à tributação, conforme o regime aplicável. O impacto envolve débito na saída, créditos e condições de recuperação. Sem enquadramento confirmado e alíquota aplicável, não há base para quantificar uma diferença de carga.
Na documentação, cada elemento responde a uma pergunta: o contrato identifica obrigações e partes; o cadastro informa residência e domicílio; relatórios e entregáveis ajudam a demonstrar o objeto e sua utilização. A nota fiscal registra o tratamento declarado. Isoladamente, nenhum desses documentos substitui a análise jurídica do conjunto.
O recebimento internacional também não comprova sozinho onde houve consumo ou resultado. A distinção entre benefício tributário e atendimento de requisitos aparece igualmente na discussão sobre imunidade, suspensão e créditos nas exportações diretas ou via trading, embora os mecanismos dessas operações não sejam automaticamente transferíveis aos serviços.
Vigência, regulamentação e controvérsia são planos distintos
A Emenda Constitucional nº 132, de 20 de dezembro de 2023, estabeleceu a reforma e sua transição, que se completa em 2033. Nesse percurso, a disciplina do ISS não desaparece simplesmente porque existe uma classificação para IBS/CBS. O período do fato gerador e o tributo analisado continuam relevantes.
A análise menciona a Resolução CGIBS nº 5/2026 e o Decreto nº 12.955/2026, afirmando que reproduzem a redação legal sem resolver a divergência. O material fornecido não informa as datas completas desses atos nem apresenta seus textos. Por isso, essa referência não permite confirmar aqui seu alcance ou anunciar uma solução regulamentar.
O ponto de acompanhamento é objetivo: distinguir o texto legal aplicável ao período, a regulamentação efetivamente publicada e as interpretações ainda disputadas. Essa separação também explica por que a discussão sobre ISS, IBS/CBS e parametrização do ERP não se resume a trocar um código fiscal. Na exportação de serviços, o dado decisivo continua sendo o enquadramento da operação — não apenas o endereço estrangeiro na fatura.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
