Por Vinícius Tavares
05 de novembro de 2026
Uma autorização judicial para excluir IBS e CBS da base do ISS, noticiada para uma empresa de tecnologia tributária em São Paulo, coloca uma pergunta na rotina fiscal: o que precisa estar comprovado antes de mudar o motor de cálculo? A resposta começa no alcance da decisão, não na tela de configuração do ERP.
O registro da notícia, publicado em 5 de novembro, informa a autorização para essa empresa. Não identifica, porém, o processo, o beneficiário, o órgão julgador, a natureza do pronunciamento ou suas condições. Sem esses elementos, não é possível afirmar quais operações podem receber o tratamento nem desde quando.
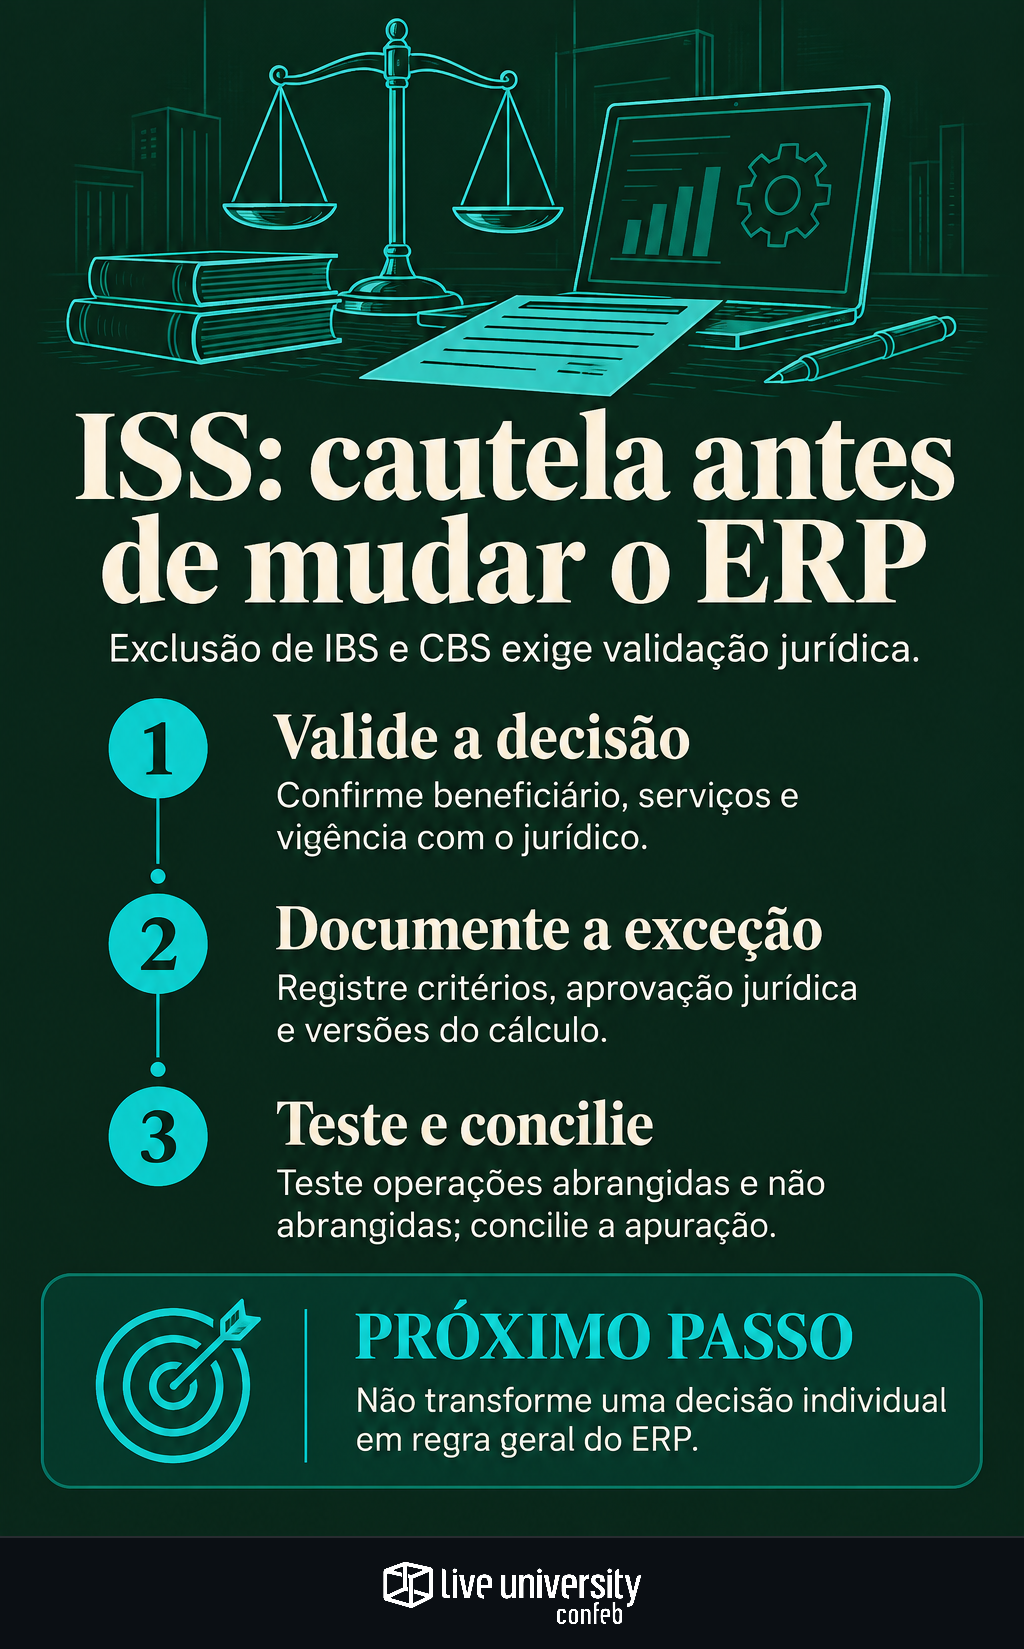
Uma decisão relativa a uma empresa não deve ser convertida, por esse motivo isolado, em regra geral do sistema. Para o time fiscal, o caminho seguro é separar três entregas: validação jurídica, especificação da eventual exceção e comprovação de que o cálculo executado corresponde ao que foi autorizado.
O primeiro documento é a decisão, não o chamado de TI
Antes de solicitar desenvolvimento, o jurídico deve examinar o inteiro teor e o andamento processual. É necessário distinguir uma medida provisória de um julgamento definitivo, verificar sua eficácia atual e identificar eventuais condições. A palavra “autoriza”, em uma chamada, não resolve essas questões.
A análise precisa produzir uma conclusão operacional. Quem pode aplicar o tratamento? Contra qual ente público a decisão produz efeitos? Quais estabelecimentos, serviços e períodos estão alcançados? Há obrigação de depósito, prestação de informação ou outra condição? Essas perguntas são itens de verificação, não características confirmadas do caso noticiado.
Também é preciso separar o fundamento discutido da ordem efetivamente concedida. Um argumento amplo não significa, necessariamente, um comando igualmente amplo. O princípio de revisar parâmetros sem antecipar regras ajuda aqui: primeiro se define a hipótese aplicável; depois se avalia a mudança técnica.
Transforme o alcance jurídico em critérios verificáveis
O parecer não deve chegar à tecnologia apenas como “excluir IBS e CBS”. Essa instrução deixa perguntas abertas e favorece uma alteração mais abrangente do que a pretendida. A especificação deve traduzir o alcance validado em campos que o sistema consiga reconhecer.
Uma matriz de aplicação pode registrar:
- Beneficiário: pessoa jurídica e estabelecimentos efetivamente abrangidos, conforme validação jurídica.
- Operação: serviços, códigos e demais características relevantes para delimitar a hipótese.
- Abrangência territorial: município e relação tributária alcançados, quando pertinentes.
- Tempo: marco inicial, competências cobertas e condição de encerramento ou suspensão.
- Condições: exigências que precisam permanecer atendidas para aplicar a regra.
- Responsáveis: quem autoriza, implementa, confere e monitora o tratamento.
O teste central é simples: uma operação fora desses critérios continua com o tratamento que lhe é aplicável? Ser uma empresa do mesmo setor, contratar o mesmo fornecedor de software ou prestar um serviço parecido não comprova cobertura judicial. O enquadramento precisa decorrer da análise do caso, não de semelhanças comerciais.
Documente uma exceção, sem reescrever a regra de todos
Se a validação concluir pela aplicação, a recomendação operacional é manter a parametrização específica identificável e rastreável. O registro da mudança deve conter a referência processual, a aprovação jurídica, a versão anterior do cálculo, a nova versão e a data de ativação. Uma justificativa genérica como “adequação à reforma” não explica a exceção.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a dimensionar o desafio: entre as empresas respondentes, 52% apontaram complexidade no motor de cálculo e 49% nas integrações entre sistemas na adaptação à reforma tributária. Os resultados reforçam a importância de verificar tanto a regra configurada quanto sua transmissão entre as aplicações.
Por isso, a especificação precisa indicar a origem de cada valor utilizado. Deve esclarecer como o ERP identifica IBS e CBS, quais campos alimentam a base do ISS e onde o resultado segue para emissão, escrituração e contabilização. Destaque de tributo, valor cobrado e parcela excluída não devem ser tratados como sinônimos sem validação.
Teste onde a exclusão deve funcionar — e onde não deve
A homologação deve incluir operações abrangidas e operações que precisam permanecer fora da exceção. Testar apenas um documento elegível demonstra pouco: o risco mais relevante pode estar na propagação indevida para outro estabelecimento, serviço ou período.
Uma bateria de testes pode combinar um serviço elegível, outro não elegível, um documento anterior ao marco autorizado e uma operação de outro estabelecimento. Cancelamentos e substituições também merecem verificação, caso façam parte do fluxo. São cenários propostos para controle, não condições conhecidas da decisão noticiada.
A memória de cálculo deve permitir reproduzir o resultado: valor de partida, parcelas consideradas, exclusões aplicadas, base final, alíquota e imposto apurado. Evite lançar um percentual genérico de redução para representar valores que deveriam ser identificados por documento. O teste precisa comprovar a fórmula e a qualidade dos dados que a alimentam.
Separe a posição do prestador da obrigação do tomador
Para quem contrata serviços, receber uma nota com tratamento diferenciado exige conferência documental, não reprodução automática da posição do fornecedor. É preciso verificar se a decisão apresentada alcança a relação tributária relevante para a empresa contratante e se há reflexo validado sobre eventual retenção.
Compras pode solicitar a documentação; Fiscal deve analisar a operação e o documento; Jurídico deve validar o alcance invocado. A orientação sobre retenções em serviços antes do pagamento continua útil: conferir a obrigação aplicável e registrar a justificativa antes de liberar uma exceção no processo.
Também não há redução comercial automática. Uma mudança na apuração do prestador não define, por si só, desconto para o cliente. Contrato, composição do preço e responsabilidade tributária precisam ser examinados separadamente. Misturar esses assuntos pode gerar divergência entre pedido, nota fiscal e pagamento.
Concilie o documento com a apuração e a contabilidade
Depois da implantação, a conferência não termina no imposto calculado pelo motor. A equipe deve acompanhar o percurso do valor entre documento fiscal, integração, apuração, obrigação acessória e contabilidade. Se um módulo utiliza a exceção e outro mantém a base anterior, o fechamento fica inconsistente.
Uma conciliação específica pode reunir documento, competência, estabelecimento, serviço, base antes da exclusão, parcelas excluídas, base final e referência da autorização. Convém registrar também um cálculo comparativo sem a exceção, apenas para controle. Essa lógica de rastrear valores entre documento, sistema e financeiro ajuda a localizar divergências.
O acompanhamento processual deve ter responsável e gatilho de revisão do parâmetro. Se houver mudança de eficácia ou de alcance, a equipe precisa saber quais documentos e competências reavaliar, sem presumir a mesma solução para todos. O objetivo não é apenas calcular menos ISS: é demonstrar por que determinado cálculo foi aplicado, a quem e em qual período.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.