A gestão de processos tributários precisa começar nos contratos, nas medições e nos cadastros, antes da emissão da nota fiscal. Essa foi a proposta de Rodrigo Novo, gerente executivo tributário da Origem Energia S.A., no Tax Summit - Roadshow, realizado em 28 de outubro, no Prodigy Santos Dumond. Para ele, antecipar a participação do fiscal é essencial para evitar que falhas de outras etapas cheguem à apuração e afetem o caixa.
Na palestra sobre Tax Process Management, no palco Tax Operations, Novo compartilhou iniciativas do time da Origem, algumas testadas e outras em implementação. Sua orientação central foi deixar a automação por último: primeiro, entender o fluxo, eliminar redundâncias, padronizar rotinas e definir responsáveis.
O controle fiscal precisa chegar à origem da informação
Segundo Novo, erros em contratos e parametrizações muitas vezes só aparecem quando a operação chega ao fiscal. Nesse momento, a equipe recebe um problema produzido antes, com menos espaço para atuar preventivamente.
Ele defendeu uma visão integrada dos contratos no SAP, envolvendo suprimentos, contabilidade e fiscal, com informações tributárias disponíveis antes da nota. Na medição, a área tributária deveria ajudar a definir os dados que o fornecedor precisará incluir no documento e verificar a competência correta da emissão.
Esse cuidado se conecta à necessidade de conciliar eventos e créditos no SAP: a informação precisa manter coerência ao percorrer as etapas da operação.
Na avaliação do executivo, a reforma reforça essa mudança de posição. Em vez de concentrar esforços em ajustes posteriores, o fiscal deve participar da formação dos documentos de entrada e saída.
O que revisar antes de automatizar
Novo recomendou mapear atividades também fora do departamento tributário. Uma tarefa executada pelo fiscal pode repetir uma conferência já feita por suprimentos ou pelo requisitante, sem que exista um responsável claro pela qualidade final.
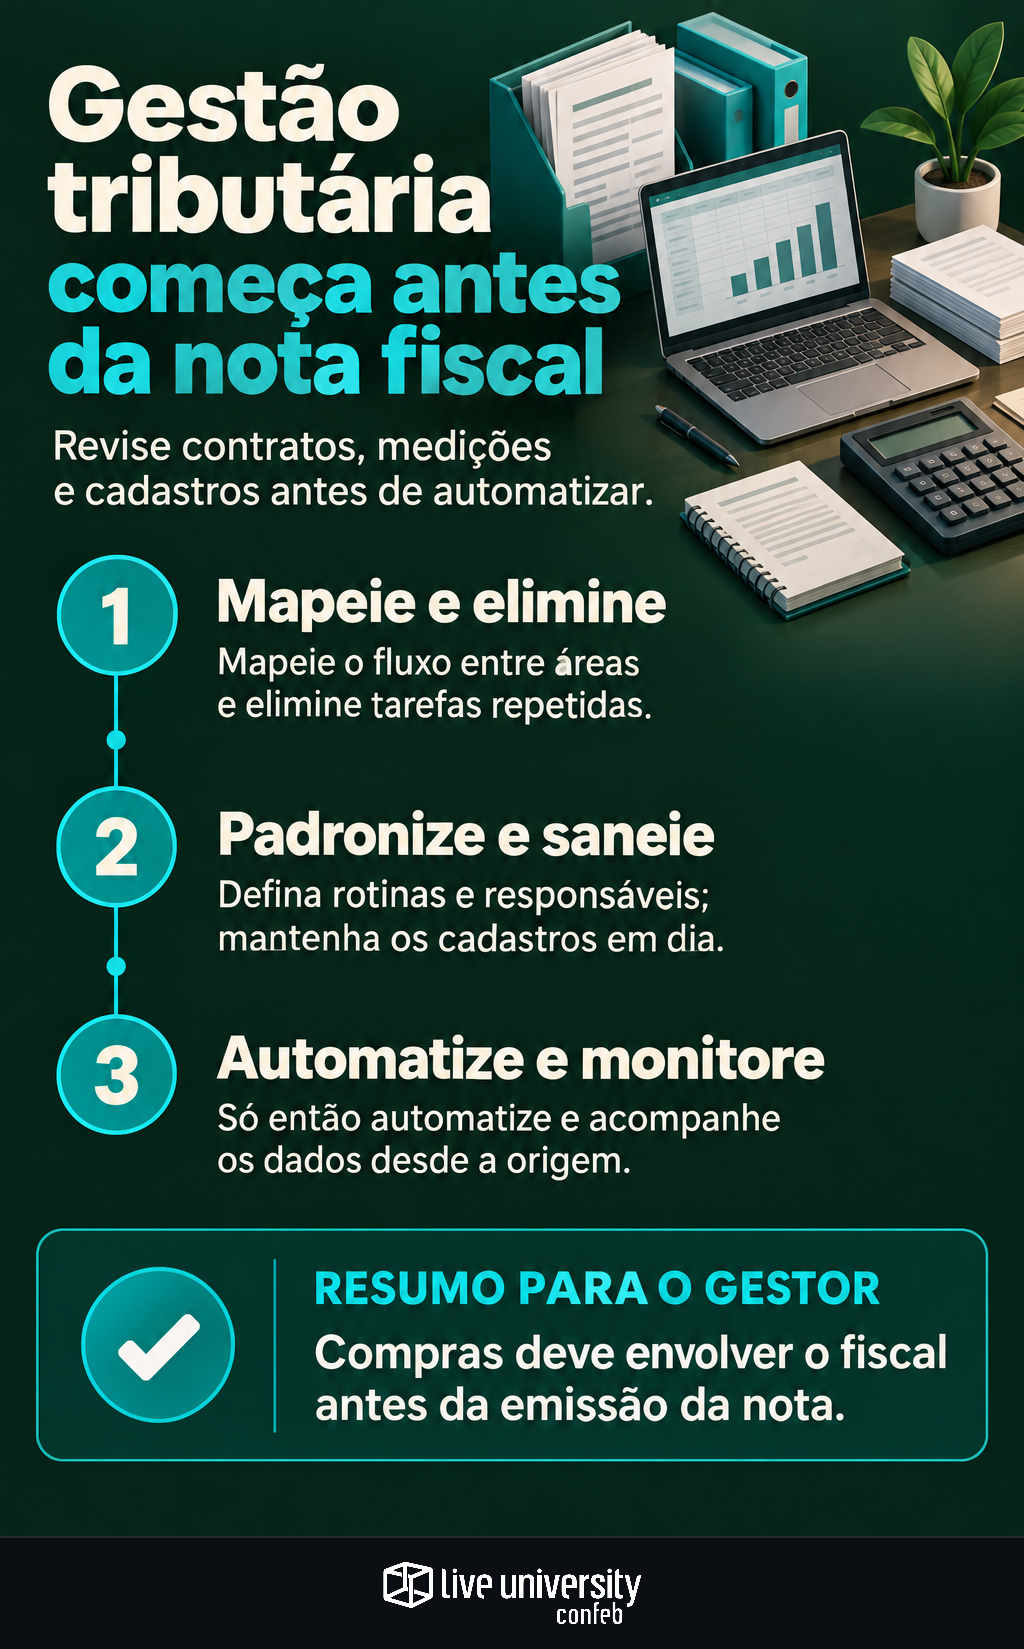
A sequência proposta pelo palestrante pode ser organizada assim:
- Mapear o fluxo entre áreas: identificar onde a informação nasce, quem a utiliza e quais controles já existem.
- Eliminar redundâncias: questionar planilhas paralelas e ajustes recorrentes em arquivos TXT.
- Padronizar e atribuir responsáveis: estabelecer rotinas e donos dos processos.
- Sanear os cadastros: tratar sua atualização como atividade contínua, não como correção pontual.
- Automatizar e monitorar: acompanhar a execução desde a origem dos dados.
O Tax Performance Index (TPI), da Confeb, de 2026, mostra a importância atribuída ao tema: entre as empresas respondentes, 63% apontaram automação fiscal como KPI prioritário para os próximos 12 meses. Apenas 12% declararam ter mais de 75% dos processos automatizados.
Novo propôs posicionar equipes em seis frentes: contratos, pagamentos, apuração assistida, obrigações acessórias do legado, medição e documentos fiscais. A reforma, argumentou, não pode ser conduzida inteiramente dentro do tributário.
Tesouraria ajuda a medir o resultado
Para o executivo, demonstrar o efeito das falhas no caixa ajuda a envolver os responsáveis pelos processos. O problema deixa de ser percebido apenas como uma pendência do fiscal.
Ele apontou a tesouraria como aliada para medir melhorias e acompanhar o prazo de retorno dos créditos. Também recomendou sanear cadastros e conciliar as notas de 2026 para modelar o caixa conforme a operação de cada empresa. Essa integração é central na discussão sobre os gargalos financeiros da reforma tributária.
IA exige informação controlada e revisão humana
Novo recomendou usar agentes de IA em tarefas delimitadas, como analisar objetos e responsabilidades de contratos, dentro de um conjunto controlado de informações e com revisão humana. Também ressaltou sigilo, LGPD e rastreabilidade.
Perguntas genéricas sobre os efeitos da reforma na empresa, alertou, podem gerar respostas especulativas e confiança indevida. Sua recomendação prática é começar pela qualidade dos dados e pela clareza das responsabilidades: a tecnologia entra depois, para executar um processo que a empresa já compreende e consegue acompanhar.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
