Uma liminar atribuída à 9ª Vara da Fazenda Pública de São Paulo autoriza uma prestadora de serviços a retirar IBS e CBS da base do ISS a partir de 1º de janeiro de 2027. O ponto decisivo para a rotina fiscal é o alcance: a proteção relatada é individual e não autoriza outras empresas a mudar seus cálculos.
A medida teria sido concedida em 3 de novembro, no Mandado de Segurança nº 1161497-36.2026.8.26.0053, apresentado por ROIT INNOVATION DESENVOLVIMENTO S/A contra autoridades fazendárias municipais. A publicação que detalha o caso informa que a ordem alcança o ISS devido ao Município de São Paulo durante a coexistência dos regimes tributários.
Há, porém, uma validação pendente: a íntegra judicial e o andamento processual não estão entre os documentos disponíveis para esta análise. Os detalhes abaixo correspondem ao relato publicado em 6 de novembro. Antes de implementar qualquer mudança, é necessário conferir o comando original e sua situação processual.
Quem está protegido e a partir de quando
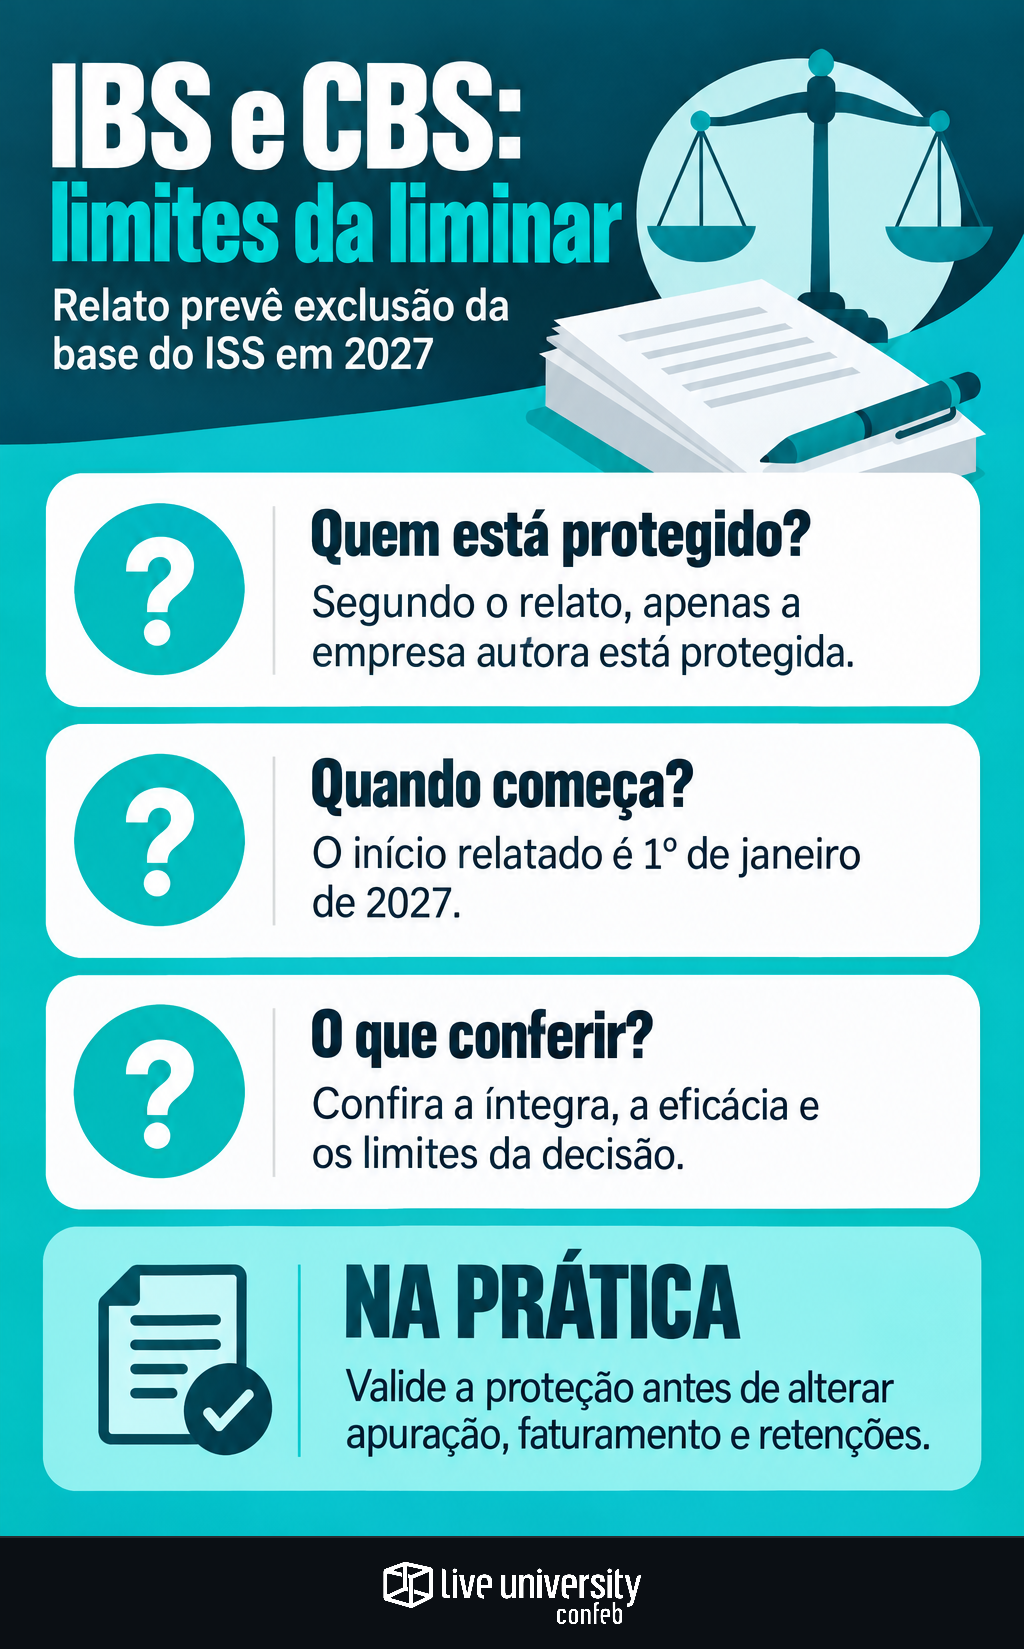
O relato identifica uma beneficiária: a empresa que impetrou o mandado de segurança. Não descreve autorização geral para prestadores paulistanos, empresas do mesmo setor ou integrantes de um grupo econômico. Tampouco permite concluir que fornecedores e clientes da impetrante tenham proteção própria.
O marco inicial informado é 1º de janeiro de 2027. A notícia não oferece fundamento para aplicar a exclusão às competências de 2026, recuperar recolhimentos anteriores ou estender o tratamento a ISS devido a outros municípios. Essas hipóteses exigiriam análise específica, não uma extrapolação da notícia.
A duração relatada acompanha a coexistência dos regimes da reforma. Isso não torna a medida definitiva: uma liminar pode ser revista ou suspensa. O acompanhamento processual precisa continuar depois da implantação, com responsável definido e procedimento para revisar o tratamento fiscal se a ordem mudar.
A disputa está no significado de preço do serviço
O núcleo jurídico é a interpretação do preço do serviço, indicado no artigo 7º da Lei Complementar nº 116/2003 como base do ISS. A controvérsia consiste em definir se os montantes de IBS e CBS integram esse preço ou devem permanecer separados para calcular o imposto municipal.
Conforme a descrição do processo, o Município de São Paulo defendeu que excluir tributos dessa base dependeria de autorização expressa em lei complementar nacional. Também sustentou que cálculo por fora e mecanismos de segregação da arrecadação não seriam suficientes para justificar a retirada.
A posição favorável à contribuinte, por sua vez, distingue a remuneração do serviço dos valores destinados aos novos tributos. A discussão não se resolve apenas com o destaque na nota: exige definir o conteúdo jurídico da base do ISS diante da estrutura de incidência e arrecadação de IBS e CBS.
Os fundamentos ainda precisam ser lidos na decisão
O relato atribui à magistrada o uso da legalidade tributária, com referência ao artigo 150, inciso I, da Constituição e ao artigo 97, inciso IV, do Código Tributário Nacional. A questão seria impedir que uma interpretação administrativa ampliasse a base além dos limites legais.
A mesma fonte informa que a decisão utilizou o Tema 118 do STF como referência interpretativa, ressalvando a diferença entre receita ou faturamento e preço do serviço. Essa distinção impede tratar discussões sobre bases de outros tributos como solução automática para o ISS.
Sem a íntegra, não é possível conferir o peso exato atribuído a cada argumento ou eventuais condicionantes. O resultado relatado expressa uma avaliação provisória favorável à contribuinte, não uma tese geral consolidada. Para avaliar outro caso, o jurídico deve examinar também os argumentos municipais, e não apenas reproduzir a conclusão favorável.
O que muda na apuração da beneficiária
Confirmada a ordem e sua eficácia, o efeito descrito é delimitado: apurar e recolher o ISS sem adicionar à sua base os montantes correspondentes a IBS e CBS. A medida não equivale a dispensar o recolhimento dos novos tributos, nem autoriza alterar outros componentes do cálculo sem fundamento específico.
A proteção relatada também impede determinadas medidas municipais quando motivadas exclusivamente por essa não inclusão. Entre elas estão autuação, penalidades, inscrição em dívida ativa ou no CADIN e impedimento à emissão de certidões. A ressalva importa: não se trata de imunidade contra fiscalização ou cobrança por outras irregularidades.
Na implementação, é necessário mapear estabelecimento, serviços, município competente, competência de apuração e documentos alcançados. Como já abordamos nos cuidados antes de alterar o ERP para IBS e CBS na base do ISS, a regra judicial deve virar uma exceção controlada, com testes e conciliação, e não uma configuração indistinta para toda a operação.
Faturamento e retenção exigem análises separadas
No faturamento, devem ser conferidos os campos que compõem o preço, os valores dos tributos e a base utilizada para o ISS. A equipe precisa conseguir explicar a diferença entre o total do documento e a base municipal, preservando memória de cálculo e vínculo com a autorização judicial.
Uma situação operacional possível é a nota emitida com base reduzida enquanto o tomador calcula a retenção por outro critério. Isso não permite concluir, por si só, que o tomador esteja obrigado pela mesma ordem. É preciso verificar o dispositivo, a responsabilidade tributária e as regras aplicáveis à operação.
Por isso, o controle das retenções em serviços deve ser tratado separadamente da autorização para apurar o imposto próprio. Fiscal, faturamento e contas a pagar precisam compartilhar a documentação antes do fechamento, sem transformar uma divergência jurídica em desconto comercial ou ajuste manual sem justificativa.
Por que não há economia quantificada neste caso
A fonte não apresenta faturamento tributável, composição das operações ou memória de cálculo da beneficiária. Também não oferece dados suficientes para calcular uma redução efetiva de desembolso. Atribuir percentual ou valor de economia ao caso seria especulação.
Uma avaliação interna precisa comparar cenários com as mesmas operações e premissas, mudando apenas o tratamento discutido. Deve separar diferença de ISS, efeito contratual e impacto financeiro. Redução de imposto não significa automaticamente redução do preço ao cliente: isso depende das condições comerciais e da distribuição do encargo.
O TPI — Tax Performance Index, da Confeb, de 2026, mostra que apenas 12% das empresas respondentes tinham mais de 75% dos processos fiscais automatizados. O dado ajuda a contextualizar o esforço operacional de uma exceção judicial: mesmo com autorização jurídica, sua aplicação pode exigir controles e conciliações fora dos fluxos automatizados.
O que fazer antes do próximo fechamento
Para a beneficiária, a primeira providência é reunir decisão integral, confirmação de eficácia e análise do jurídico. Depois, documentar o alcance operacional, testar o cálculo e definir quem acompanha recursos e alterações. Essa conexão entre decisão, dados e responsáveis é parte da governança tributária voltada à proteção do caixa.
Para outras empresas, o caso serve como elemento de avaliação jurídica, não como autorização de exclusão. A existência de uma decisão favorável a terceiro não elimina a necessidade de fundamento próprio para o tratamento adotado.
A conclusão prática é separar três perguntas: quem está protegido, desde quando e para quais operações. Só depois dessas respostas cabe discutir parametrização e impacto financeiro. Até a conferência da íntegra e do andamento, o caso deve ser tratado como uma liminar individual relatada, não como mudança geral na base do ISS.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
