O ISS sobre serviços tomados exige duas decisões: qual município pode cobrar e quem deve recolher. O endereço do fornecedor e o campo “ISS retido” da NFS-e não resolvem essas perguntas sozinhos.
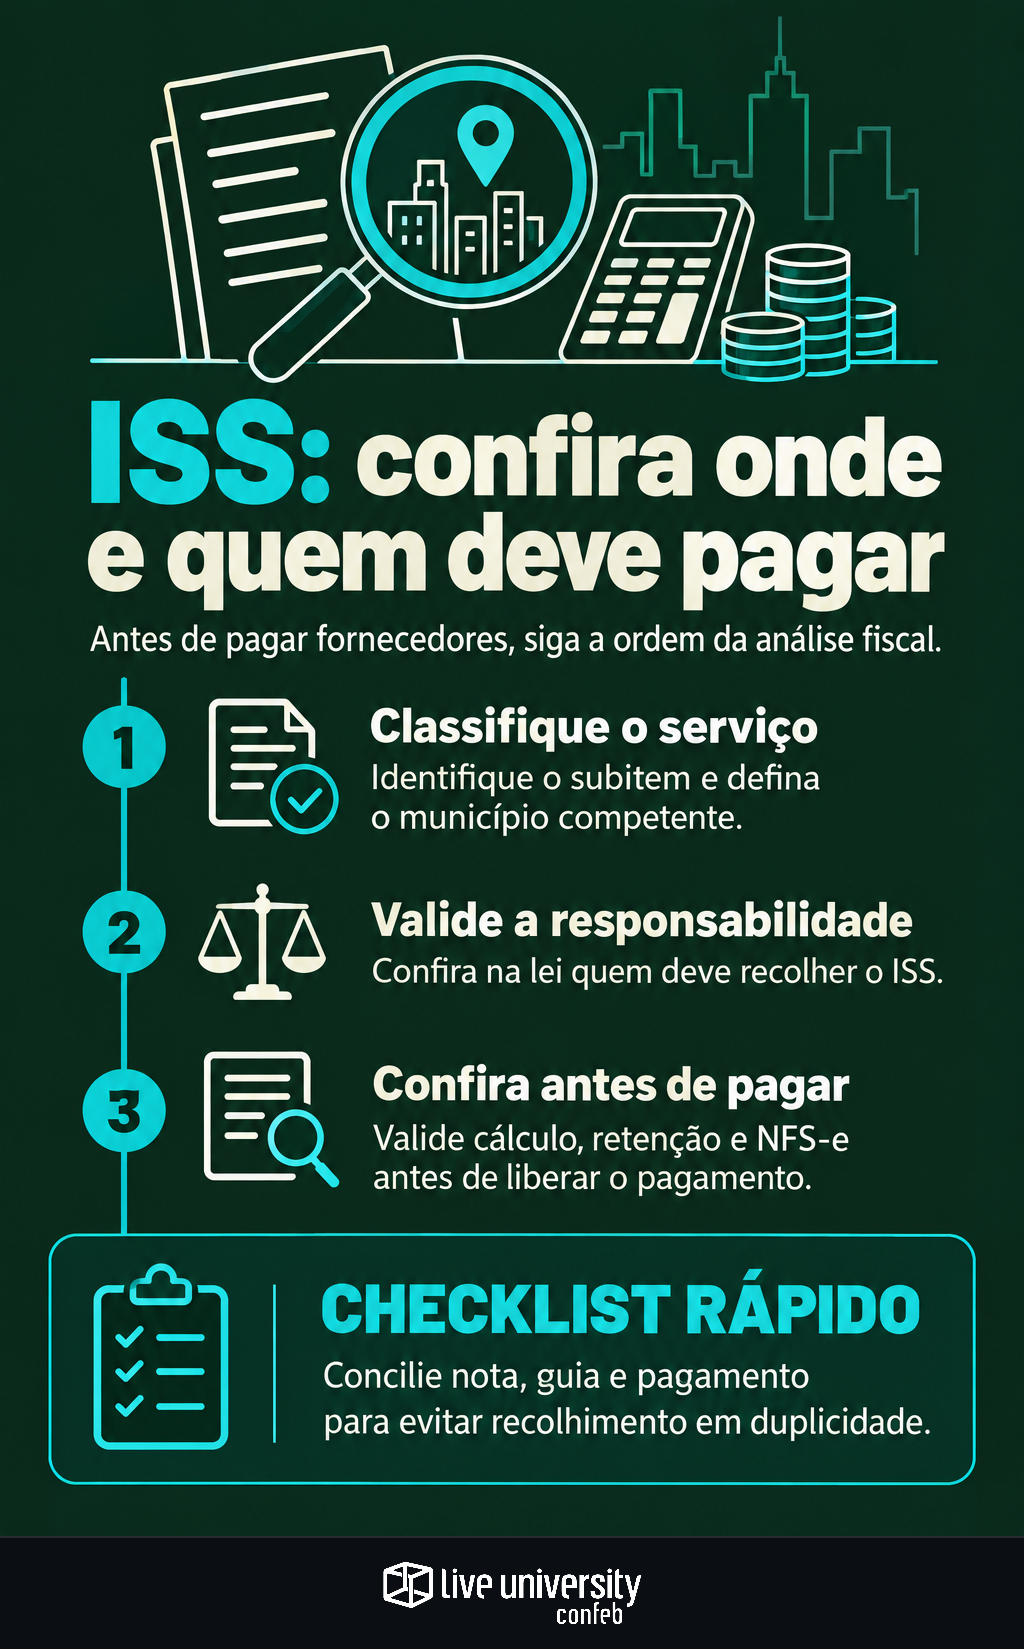
Antes de liberar o pagamento, siga esta ordem: classifique o serviço, defina o município competente, identifique o responsável e confira o cálculo. Isso evita transformar um erro de preenchimento em recolhimento indevido.
A análise integra a conferência das retenções antes do pagamento de serviços, mas o ISS exige atenção específica à legislação municipal e às regras nacionais.
Classifique o que foi executado
Compare contrato, pedido, medição ou aceite com a descrição da NFS-e. Depois, identifique o subitem da lista anexa à Lei Complementar nº 116/2003 e sua correspondência com o código municipal. CNAE e descrição genérica, como “serviços técnicos”, não substituem essa análise.
Se o contrato reunir atividades diferentes, verifique se existem prestações autônomas e documentação que sustente a separação. Não divida valores apenas para mudar o tratamento tributário.
O mesmo cuidado vale para cobranças chamadas de reembolso: a distinção entre rateio de despesas e prestação de serviço depende da operação e das provas, não apenas do nome usado na cobrança.
Defina o município antes de discutir a retenção
Pelo artigo 3º da LC nº 116/2003, a regra geral é o ISS devido no município do estabelecimento prestador; na falta dele, no domicílio do prestador. Isso não significa adotar automaticamente a sede indicada na nota.
O artigo 4º considera estabelecimento prestador a unidade econômica ou profissional onde a atividade é desenvolvida, permanente ou temporariamente. Uma visita ao cliente, isoladamente, não demonstra a existência dessa unidade.
Em seguida, confira as exceções do artigo 3º. Limpeza de imóveis, por exemplo, segue o local da execução. Não existe regra universal de ISS no município do tomador ou no local da prestação. Considere também decisões judiciais aplicáveis ao serviço analisado.
Identifique quem responde pelo recolhimento
O prestador é o contribuinte, conforme o artigo 5º. Já o artigo 6º permite atribuir responsabilidade a terceiro vinculado ao fato gerador, mediante lei, e estabelece hipóteses nacionais de responsabilidade do tomador. Entre elas está a pessoa jurídica que toma serviços de limpeza do subitem 7.10.
Cruze essas disposições com a legislação do município competente. Registre fundamento, exceções, vencimento, momento da retenção e declaração exigida. O pagamento não deve ser adotado como marco universal da obrigação. Se houver responsabilidade legal, deixar de descontar o imposto do fornecedor não necessariamente libera o tomador de recolhê-lo, conforme o artigo 6º, § 1º.
No Simples Nacional, a retenção não é automaticamente afastada. Observe o artigo 21, § 4º, da LC nº 123/2006: quando cabível, há regras próprias para a alíquota informada na nota, inclusive início de atividade e ausência de informação. Confira também recolhimento por valores fixos e enquadramento como MEI; não aplique a alíquota municipal ordinária sem essa verificação.
Quanto ao cadastro, o STF, no Tema 1.020, considerou inconstitucional exigir cadastro de prestador não estabelecido no município e impor retenção ao tomador pelo descumprimento. A ausência desse cadastro não autoriza retenção automática, mas a decisão não elimina obrigações ou retenções com outro fundamento válido.
Confira o cálculo sem confundir destaque e retenção
Considere um único exemplo hipotético: limpeza de imóvel, subitem 7.10, executada no município B por fornecedor estabelecido no município A. O tomador é pessoa jurídica. Admita prestador fora do Simples, ausência de benefício ou dedução e alíquota de 5% prevista na legislação de B.
A base, em regra, é o preço do serviço, conforme o artigo 7º. Para preço e base de R$ 10.000, o cálculo é R$ 10.000 × 5% = R$ 500 de ISS. Qualquer dedução dependeria de fundamento específico e comprovação.
Considerando somente o ISS, o tomador retém R$ 500, paga R$ 9.500 ao fornecedor e recolhe R$ 500 ao município B, observando seus procedimentos e prazo. O destaque informa o imposto; a retenção representa o desconto e o recolhimento pelo responsável. Em operação sem responsabilidade do tomador, o imposto destacado pode ser recolhido pelo prestador. Não programe ambos para a mesma obrigação.
Use um checklist antes de liberar o pagamento
A aprovação precisa permitir que outra pessoa reconstrua a decisão. Concentre a conferência em quatro registros:
- Serviço e local: contrato, pedido, medição ou aceite, subitem da lista e prova do estabelecimento ou local da execução relevante.
- Responsabilidade e cálculo: fundamento nacional e municipal, regime do prestador, base, alíquota e memória do valor retido ou da dispensa.
- NFS-e: autenticidade, identificação das partes, descrição, competência, município de incidência e indicação da retenção.
- Recolhimento e conciliação: guia, código de receita, vencimento, responsável pelo pagamento e vínculo entre nota, declaração, líquido pago e comprovante.
Se a NFS-e divergir da análise, solicite regularização pelo procedimento admitido pelo município: correção, substituição ou cancelamento e reemissão. E-mail do fornecedor não altera campos tributários. Submeta a liberação à alçada fiscal e acompanhe o vencimento: a divergência documental não suspende automaticamente a obrigação.
Se dois municípios cobrarem o mesmo ISS, reúna contrato, provas da execução, notas, guias e fundamentos das cobranças. Encaminhe o caso ao Fiscal ou Jurídico para avaliar defesa, consulta, restituição ou medida judicial. Se houve pagamento ao município considerado incorreto, não compense por conta própria com o devido a outro. A recuperação exige procedimento próprio; o pagamento anterior não quita automaticamente a obrigação perante o município competente.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
