A discussão sobre a LC 236/2026 exige mais que atualizar o calendário do contencioso. Os reflexos apontados para o processo administrativo fiscal federal alcançam a preparação da impugnação, a organização das provas, o cabimento de recursos e o acompanhamento de decisões dos tribunais superiores. O risco operacional é transformar uma interpretação sobre a mudança em regra automática de protocolo.
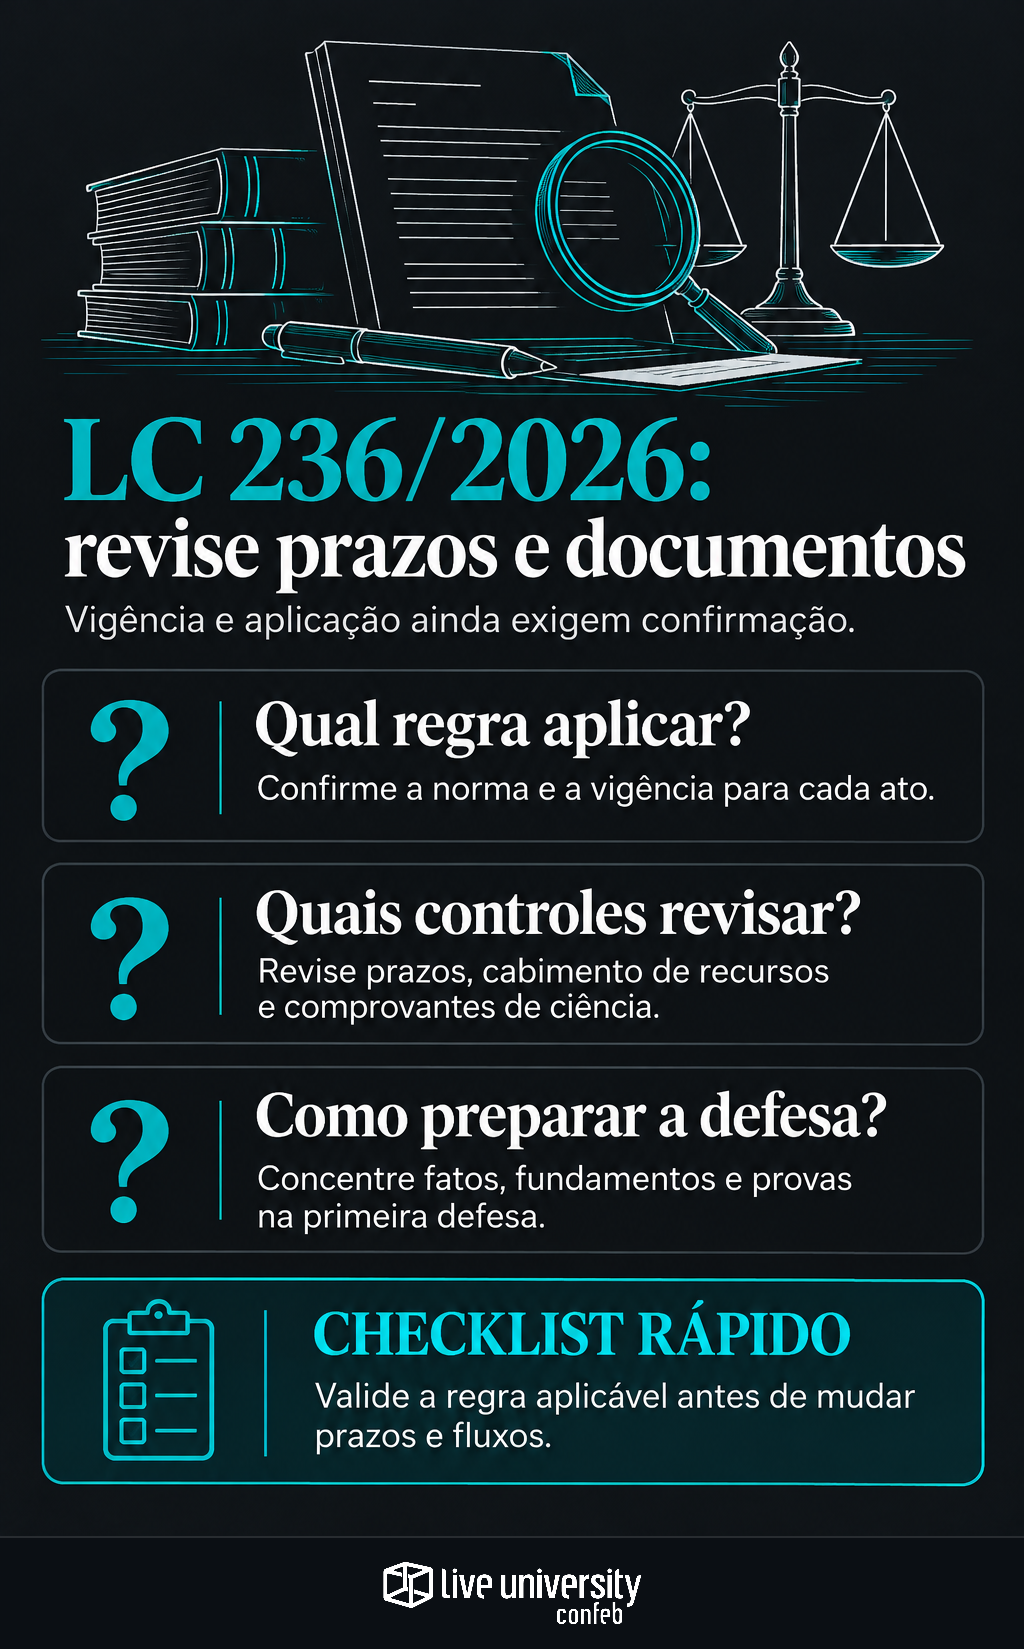
Para a empresa, há duas tarefas distintas: determinar a norma aplicável a cada ato e preparar os controles necessários para cumpri-la. Mesmo uma alteração aparentemente simples, como trocar dias corridos por úteis, exige conferir intimação, instrumento processual e regime de transição.
Na análise jurídica de Diego Diniz Ribeiro, publicada em 4 de novembro, os artigos 208-A a 208-J e 211-B são apresentados como normas gerais inseridas no CTN. Os dispositivos são examinados aqui a partir dessa análise, sem conferência independente do texto oficial. A data da publicação da lei, sua cláusula de vigência e eventuais atos posteriores não estão confirmados nesta matéria.
Dois anos de adaptação não definem, sozinhos, a vigência
Ribeiro descreve o artigo 211-B como uma regra que concede dois anos para os entes federativos adequarem suas legislações aos critérios mínimos do CTN. Relata também aplicação supletiva desses dispositivos quando a adequação não ocorrer. O autor interpreta esse intervalo como equivalente a uma vacância e sustenta a prevalência do padrão geral sobre regras federais incompatíveis.
Prazo de adaptação, entrada em vigor e aplicação a um ato processual não são sinônimos. Para fixar uma orientação, é necessário confrontar a disposição transitória com a cláusula de vigência e identificar o marco inicial pertinente. Não cabe contar dois anos desde a notícia nem presumir que todas as alterações produzam efeitos simultaneamente.
O alcance federal também precisa ser examinado por matéria. A análise distingue o contencioso específico do IBS, regulado pela LC 227/2026, do procedimento federal referido para CBS e Imposto Seletivo. Seu argumento é que a existência de um rito especial não afastaria, por si, os padrões mínimos do CTN.
Na prática, prepare uma matriz com dispositivo, procedimento, marco temporal, ato afetado e fundamento da orientação. Separe comandos legais relatados, adaptações operacionais ainda necessárias e conclusões interpretativas. Não se deve presumir que todo efeito legal dependa de regulamentação, nem que todo ajuste possa ser executado imediatamente.
O recurso especial concentra o conflito de prazos
A análise atribui ao artigo 208-D a contagem em dias úteis para recursos, defesas e incidentes, além da suspensão entre 20 de dezembro e 20 de janeiro. Para o recurso especial, aponta prazo de 20 dias úteis, em contraste com os 15 dias corridos do regime federal que descreve.
O próprio autor diferencia os instrumentos. Relata que impugnação e recurso voluntário passaram à contagem em dias úteis com alterações da LC 227/2026. Para embargos de declaração e agravo contra despacho que nega seguimento ao recurso especial, menciona mudança regimental pela Portaria MF 1.398/2026. Logo, não propõe uma situação uniforme para todos os prazos federais.
O cadastro processual deve individualizar cada instrumento, prazo, unidade de contagem, suspensão e comprovante de ciência. Os números apontados pelo articulista não autorizam a adoção indiscriminada do prazo mais longo. A alteração do sistema precisa de fundamento documentado e validação jurídica para o processo concreto.
Vale aplicar a mesma disciplina da revisão de admissibilidade do recurso ao CARF: conferir prazo, cabimento e representação antes do protocolo. Uma contagem independente ajuda a detectar divergências do sistema, mas não substitui a identificação da regra aplicável.
A primeira defesa precisa concentrar fatos e provas
Ribeiro relaciona o artigo 208-C à exigência de impugnação tempestiva para suspender a exigibilidade do crédito. Também descreve, no artigo 208-D, a concentração dos motivos de fato e de direito na primeira manifestação, com exceções para força maior, superveniência e contraposição a elementos posteriores.
O autor questiona a extensão da restrição a novos fundamentos jurídicos, mas reconhece entendimentos contrários. Essa discussão doutrinária não equivale a precedente favorável. Portanto, não oferece base segura para reservar deliberadamente argumentos para uma etapa posterior.
A providência operacional é reforçar a organização da impugnação com provas por cobrança. Em exemplo hipotético de autuação sobre créditos, cada exigência deve estar ligada às notas fiscais, aos contratos, aos registros de recebimento e aos cálculos correspondentes. Uma pasta volumosa, sem essa conexão, dificulta a demonstração dos fatos.
Revise modelos de impugnação, índices de anexos, procurações e memórias de cálculo. Compras e Supply Chain precisam receber pedidos específicos, com responsáveis e datas. A revisão também deve alcançar a retenção de documentos fiscais vinculados a processos. Se um documento chegar depois, preserve o histórico da solicitação e a justificativa para sua apresentação posterior.
Embargos e recursos exigem rever os fluxos internos
A análise atribui ao CTN previsão legal de embargos de declaração contra manifestações com conteúdo decisório, com alcance superior ao da sistemática regimental descrita. Relata ainda contraditório em cinco dias úteis, mesmo sem potencial alteração do resultado. Isso demanda identificar decisões que antes não entravam no fluxo de avaliação de embargos.
Para o recurso especial, Ribeiro apresenta a divergência interpretativa entre colegiados do mesmo tribunal como hipótese mínima de cabimento, quando houver instância superior. Também descreve vedação ao recurso hierárquico contra decisão definitiva favorável ao contribuinte. A aplicação desses pontos exige examinar sua relação com o rito federal e a transição.
Não basta atualizar textos-padrão. Revise roteiros de admissibilidade, responsáveis pela análise das decisões e registros de encerramento. Uma decisão favorável deve passar pela conferência dos recursos cabíveis e da situação processual. Identificar omissão ou contradição também não dispensa avaliar prazo, cabimento e efeitos dos embargos.
Precedente vinculante e suspensão pedem provas diferentes
No artigo 208-G, Ribeiro identifica vinculação administrativa a precedentes e defende uma leitura ampla do conjunto abrangido. A extensão desse rol é uma interpretação do autor. Para a defesa empresarial, importa identificar a decisão invocada, seu caráter vinculante e a correspondência entre a questão decidida e os fatos autuados.
Já o artigo 208-J é descrito como fundamento para sobrestamento automático quando STF ou STJ determinarem suspensão coletiva sobre a mesma questão jurídica. Afetação de tema e ordem de suspensão não são equivalentes. A comparação feita pelo autor com o artigo 100 do Ricarf não autoriza presumir paralisação por qualquer julgamento pendente.
Ribeiro também propõe reunir novamente processos apartados em determinada situação de julgamento. Trata-se de solução interpretativa para uma lacuna que identifica, não de procedimento administrativo confirmado. O controle interno deve distinguir tema discutido, ordem judicial, crédito alcançado e situação reconhecida nos autos da empresa.
A revisão começa nos controles, não no prazo maior
O TPI — Tax Performance Index, da Confeb, de 2026, registra Contencioso Tributário entre os indicadores considerados mais importantes por 43% das empresas respondentes. Mudanças na legislação aparecem como barreira para melhorar o desempenho dos indicadores para 28% delas. Os resultados contextualizam a necessidade de conectar acompanhamento normativo e execução da defesa.
O próximo passo é inventariar processos, revisar documentos e testar controles de prazo. A orientação interna deve registrar o que foi confirmado em norma oficial, o que exige adaptação operacional e o que permanece interpretação. Assim, a equipe se prepara sem transformar uma leitura doutrinária em precedente ou uma expectativa de mudança em prazo de protocolo.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.