Uma NF-e aparece no ERP, o XML é importado e o fornecedor está cadastrado. Isso permite iniciar a conferência, mas não confirmar a operação. A manifestação do destinatário deve refletir os fatos da relação comercial, não apenas a chegada de um arquivo.
A nota pode indicar o estabelecimento errado, envolver mercadoria recusada ou não corresponder a uma compra reconhecida. Automatizar a confirmação sem conferir essas situações transforma captura de documentos em declaração fiscal indevida.
O fluxo seguro separa identificação, comprovação da operação e transmissão. O ERP cruza dados e aponta pendências; regras aprovadas pelo Fiscal definem quando concluir automaticamente e quando exigir análise humana.
Diferencie os quatro eventos no ERP
O Ajuste SINIEF 07/05 e a documentação do Portal Nacional da NF-e orientam essa distinção. A interface deve apresentar os eventos pelo nome, sem um botão genérico de “aceitar nota”.
- Ciência da Emissão: registra conhecimento da emissão, sem conclusão sobre a operação; não comprova recebimento nem reconhecimento definitivo da compra.
- Confirmação da Operação: declara que a operação ocorreu; quando há circulação de mercadorias, deve observar a entrada física no estabelecimento, conforme as regras aplicáveis.
- Desconhecimento da Operação: informa que o destinatário não reconhece a operação descrita; não se aplica simplesmente porque a entrega está pendente.
- Operação não Realizada: informa que uma operação reconhecida não se efetivou, com a justificativa correspondente.
A Ciência não é aceite provisório nem etapa obrigatória antes de todo evento conclusivo. Quando utilizada, exige acompanhamento da conclusão cabível. Confirmar também não autoriza pagamento ou valida crédito tributário automaticamente. Além disso, a confirmação impede o cancelamento da NF-e pelo emitente: importar o XML não pode dispará-la sozinho.
Parametrize a obrigação e os prazos aplicáveis
Antes da automação, o Fiscal deve aprovar uma matriz de aplicabilidade. Considere o Ajuste SINIEF 07/05, seus anexos e alterações, a legislação estadual pertinente e as especificações técnicas vigentes. Não aplique um prazo único a todas as notas.
- Abrangência: CNPJ do estabelecimento, UF e características das operações alcançadas.
- Obrigação: evento exigido, fundamento normativo e vigência da regra.
- Contagem: marco inicial, unidade de tempo e prazo de cada evento.
- Alertas: antecedência, responsável, substituto e escalonamento.
- Governança: aprovador, responsável pela atualização e histórico de versões.
Separe prazo legal de limite técnico de recepção. O ambiente aceitar um evento não demonstra, por si só, cumprimento tempestivo. O Fiscal interpreta a regra; TI implementa e testa os parâmetros, preservando a vigência para não recalcular documentos anteriores indevidamente.
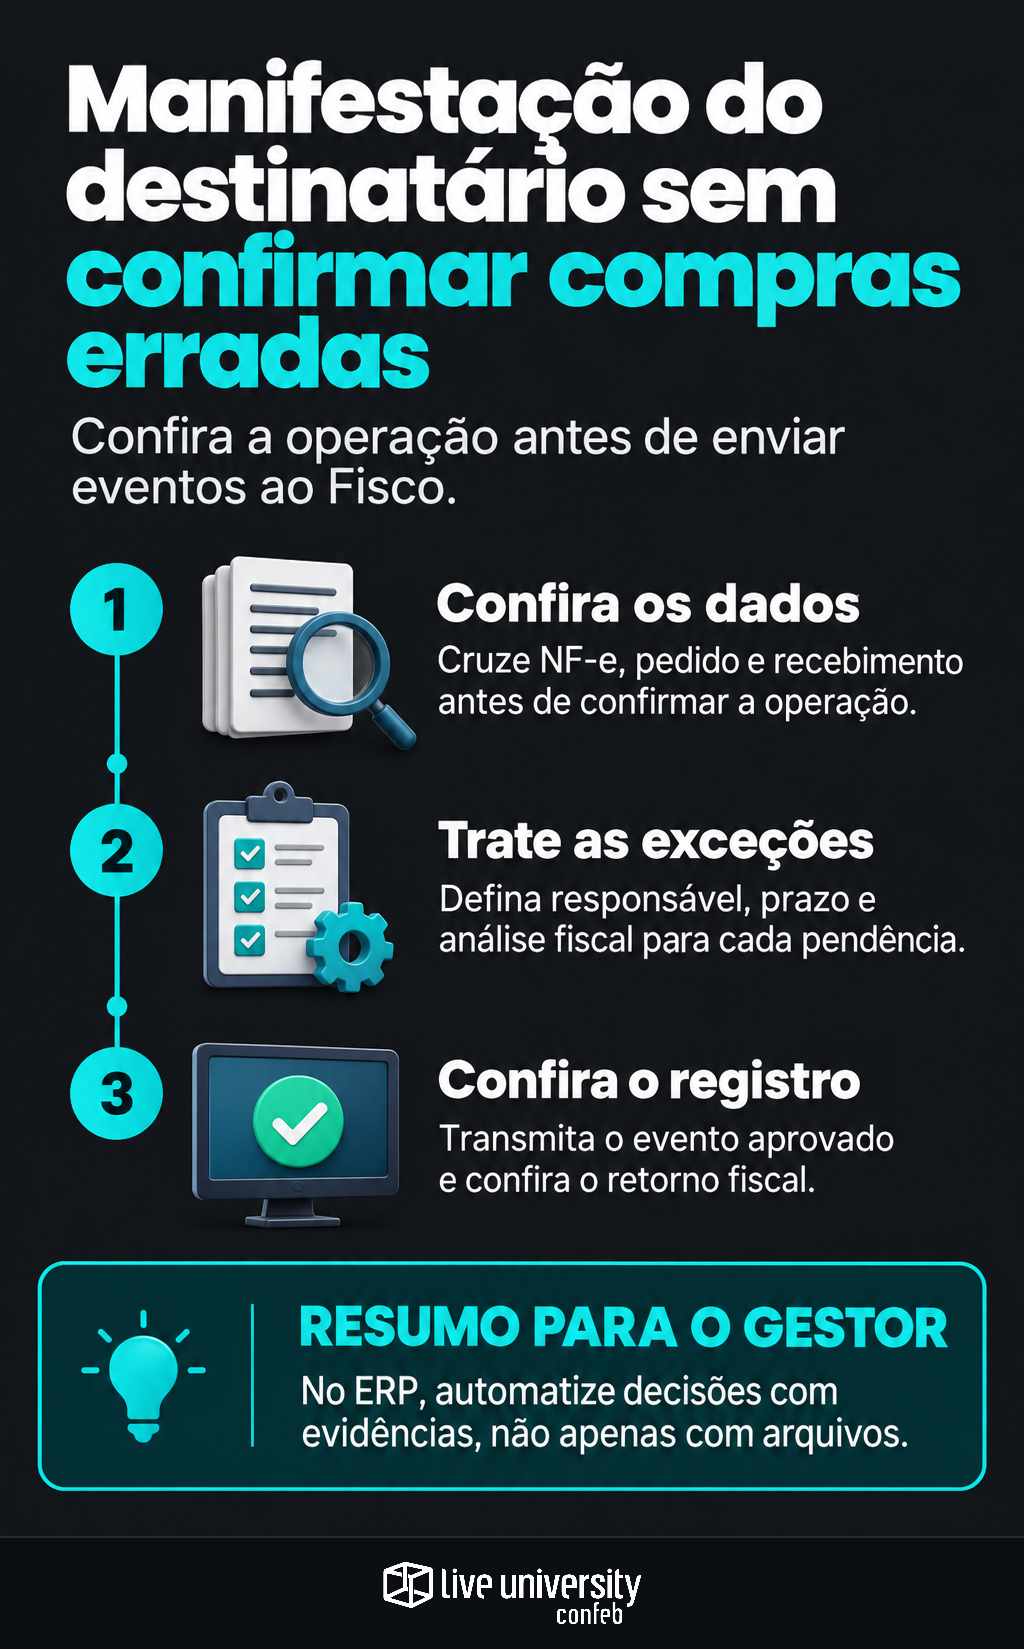
Cruze a NF-e com pedido e recebimento
Comece pela chave de acesso, situação da NF-e e CNPJ completo do destinatário. A mesma raiz de CNPJ não basta: uma compra reconhecida pela matriz não comprova que a nota emitida para uma filial está correta.
Relacione fornecedor, pedido, itens e recebimento. Compare produtos, unidades, quantidades e valores, com conversões e tolerâncias aprovadas. Admita vários pedidos por nota ou várias notas por pedido quando necessário. Use registros de entrada e conferência, não apenas agendamento ou aviso de expedição. Operações sem pedido precisam de rota própria de validação.
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, 100% das empresas respondentes utilizam ERP, mas apenas 18% apresentam nível avançado no tratamento de dados. Para a manifestação do destinatário, o contraste reforça uma distinção prática: ter informação disponível não significa ter evidência suficiente para decidir.
Trate entregas parciais e divergências como exceções
Em um exemplo ilustrativo, o pedido prevê entregas em etapas, mas a NF-e abrange mercadorias ainda não recebidas integralmente. O ERP deve mostrar o saldo e bloquear a conclusão automática. A manifestação se refere à NF-e: não existe confirmação independente por item ou fração recebida.
Isso não autoriza classificar toda entrega parcial como Operação não Realizada. O Fiscal precisa avaliar a documentação e os fatos. Se a compra é reconhecida, mas a mercadoria diverge da faturada, também não cabe usar Desconhecimento apenas para retirar a nota da fila.
Uma devolução posterior não transforma automaticamente uma operação realizada em operação que nunca ocorreu. Preserve o histórico da entrada e os documentos da devolução. A análise deve respeitar a sequência dos fatos, não apagar a divergência.
Dê responsável e prazo à fila de exceções
Cada pendência deve mostrar motivo, documentos vinculados, decisão necessária, responsável e prazo interno anterior ao vencimento legal. O sistema pode detectar CNPJ divergente, ausência de pedido, falta de recebimento, duplicidade e diferenças acima da tolerância.
- Compras: confirma contratação e pedido e esclarece divergências com o fornecedor.
- Recebimento: comprova entrada, quantidades, recusas, avarias e diferenças de mercadoria.
- Fiscal: define o evento cabível e aprova exceções e regras automáticas.
- TI e integração: mantêm captura, transmissão, acessos e recuperação de falhas.
Exija aprovação humana diante de evidências contraditórias, enquadramento incerto ou justificativa dependente de apuração. Prazo próximo aumenta a prioridade, não autoriza confirmar por falta de resposta. Um painel de indicadores fiscais integrado a Tax e Compras ajuda a acompanhar exceções sem responsável, vencimentos e resultados ainda não conciliados.
Concilie o evento transmitido com o retorno fiscal
Separe os estados identificado, em análise, aprovado para transmissão, enviado, registrado e rejeitado. O retorno de transporte ou recebimento do lote não substitui a conferência do resultado individual e da vinculação do evento à NF-e.
Guarde XML do evento, resposta, protocolo quando houver, datas e códigos de retorno. Vincule evidências, aprovador e versão da regra aplicada. Nas rejeições, registre causa, responsável e providência. Em timeout, consulte a situação antes de retransmitir: ausência de resposta local não prova ausência de registro.
Use controles contra duplicidade e concilie manifestações realizadas por outros canais autorizados. Na retomada fiscal após indisponibilidade do ERP, confronte a fila local com o ambiente autorizador, sem presumir prorrogação. O objetivo não é zerar pendências a qualquer custo, mas transmitir decisões sustentadas por evidências e conferir seu registro.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
