Por Helena Prado
26 de outubro de 2026
MEIs e nanoempreendedores são alcançados por novas simplificações documentais na reforma tributária do consumo, mas por caminhos diferentes. Para os nanoempreendedores, foram anunciadas dispensas de cadastro e emissão de documentos. Para o MEI, a novidade é o aproveitamento da declaração anual em operações delimitadas pelo destinatário.
O Decreto nº 13.140/2026 e a Resolução CGSN nº 195/2026 estão no centro das medidas divulgadas pela Receita Federal em 23 de outubro. O alcance descrito é de redução de obrigações acessórias, não de dispensa geral de deveres fiscais.
Para quem administra fornecedores, recebimento fiscal e ERP, a distinção importa: uma regra voltada ao consumidor final pessoa física não se estende automaticamente às compras empresariais. Também não permite concluir que houve redução de imposto, alteração de preço ou criação de crédito para o adquirente.
Nanoempreendedor e MEI recebem tratamentos diferentes
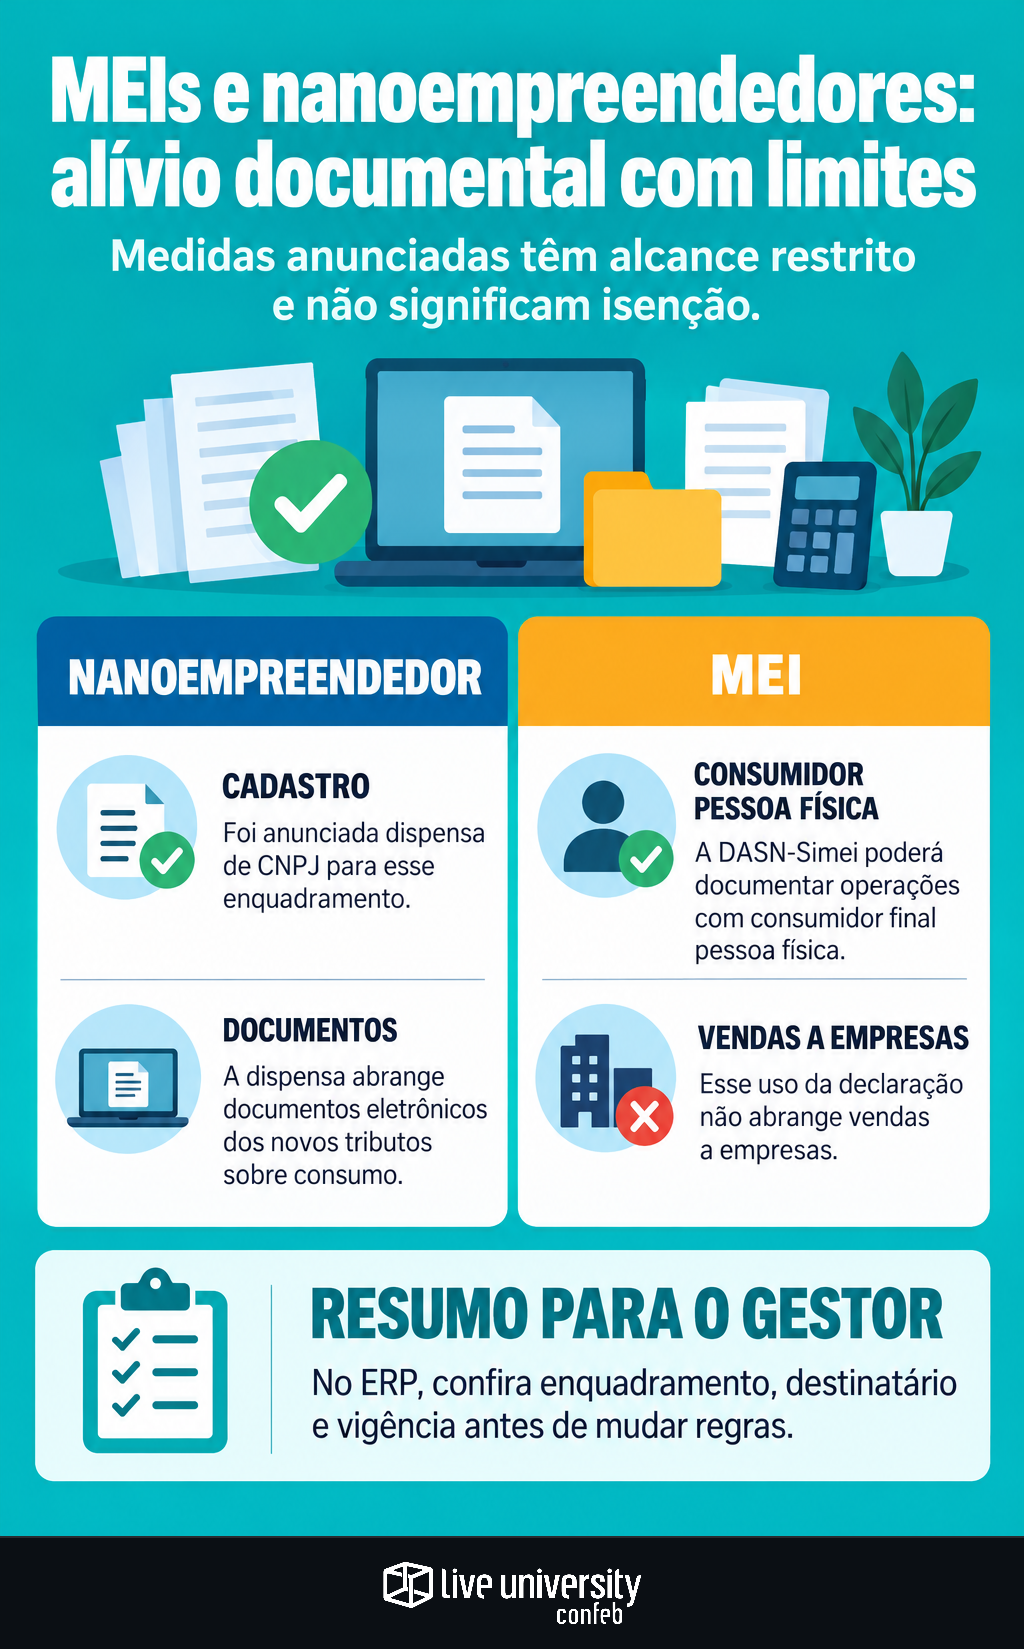
Para os nanoempreendedores, a Receita informa dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica, o CNPJ, e de emissão dos documentos fiscais eletrônicos relacionados aos novos tributos sobre o consumo. A descrição oficial associa esse público a atividades econômicas de pequena dimensão e baixo volume de receitas.
Já o MEI poderá utilizar a Declaração Anual Simplificada para o Microempreendedor Individual, a DASN-Simei, como documento fiscal eletrônico nas operações destinadas ao consumidor final pessoa física. Essa condição faz parte do alcance anunciado; não é um detalhe secundário da operação.
A divulgação de 25 de outubro sobre os mesmos atos converge com a comunicação da Receita quanto à simplificação de obrigações acessórias. Não acrescenta, no material disponível, outra hipótese de dispensa. São divulgações do mesmo conjunto de medidas, e não benefícios cumulativos.
O antes e o depois não significam uma dispensa universal
A comparação exige cautela. Os comunicados descrevem o resultado pretendido pelos novos atos, mas não reproduzem integralmente as regras anteriores. Portanto, não demonstram que todo nanoempreendedor estivesse antes obrigado a obter CNPJ ou emitir todos os documentos agora mencionados.
No caso do MEI, a novidade anunciada é atribuir à declaração anual uma função documental nas operações abrangidas. Isso é diferente de extinguir a DASN-Simei ou de afirmar que toda venda anterior ao consumidor pessoa física exigia documento individual. A comparação jurídica completa depende das normas aplicáveis a cada situação.
Com essa ressalva, o alcance informado pode ser organizado assim:
- CNPJ do nanoempreendedor: dispensa anunciada para esse enquadramento, sem extensão automática ao MEI.
- Documentos do nanoempreendedor: dispensa referente aos documentos eletrônicos ligados aos novos tributos sobre o consumo, não a qualquer registro comercial ou fiscal.
- DASN-Simei: aproveitamento como documento fiscal eletrônico nas operações do MEI com consumidor final pessoa física.
- Vendas do MEI a empresas: não estão abrangidas pelo recorte de destinatário descrito para esse uso da declaração.
Quanto ao que permanece, a conclusão segura é restrita: o anúncio não elimina a DASN-Simei nem demonstra a extinção dos recolhimentos e demais deveres previstos em outras regras. Uma dispensa específica não comprova a eliminação de obrigações fora de seu alcance.
Publicação, vigência e efeitos são datas distintas
O Decreto nº 13.140 é de 21 de outubro de 2026. Sua publicação em edição extra do Diário Oficial da União naquele dia é informada na divulgação sobre o uso da declaração anual pelo MEI. Essa informação antecede o comunicado da Receita, publicado em 23 de outubro.
A íntegra dos atos, porém, não acompanha os materiais disponíveis para esta análise. Assim, não foi possível confirmar diretamente no texto oficial as cláusulas de vigência e produção de efeitos. Também não há informação suficiente para atribuir à Resolução CGSN nº 195/2026 a mesma data de publicação do decreto.
A data da notícia não determina quando uma obrigação muda. Publicação, entrada em vigor e produção de efeitos podem coincidir ou seguir marcos diferentes. Sem a conferência dos dispositivos, não cabe afirmar que todas as medidas já alcançam indistintamente as operações de outubro.
No ERP, essa diferença envolve a relação entre regra e período da operação. É a mesma preocupação presente no controle de versões e períodos nas integrações fiscais: atualizar uma configuração não significa que ela possa ser aplicada a todo o histórico.
O destinatário muda a análise do recebimento fiscal
Um exemplo hipotético ajuda a visualizar o limite. Um MEI presta serviço a uma pessoa física que é consumidora final. Essa situação corresponde ao recorte anunciado para utilização da DASN-Simei. Se o mesmo prestador atender uma empresa, uma condição essencial muda: o destinatário deixa de ser pessoa física.
O exemplo não define qual documento será exigido em cada contratação empresarial. Mostra por que o enquadramento do fornecedor, sozinho, não resolve a análise documental. Natureza da operação, destinatário e período também interferem na regra aplicável.
Outro exemplo hipotético envolve um nanoempreendedor alcançado pela dispensa de CNPJ. Um sistema que aceite apenas esse identificador pode gerar bloqueio cadastral. O problema é diferente da simples falta de preenchimento: trata-se de representar uma hipótese de dispensa, com fundamento e alcance próprios.
Para Compras e Fiscal, os efeitos operacionais estão nessas distinções. Uma validação genérica para “pequenos fornecedores” pode tanto exigir documento dispensado quanto aceitar documento inadequado para uma operação empresarial. O anúncio não oferece base para uniformizar esses tratamentos.
Menos documentos não significa menos imposto
A divulgação do Ministério da Fazenda associa as mudanças à redução de burocracia e custos administrativos e à ampliação da segurança jurídica. São objetivos de conformidade. O material fornecido não quantifica economia por empresa ou por operação.
Obrigação acessória envolve deveres de informação, registro e documentação. Sua simplificação não demonstra, por si só, mudança de incidência, alíquota, base de cálculo ou direito a crédito. Por isso, o anúncio não sustenta presumir isenção nem redução automática do preço de compra.
Essa separação também aparece nas simulações de preços e margens durante a transição. Custo administrativo, tributo do fornecedor e crédito do adquirente são componentes diferentes. A redução de um deles não comprova alteração nos demais.
Enquadramento e guarda documental continuam separados
Outra mudança divulgada no período envolve a LC nº 238/2026 e a ampliação do limite de faturamento do MEI. A publicação sobre essa lei informa sua divulgação em edição extra do DOU em 21 de outubro. Trata-se de tema de enquadramento, distinto da função documental atribuída à DASN-Simei.
Também não há, nos anúncios analisados, autorização geral para eliminar arquivos anteriores. Emissão e conservação respondem a questões diferentes, como discutido na análise sobre retenção de documentos e preservação de provas fiscais.
O ganho anunciado está na redução de formalidades específicas. Seu alcance operacional depende de quatro referências: enquadramento, destinatário, obrigação abrangida e período de aplicação. A conferência dos textos normativos permanece necessária para fechar o calendário e a comparação entre regras anteriores e novas, sem transformar simplificação documental em uma dispensa tributária não demonstrada.
- Receita Federal — Novas medidas simplificam obrigações da Reforma Tributária para nanoempreendedores e MEIs
- Ministério da Fazenda — Novas medidas simplificam obrigações da Reforma Tributária para nanoempreendedores e MEIs
- Mauro Negruni — Novas medidas simplificam obrigações da Reforma Tributária para nanoempreendedores e MEIs
- MEI poderá usar declaração anual como documento fiscal em vendas e serviços a consumidor final
- Nova lei amplia limite de faturamento do MEI e prevê perdão de dívidas
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
