Uma atualização do motor tributário pode corrigir a base de uma compra e alterar indevidamente o crédito de outra operação. Testar apenas o problema que motivou a mudança não basta: é preciso confirmar a correção e preservar os cenários que já funcionavam.
A homologação exige entradas controladas, resultados esperados validados pela área tributária e critérios de liberação definidos antes da execução. A pergunta não é apenas se o cálculo mudou, mas se mudou onde deveria e pelo motivo correto.
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, governança do projeto foi citada por 47% das empresas respondentes entre os fatores de sucesso de projetos tecnológicos em Tax; provas de conceito ou testes piloto apareceram com 33%. Na rotina fiscal, esses elementos podem ser traduzidos em responsáveis definidos, testes reproduzíveis e evidências de aprovação.
Monte a matriz antes de selecionar documentos
Descreva a regra alterada, seu fundamento, a vigência e os estabelecimentos afetados. Identifique dependências: cadastro de produtos, classificação fiscal, parâmetros de fornecedores e integrações. Uma mudança compartilhada pode alcançar operações fora do chamado original.
Cruze tributo, operação, estabelecimento e regime aplicável. Acrescente origem, destino, finalidade da aquisição e perfil das partes quando influenciarem o cálculo. A homologação do motor tributário para compras e logística precisa acompanhar o fluxo operacional, não apenas uma tela.
A matriz deve contemplar:
- Compras: revenda, uso, consumo e ativo, conforme aplicável, com seus tratamentos de crédito.
- Vendas: internas e interestaduais, considerando estabelecimento e destino.
- Devoluções: de compra e venda, inclusive parciais e vinculadas a documentos anteriores.
- Benefícios fiscais: operação elegível e situação sem algum requisito necessário.
- Controles: operações fora do alcance da mudança que devem continuar corretas.
Não teste combinações sem aplicação jurídica ou operacional. Justifique a seleção e cubra as condições alteradas, suas dependências e os cenários de maior risco.
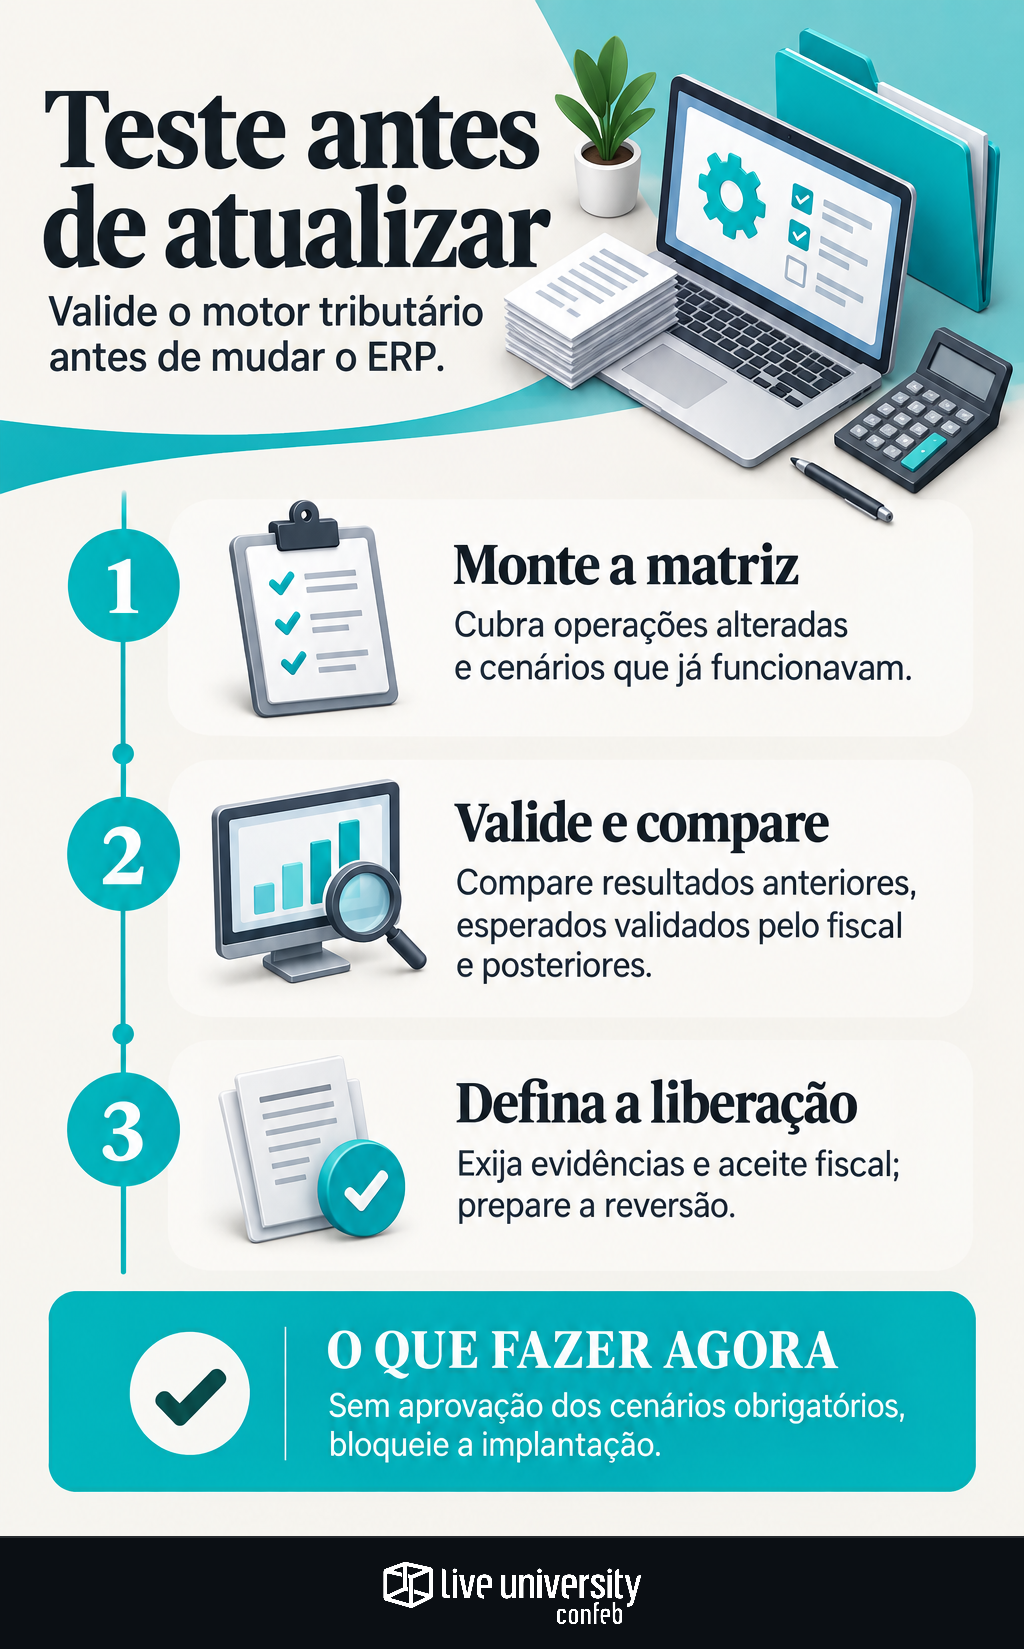
Defina o esperado com validação fiscal
Cada caso deve registrar identificador, objetivo, entradas, versões, fundamento e resultado esperado. A área tributária valida a interpretação e uma memória de cálculo independente da versão em teste.
Detalhe base de cálculo, alíquota, valor do imposto e tratamento de créditos. Inclua enquadramento, benefício e reflexos na escrituração quando aplicáveis. O total do documento pode esconder erros que se compensam entre itens.
Considere uma alteração no tratamento de desconto. Fixe produto, estabelecimento, destinatário, data, valores e natureza do desconto. O fiscal determina seu efeito na base; casos de controle verificam operações sem desconto e com outra natureza de desconto, sem presumir tratamento idêntico.
Preserve a mesma base entre execuções e registre qualquer mudança cadastral. Use dados sintéticos ou mascarados nos testes fiscais, mantendo vínculos entre documentos e parâmetros relevantes. Para regras com vigência, teste operações antes e depois do marco aplicável.
Compare três referências, não só duas versões
Confronte resultado anterior, resultado esperado e resultado posterior. O cálculo antigo ajuda a localizar diferenças, mas não comprova correção: pode conter justamente o erro que motivou a atualização.
Classifique os resultados:
- Correção confirmada: o anterior estava errado; o posterior corresponde ao esperado.
- Comportamento preservado: a operação continua correta.
- Regressão: um cenário antes correto passou a apresentar erro.
- Falha persistente: o problema pretendido não foi corrigido.
- Inconclusivo: faltam dados, fundamento ou evidência.
Investigue divergências por item e componente, identificando regra acionada, parâmetros e versão. Rastrear o cálculo fiscal com seu histórico evita uma comparação de totais sem explicação. Se o esperado estiver errado, revise-o com justificativa e novo aceite fiscal; nunca apenas para fazer o teste passar.
Automatize sem esconder divergências
Automatize os casos recorrentes para carregar entradas, executar cálculos e comparar campos com o esperado. Repita-os após alterações em regras, cadastros críticos ou componentes do motor. Uma execução sem erro técnico não comprova correção tributária.
Adote tolerância somente para precisão e arredondamento justificados. Registre casas decimais, método, momento do arredondamento e tratamento por item ou documento. Uma margem monetária genérica pode esconder uma base incorreta.
Enquadramento, incidência, alíquota aplicável e direito a crédito não são diferenças de arredondamento. Não compense automaticamente divergências positivas e negativas entre itens. Falhas encontradas em produção devem virar casos recorrentes.
Bloqueie a implantação sem evidência e aceite
Defina os responsáveis: a equipe técnica responde por execução e versões; a área tributária, pelo aceite fiscal; Compras e logística, pelos fluxos afetados. Bloqueie a liberação diante de falha crítica, regressão tributária, divergência inexplicada ou ausência de evidência. Caso crítico inconclusivo não está aprovado.
Libere somente com os cenários obrigatórios aprovados, diferenças explicadas e aceite registrado. O pacote deve reunir matriz executada, versões, memórias de cálculo, saídas e pendências não críticas formalmente avaliadas. Verifique os reflexos até documento fiscal, escrituração e apuração, conforme o alcance da mudança.
Prepare a reversão antes da implantação: gatilhos, responsável pela interrupção, restauração de configurações compatíveis e identificação dos documentos afetados. Reverter o software não desfaz documentos emitidos. Se a versão anterior também estiver errada, preveja bloqueio ou contingência controlada, não a retomada automática do erro. Após liberar, acompanhe as operações alteradas e os cenários de maior risco.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
