O calendário de adequação da NF-e, da NFC-e e do CT-e ganhou novas datas de produção, mas não um adiamento geral das obrigações fiscais. Há implantações concentradas em novembro e dezembro de 2026. Em outra frente, mudanças no fluxo de autorização estão previstas para 2027. Tratar esses movimentos como um único prazo pode levar a decisões erradas sobre atualização do ERP e liberação de documentos.
O comunicado da Coordenação Técnica do Encat de 27 de outubro reúne postergações de notas técnicas. Já a NT 2023.002, versão 1.02, publicada em 26 de outubro, combina uma alteração prevista para novembro com outra para abril de 2027. A unidade de controle deve ser a funcionalidade, a versão e o ambiente — não apenas o número da nota técnica.
Para Tax e TI, a consequência é prática: separar o calendário do autorizador, a entrega do fornecedor de software, os testes internos e a entrada em operação. Compras e logística precisam conhecer os impactos sobre recebimento e expedição, sem assumir que uma mudança técnica altera vencimentos tributários.
Quais versões tiveram a produção adiada
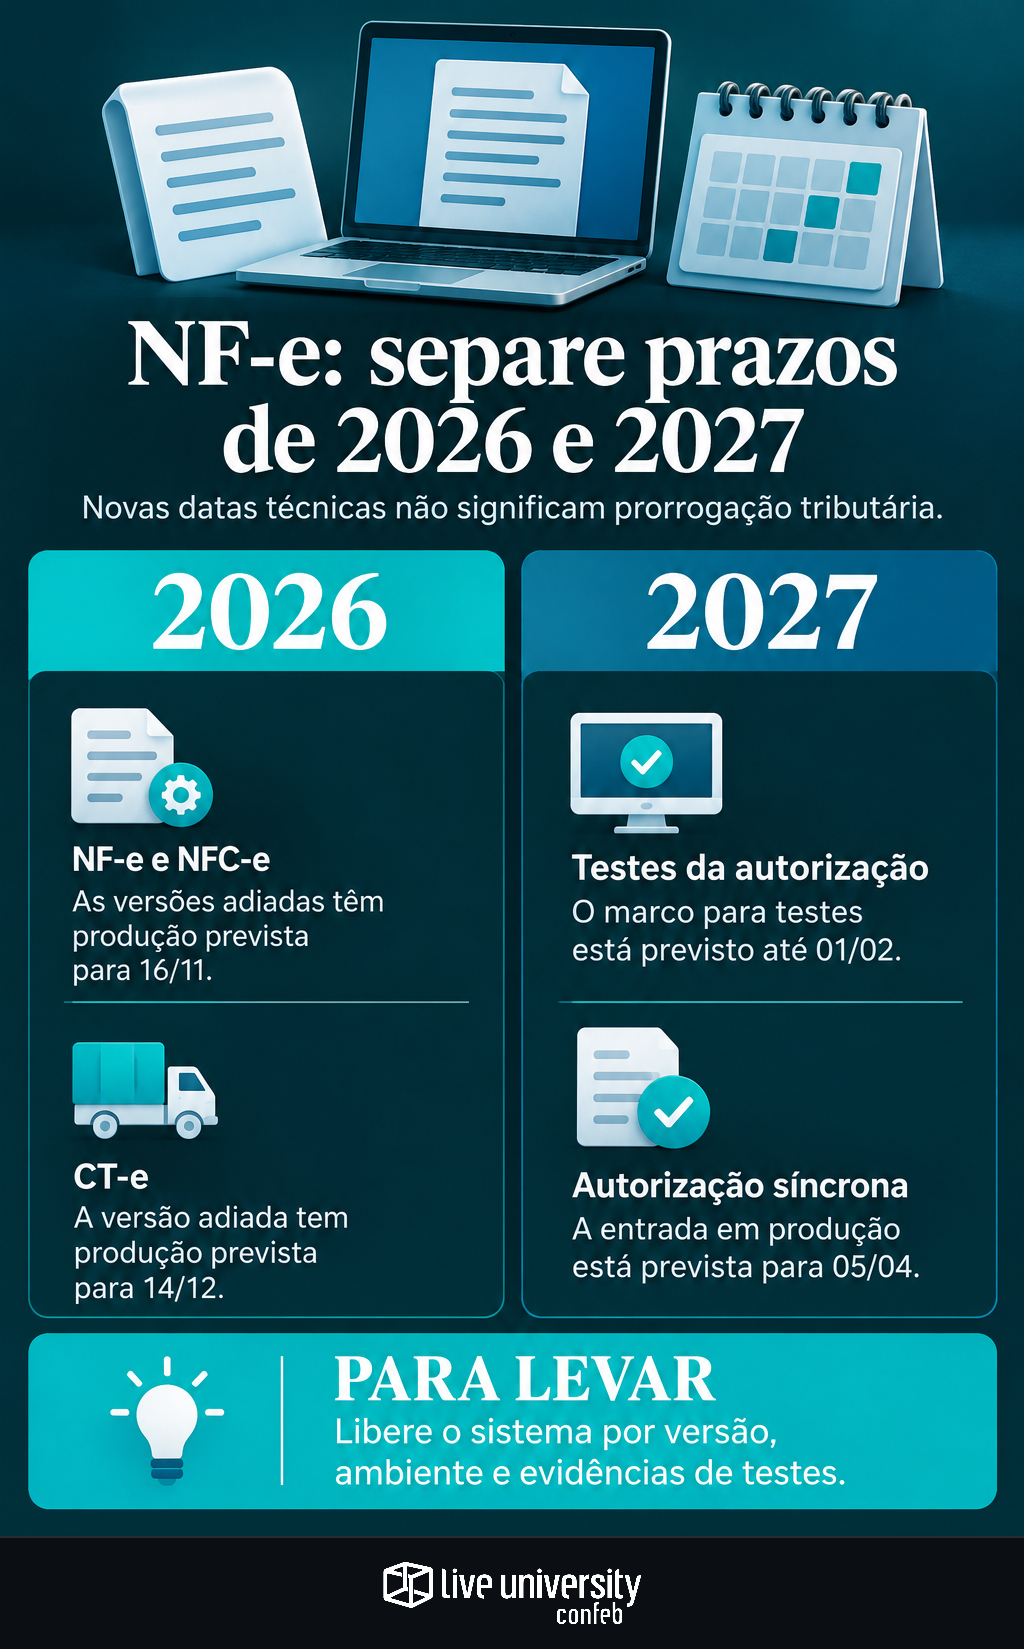
O comunicado sobre as postergações informa os seguintes marcos. Para NF-e e NFC-e, ele apresenta um primeiro conjunto de versões e relembra outras postergações já anunciadas:
| Documento | Nota técnica | Versão | Produção informada |
|---|---|---|---|
| NF-e/NFC-e | 2025.002 | 1.50 | 16/11/2026 |
| NF-e/NFC-e | 2026.007 | 1.00 | 16/11/2026 |
| NF-e/NFC-e | 2026.006 | 1.00 | 16/11/2026 |
| NF-e/NFC-e | 2026.008 | 1.00 | 16/11/2026 |
| NF-e/NFC-e | 2025.002 | 1.52 | 16/11/2026 |
| NF-e/NFC-e | 2026.007 | 1.10 | 16/11/2026 |
| CT-e | 2026.004 | 1.00 | 14/12/2026 |
A relação não informa as datas anteriores, as datas de publicação dessas versões nem os respectivos marcos de homologação. Portanto, não permite calcular quantos dias cada entrega ganhou. A publicação do comunicado em 27 de outubro também não deve ser registrada como data de publicação de todas as notas técnicas.
Outro cuidado: a presença das versões 1.50 e 1.52 da NT 2025.002, ou 1.00 e 1.10 da NT 2026.007, não significa duas instalações independentes. É necessário conferir o histórico de alterações, a eventual substituição entre versões e qual pacote do fornecedor incorpora os requisitos aplicáveis. O controle por versão também é central ao adaptar integrações após mudanças de leiaute do SPED.
A nota de outubro contém marcos de 2026 e 2027
A NT 2023.002, versão 1.02, publicada em 26 de outubro de 2026, trata de procedimentos de emissão e autorização de NF-e e NFC-e. Também abrange regras para emissão de NFC-e por produtores rurais pessoas físicas ao consumidor final. O ano no identificador da nota não corresponde à publicação dessa atualização.
Para 11 de novembro de 2026, está prevista a implantação em produção da desativação dos serviços de inutilização de NF-e e NFC-e no Acre, na Bahia e em São Paulo. A informação associa a mudança aos Ajustes Sinief nº 38 e nº 40 de 2026. Esse marco não deve ser automaticamente deslocado para 16 de novembro: são alterações distintas.
Para 5 de abril de 2027, a mesma nota prevê a eliminação da autorização assíncrona e a solicitação de autorização de forma síncrona, além do limite de um documento por lote de NFC-e. O marco informado para testes é até 1º de fevereiro de 2027. A equipe deve confirmar no documento técnico o alcance de cada regra por modelo, serviço e ambiente antes de configurar o sistema.
Homologação não é produção, nem vencimento de imposto
Homologação é o ambiente destinado à validação técnica. Produção é o ambiente utilizado na operação efetiva. A disponibilidade de um recurso para testes não demonstra, por si só, que ele já deve ser usado na emissão real. Tampouco a data de produção esclarece, isoladamente, a ativação de todas as validações: isso depende do cronograma específico.
Nas postergações para novembro e dezembro, a informação disponível é de implantação em produção. Não há base para deslocar também os testes. Para a alteração de autorização de 2027, há dois marcos expressos. Manter calendários separados evita o erro de esperar a data de produção para começar a homologar.
A distinção vale igualmente para outras frentes de documentos eletrônicos, como a validação do ERP diante das mudanças da NFS-e em testes. São projetos relacionados pela infraestrutura fiscal, mas seus prazos não se transferem entre si. Não há, nas notícias examinadas, indicação de prorrogação geral de recolhimentos ou da transição tributária.
O que muda nas entregas de sistemas
Para as notas adiadas, muda o marco externo de entrada em produção. As notícias não descrevem o conteúdo funcional de cada versão. Assim, não é possível afirmar quais campos, cálculos ou regras de rejeição foram postergados individualmente. O fornecedor deve entregar uma matriz que relacione cada requisito ao pacote de software e à evidência de teste.
No caso da autorização prevista para 2027, há uma mudança de fluxo identificável. Em termos gerais, no processamento assíncrono, o envio e a obtenção do resultado ocorrem em etapas separadas; no síncrono, o resultado integra a resposta à solicitação. Isso exige revisar a interpretação das respostas e os estados do documento no ERP. Para a NFC-e, também deve ser verificada a montagem de lotes com apenas um documento.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra por que a integração merece atenção: entre as empresas respondentes, 100% utilizam ERP, mas 31% ainda fazem envio manual na integração interna entre ERP e plataformas de Tax. O levantamento ouviu 190 profissionais. Para essas operações, revisar o cronograma exige olhar além da instalação de uma atualização.
Transforme as datas em critérios de liberação
Um plano de adequação deve registrar, para cada mudança, documento fiscal, nota técnica, versão, funcionalidade, ambiente, data externa e responsável interno. Quando faltarem o prazo anterior ou a publicação da versão, o campo deve permanecer pendente de confirmação. Preencher por aproximação produz uma comparação aparentemente completa, mas pouco confiável.
Os testes precisam cobrir mais que o envio bem-sucedido. Devem verificar autorização, rejeição, falha de comunicação e conciliação do retorno com o documento no ERP. Se uma resposta não chegar, por exemplo, a rotina deve consultar a situação antes de decidir pelo reenvio. Esse cuidado se conecta ao plano de retomada fiscal sem notas duplicadas.
Na divisão de responsabilidades, Tax valida a interpretação e a aplicabilidade; TI e o fornecedor executam a adequação; as áreas operacionais confirmam os efeitos no processo. A aprovação deve reunir versão instalada, evidências dos testes e procedimento para incidentes. O adiamento pode abrir espaço para testar melhor. Não autoriza suspender obrigações nem tratar abril de 2027 como prazo único para todas as mudanças.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
