Emitir a guia de um parcelamento tributário não comprova pagamento. O comprovante bancário, por sua vez, não demonstra sozinho que o Fisco vinculou o valor à parcela correta. Para controlar o acordo, a empresa precisa acompanhar essas etapas separadamente e verificar se os débitos pretendidos estão realmente abrangidos.
A distinção também é jurídica. O Código Tributário Nacional prevê o parcelamento como hipótese de suspensão da exigibilidade do crédito tributário, conforme suas condições legais. Isso não equivale à extinção da dívida. O CTN trata o pagamento como hipótese de extinção e determina que o parcelamento observe a lei específica.
Na rotina fiscal, portanto, o trabalho não termina na agenda de vencimentos. Ele começa pela identificação do que entrou no acordo e segue até a confirmação da quitação, com responsáveis, conciliação e evidências.
Monte uma ficha que permita reconstruir o acordo
Crie um registro por parcelamento, identificado pelo número do acordo e pelo contribuinte abrangido. Não agrupe todos os compromissos de um ente credor em uma única linha. Receita Federal, PGFN, estados e municípios têm competências, sistemas e regras próprias.
A ficha deve permitir que outro profissional assuma o acompanhamento sem depender da memória de quem formalizou a adesão. Registre, no mínimo:
- Identificação: ente credor, órgão administrador, modalidade, número do acordo e estabelecimento ou pessoa jurídica abrangida.
- Base documental: norma aplicável, edital ou termo, quando houver, pedido e confirmação da formalização.
- Débitos: tributo, período de apuração, identificação da dívida ou inscrição e valor incluído.
- Consolidação: demonstrativo, data de referência, composição do saldo e eventual etapa ainda pendente.
- Calendário financeiro: entrada, parcelas, vencimentos e critérios de atualização previstos.
- Manutenção: obrigações, hipóteses de exclusão ou rescisão e procedimentos de regularização admitidos.
- Governança: responsável titular, substituto, aprovador e canal de escalonamento.
Diferencie parcelamento convencional de transação com pagamento parcelado. Uma condição prevista em um edital de transação não pode ser aplicada automaticamente a outro acordo. A Lei nº 13.988/2020 disciplina a transação federal, mas a análise operacional também depende da regulamentação e do instrumento firmado.
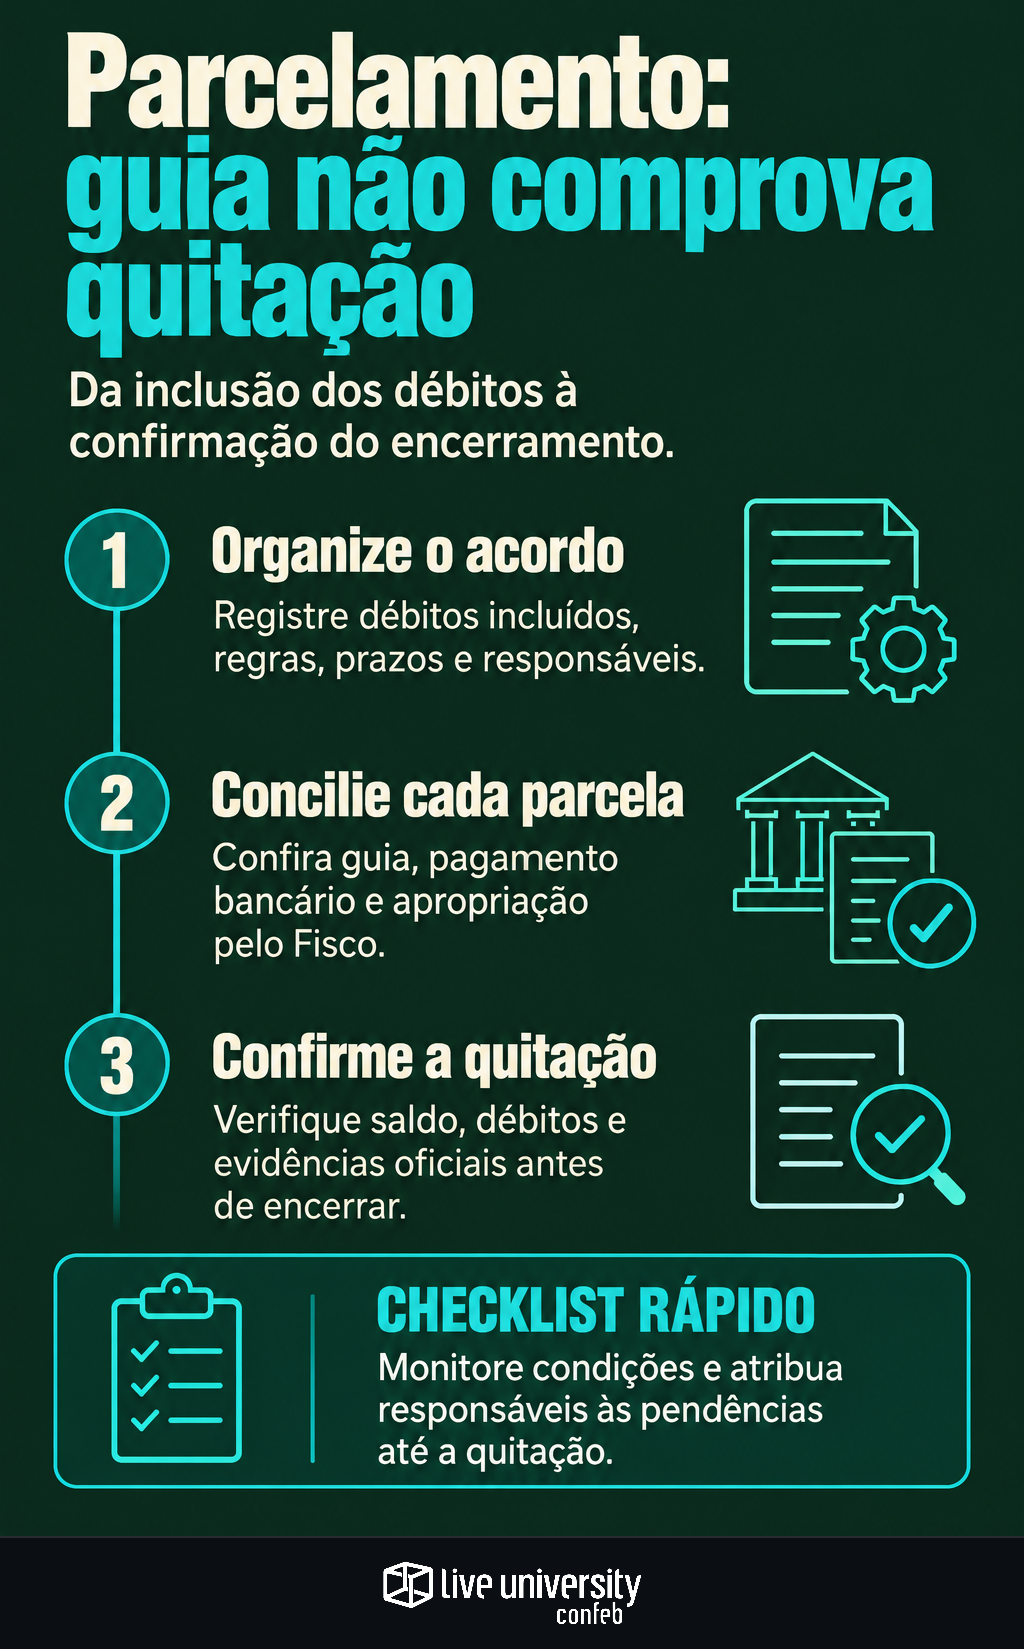
Confira o que entrou e separe o que ficou de fora
Compare a relação de débitos que a empresa pretendia parcelar com o demonstrativo efetivamente aceito pelo órgão. Faça a conferência por identificadores, não apenas pelo valor total. Totais semelhantes podem esconder períodos diferentes, inscrições ausentes ou pagamentos anteriores ainda não considerados.
Mantenha classificações distintas: incluído e consolidado; solicitado e pendente de consolidação; não incluído; ou divergente. Não trate a intenção de incluir como prova de inclusão nem presuma seus efeitos jurídicos. Se o programa tiver etapas adicionais, registre o prazo e a evidência exigida para cada uma.
Em um exemplo hipotético, a equipe pretende abranger débitos de diferentes períodos, mas o extrato do acordo apresenta apenas parte deles. Os períodos ausentes precisam continuar no controle de pendências. Tax deve apurar o motivo e definir a providência cabível, sem presumir que o pagamento da primeira parcela regularizou todos os débitos.
Concilie guia, banco e apropriação pelo Fisco
O controle de cada parcela precisa reunir três evidências: documento de arrecadação correto, pagamento efetivamente concluído e apropriação no sistema fiscal. Um agendamento bancário não substitui o comprovante de execução. E o débito na conta não dispensa a consulta ao extrato do parcelamento.
Compare identificador do acordo, código de receita, período ou referência, valor e data. Considere o prazo de processamento informado pelo órgão ou pelo serviço utilizado. Não crie um prazo universal de baixa: ele pode variar conforme o sistema e a modalidade.
Se o banco confirmar o pagamento e o extrato continuar apontando pendência, abra uma ocorrência interna. Preserve guia, comprovante e consulta datada. Verifique erro de preenchimento, insuficiência de valor, vinculação incorreta ou processamento pendente. Depois, utilize o procedimento oficial adequado, como consulta, pedido de ajuste ou atendimento, conforme o caso. Não recolha novamente por impulso; também não deixe o vencimento seguinte sem decisão.
O cuidado é semelhante ao adotado ao conciliar pagamentos antes de retificar declarações e recolher diferenças. Se houver risco de inadimplência enquanto a divergência é analisada, Tax e Jurídico devem avaliar a medida cabível e documentar a decisão. Um protocolo, isoladamente, não deve ser tratado como garantia de manutenção do acordo.
Transforme condições de manutenção em alertas com dono
O painel não deve mostrar apenas “pago” ou “não pago”. Ele precisa distinguir parcela a vencer, vencida, paga e não apropriada, paga com diferença e pendência resolvida. Cada exceção deve ter responsável, prazo interno e evidência de conclusão.
No TPI — Tax Performance Index, da Confeb, de 2026, planilhas foram citadas por 62% das empresas respondentes como forma de monitoramento de KPIs. O achado não mede o controle de parcelamentos, mas oferece um contexto para a gestão tributária: seja em planilha ou sistema, o acompanhamento precisa conectar informação, responsável e providência.
Traduza as regras do acordo em alertas verificáveis. Além do atraso, confira se existem obrigações de prestar informações, manter garantias, cumprir compromissos relacionados a litígios ou observar outras condições específicas. Não adote uma quantidade padrão de parcelas em atraso como limite de segurança: as hipóteses e os procedimentos de exclusão ou rescisão variam.
Um fluxo de escalonamento pode seguir esta divisão:
- Tesouraria: confirma execução bancária e disponibiliza o comprovante.
- Tax: concilia valores, acompanha apropriação e verifica condições fiscais.
- Jurídico: avalia notificações, efeitos sobre processos e medidas de defesa ou regularização.
- Gestão responsável: decide sobre exceções que demandem recursos ou envolvam risco relevante.
Inclua a consulta aos canais oficiais de comunicação. O controle da ciência e dos prazos de intimações eletrônicas é parte desse acompanhamento. A frequência das consultas deve considerar as regras do canal e os prazos aplicáveis, sem depender apenas de avisos por e-mail.
Encerre somente depois de conferir saldo e situação dos débitos
O pagamento da última guia inicia a conferência final; não autoriza, sozinho, a baixa do controle. Consulte o saldo, a apropriação da parcela e a situação de cada débito abrangido. Investigue valores residuais, diferenças de atualização e parcelas anteriores ainda pendentes.
Obtenha a confirmação de quitação ou encerramento disponível no órgão. Quando não houver documento específico, preserve extratos e consultas oficiais que sustentem a conclusão, além da análise das divergências resolvidas. Se houver processo judicial ou garantia vinculada, trate também das providências próprias: não presuma liberação automática.
Essa separação também orienta o acompanhamento dos depósitos judiciais até sua destinação final. Quando coexistirem depósito, processo e parcelamento, os registros precisam identificar a relação entre eles e evitar que valores sejam tratados como disponíveis ou dívidas como encerradas sem confirmação.
Por fim, atualize o controle do passivo e preserve o histórico conforme os prazos legais aplicáveis e a política de retenção da empresa. A certidão de regularidade pode complementar a verificação, mas não substitui a conciliação do acordo: o CTN admite certidão positiva com efeitos de negativa em determinadas situações, inclusive de exigibilidade suspensa. O controle termina com saldo explicado, situação fiscal conferida e evidências preservadas — não apenas com a última guia paga.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
