O planejamento tributário e aduaneiro precisa começar antes da importação de navios e peças, com contratos e exigências regulatórias avaliados em conjunto. Essa foi a orientação de Aline Bergfeld e Michele Rolim, da Navvik, no Tax Summit - Roadshow, realizado em 27 de outubro, no Prodigy Santos Dumont. Para as palestrantes, uma economia fiscal pode perder sentido se a estrutura não permitir executar a operação.
Na apresentação do palco Tax Operations, elas defenderam a participação das áreas tributária, aduaneira, jurídica, comercial e operacional desde o desenho do negócio. Michele explicou que as estruturas de comércio exterior passam pela avaliação tributária para verificar sua viabilidade, e não apenas o imposto incidente.
O contrato define o desenho da importação
Um dos exemplos foi o contrato tripartite que combina afretamento e prestação de serviços. Na estrutura apresentada, o cliente remunera a afretadora estrangeira pelo uso do ativo e contrata a empresa brasileira para os serviços.
Segundo as palestrantes, identificar as entidades envolvidas, sua localização e suas responsabilidades orienta tanto a importação do navio quanto a aquisição de materiais. Documentação coerente e cláusulas claras sustentam esse desenho.
A reforma tributária acrescenta uma frente de negociação. Elas relataram a revisão da cláusula de change in law, destinada a tratar de mudanças legais, diante das incertezas sobre alíquotas e alcance contratual. A discussão se conecta à necessidade de simular preços, margens e repasses nos contratos, separando premissas de efeitos efetivamente aplicáveis.
IOF levou à negociação de reequilíbrio
Aline relatou que o aumento do IOF elevou os custos e exigiu novas conversas com clientes. Nas negociações mencionadas, o enquadramento do imposto como extrafiscal levou ao descarte de sua inclusão na cláusula de change in law. A alternativa defendida foi fortalecer a cláusula de reequilíbrio econômico.
Michele também descreveu aquisições pela afretadora estrangeira do grupo para evitar o fechamento de câmbio naquela etapa e reduzir o impacto do IOF. Aline ressaltou, porém, que isso não eliminava o impacto nas demais remessas ao exterior. Trata-se da experiência contratual relatada, não de uma solução automaticamente aplicável a outras empresas.
Benefício aduaneiro exige controle até a saída
Na exposição sobre regimes, as palestrantes relacionaram benefícios às condições de enquadramento e ao acompanhamento dos bens:
| Instrumento apresentado | Aplicação relatada | Atenção operacional |
|---|---|---|
| Registro Especial Brasileiro (REB) | Benefícios de IPI para peças de reparo e manutenção | Verificar condições do registro e dos itens |
| Repetro-SPED | Benefícios tributários para ativos e bens vinculados | Controlar inventário e destinação dos bens |
| Admissão temporária proporcional | Alternativa para uso temporário | Compatibilizar prazo, recolhimento e utilização |
Segundo Michele, o inventário de um navio pode chegar a 40 mil itens. Esse volume ajuda a dimensionar por que o benefício exige estrutura de controle, além da habilitação inicial.
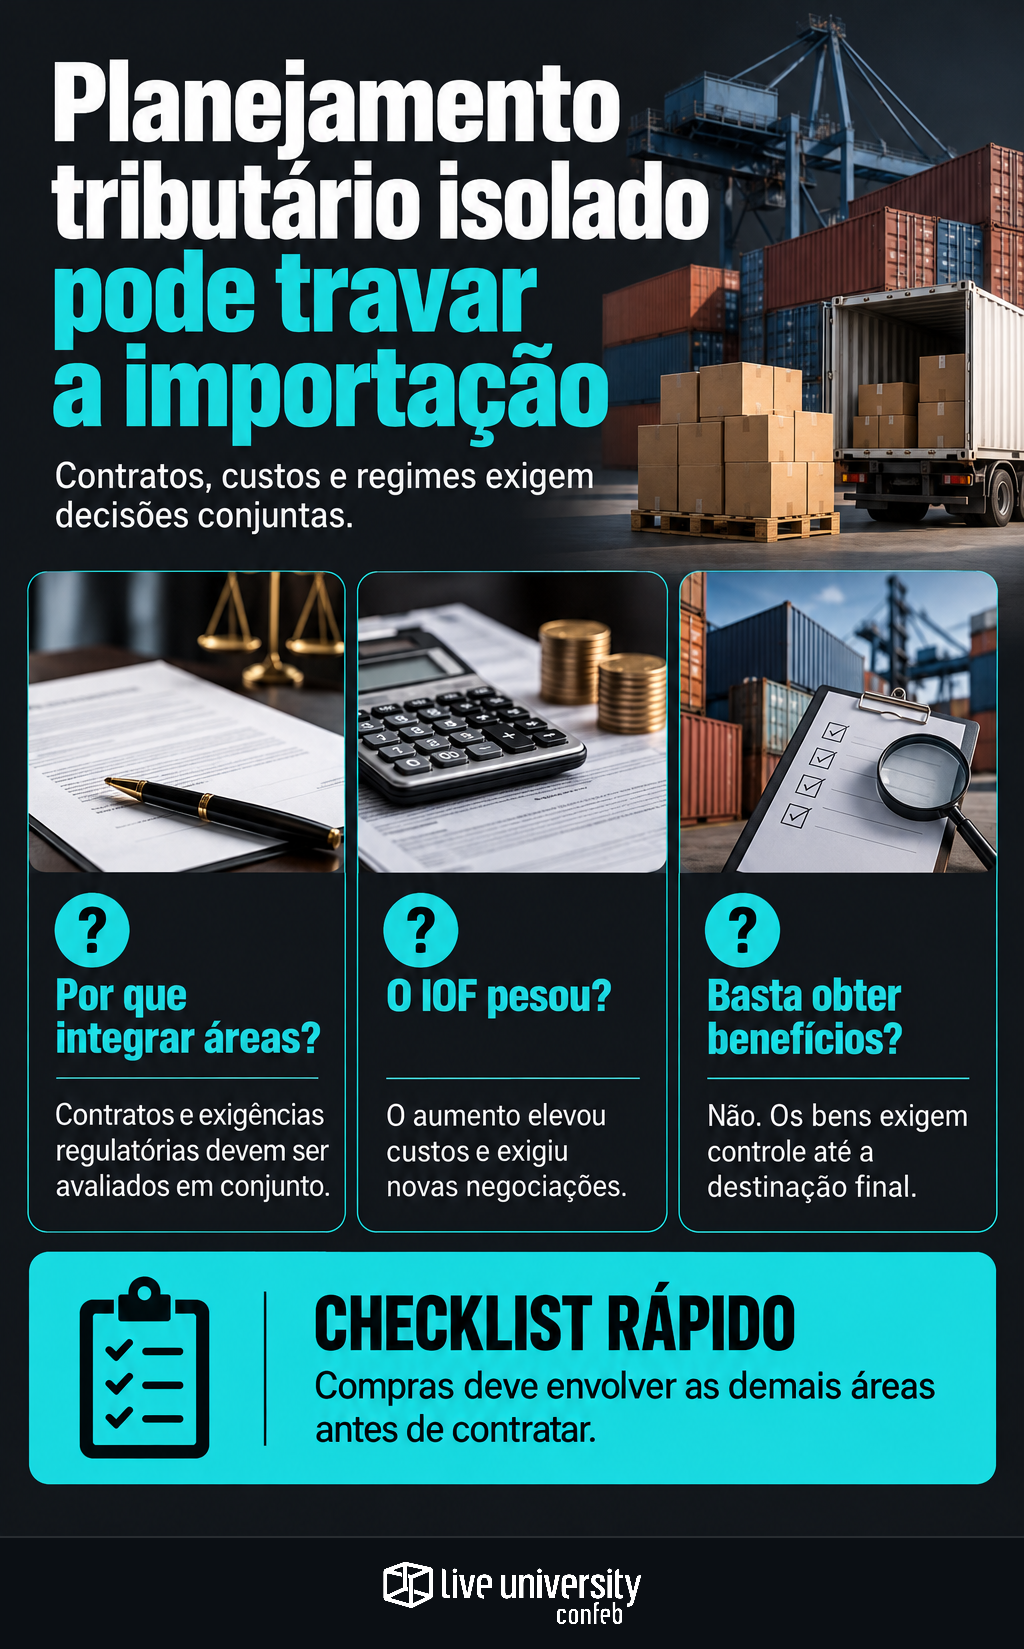
As palestrantes relataram ainda um caso de admissão temporária proporcional com recolhimento de 1% ao mês dos tributos suspensos. Embora o uso previsto fosse de três meses, segundo elas, a Receita exigiu pagamento correspondente aos 12 meses contratuais. O pedido de restituição da diferença permanecia pendente na data da palestra.
O episódio evidencia a distinção entre imposto desembolsado e custo efetivo da importação: a recuperação esperada não resolve, por si só, a necessidade imediata de caixa.
Integração precisa entrar na rotina fiscal
O Tax Performance Index (TPI), da Confeb, de 2026, oferece um contexto para essa discussão: entre as empresas respondentes, Relacionamento teve 41 pontos na maturidade da gestão de indicadores, a menor pontuação entre os pilares avaliados nessa dimensão, ligada a SLA e satisfação interna com Tax.
As palestrantes também apontaram a convergência entre reforma tributária, migração para a DUIMP e maior detalhamento dos controles. Para a equipe fiscal, a implicação é participar antes da contratação: validar o regime, documentar responsabilidades e acompanhar o ativo até sua destinação final, sem confundir eficiência tributária com autorização regulatória.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
