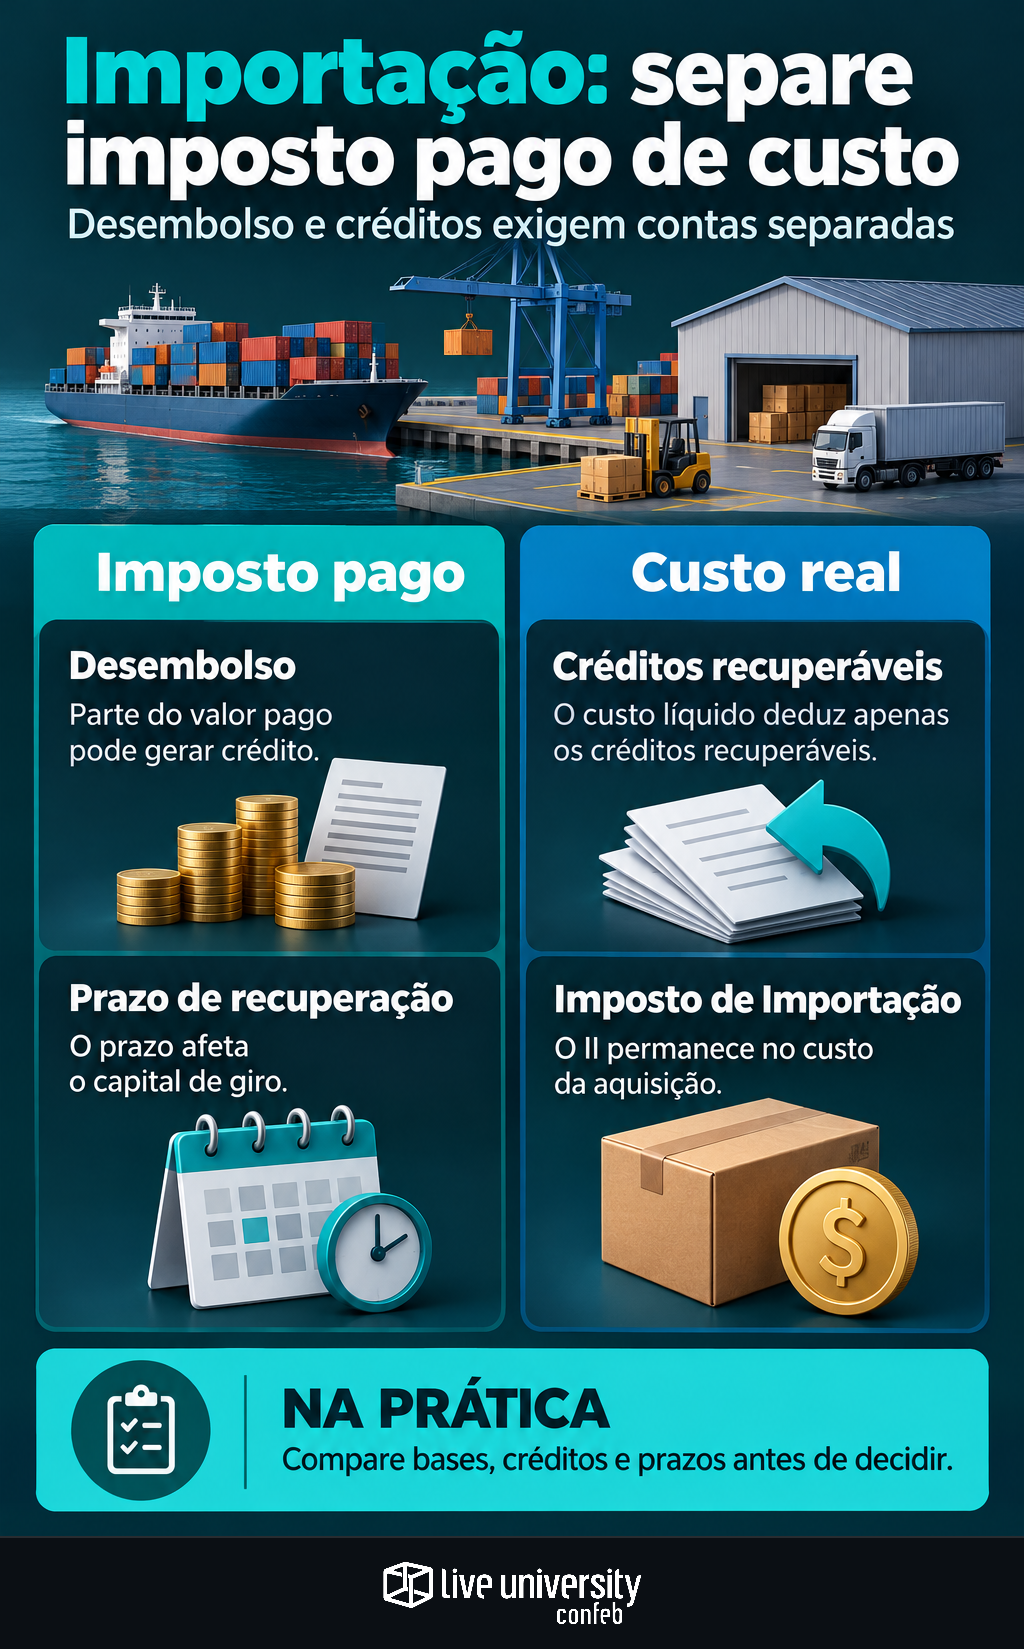
Uma importação pode exigir muito caixa sem transformar todo tributo pago em custo definitivo. Parte pode gerar crédito; outra permanece na aquisição. O prazo para recuperar também afeta o capital de giro.
Na transição para IBS e CBS, comparar apenas alíquotas distorce decisões. A memória de cálculo precisa separar desembolso, créditos aproveitáveis e custo líquido, mantendo produto e condições comerciais constantes.
Este guia considera importação por conta própria. O exemplo é didático: parâmetros futuros hipotéticos não substituem alíquotas legais nem dispensam conferir regulamentação, vigência e enquadramento.
Fixe as premissas antes de calcular
Registre, no mínimo:
- Importador: regime tributário, regime de PIS/Cofins e enquadramento no regime regular de IBS/CBS. Simples Nacional exige análise própria.
- Mercadoria: descrição, NCM, origem, benefícios e eventual regime aduaneiro especial.
- Finalidade: revenda, industrialização, ativo imobilizado ou uso e consumo.
- Operação: valor aduaneiro, destino, datas e despesas; incidência de IPI, Imposto Seletivo e direitos antidumping.
Lucro real ou presumido, isoladamente, não define todos os créditos. Tampouco se devem transportar estas premissas para importação por encomenda ou por conta e ordem.
Separe os tributos de cada período
A EC 132/2023 e a LC 214/2025 estabelecem uma substituição gradual, não a soma permanente dos sistemas:
- Antes do teste: II, IPI, PIS/Cofins-Importação e ICMS, conforme a operação.
- 2026: CBS de 0,9% e IBS de 0,1%, alíquotas legais de teste. Confira a dispensa de recolhimento condicionada às obrigações previstas e as regras de compensação quando houver pagamento.
- 2027–2028: extinção de PIS/Cofins, inclusive na importação; CBS no novo modelo; IBS estadual de 0,05% e municipal de 0,05%, com redução de 0,1 ponto percentual da CBS. ICMS permanece.
- 2029–2032: avanço do IBS; alíquotas do ICMS reduzidas a 90%, 80%, 70% e 60% das previstas na legislação, respectivamente.
- 2033: substituição integral do ICMS pelo IBS. O II permanece.
A partir de 2027, o IPI tem alíquotas reduzidas a zero, ressalvadas as exceções ligadas à Zona Franca de Manaus. Não é extinção universal: hipóteses sobre o IPI não devem virar premissa de orçamento.
O Seletivo depende do produto e da vigência aplicável. Separe-o dos tributos creditáveis e confira quem recolhe o IS para evitar duplicidade.
Não aplique todas as alíquotas à mesma base
O valor aduaneiro segue regras próprias e pode incluir frete e seguro internacional. Não os some novamente. As principais bases são:
- II: valor aduaneiro, na tributação ad valorem.
- IPI: base do II acrescida do próprio II e dos componentes legalmente exigíveis.
- PIS/Cofins-Importação: valor aduaneiro na regra geral, observados tratamentos específicos.
- ICMS: valor da importação acrescido dos componentes legais, incluindo tributos e despesas aduaneiras abrangidas. O próprio ICMS integra sua base: cálculo “por dentro”.
- IBS/CBS: valor aduaneiro acrescido de componentes previstos na LC 214, como II, IS, taxa Siscomex, AFRMM e direitos de defesa comercial, quando aplicáveis. IPI, ICMS, ISS e os próprios IBS/CBS ficam excluídos.
Portanto, não replique o cálculo por dentro do ICMS nos novos tributos. Armazenagem e transporte posterior também não entram automaticamente em todas as bases.
Crédito permitido não significa dinheiro disponível
No modelo anterior, PIS/Cofins-Importação exigem pagamento, enquadramento na não cumulatividade e hipótese legal de crédito. Existem restrições, como a do adicional da Cofins-Importação. IPI e ICMS seguem requisitos próprios; ativo imobilizado e uso e consumo não recebem automaticamente o tratamento da revenda.
No regime regular de IBS/CBS, o crédito da importação depende dos valores efetivamente pagos e dos requisitos e vedações legais. II, IS e taxas não viram diretamente créditos de IBS/CBS, mesmo quando integram sua base.
Guarde DI ou Duimp, nota fiscal de entrada, comprovantes de pagamento e escrituração. Registre separadamente pagamento, apropriação e utilização ou ressarcimento: são momentos diferentes.
No TPI — Tax Performance Index, da Confeb, de 2026, 51% das empresas respondentes apontaram Recuperação de Créditos como um dos KPIs mais importantes da área de Tax. Na importação, esse controle deve distinguir direito identificado de crédito efetivamente utilizado.
Compare o mesmo produto em dois modelos
A simulação considera mercadoria para revenda, valor aduaneiro de R$ 100.000 e recuperação integral dos créditos indicados. II de 10% e ICMS de 18% são hipóteses. Não há IPI, IS, adicional de Cofins, taxas ou outras despesas.
PIS de 2,1% e Cofins de 9,65% são alíquotas gerais legais da Lei 10.865/2004, não universais. Para 2033, CBS de 9% e IBS de 18% são exclusivamente hipóteses didáticas, não previsão de alíquotas.
| Componente | Modelo anterior ao teste, referência 2025 | Modelo de 2033, hipotético |
|---|---|---|
| Valor aduaneiro | R$ 100.000,00 | R$ 100.000,00 |
| II | R$ 10.000,00 | R$ 10.000,00 |
| PIS/Cofins-Importação | R$ 11.750,00 | Não se aplicam |
| ICMS | R$ 26.725,61 | Não se aplica |
| CBS | Não se aplica | R$ 9.900,00 |
| IBS | Não se aplica | R$ 19.800,00 |
| Tributos pagos na importação | R$ 48.475,61 | R$ 39.700,00 |
| Aquisição mais tributos, antes dos créditos | R$ 148.475,61 | R$ 139.700,00 |
| Créditos aproveitáveis | R$ 38.475,61 | R$ 29.700,00 |
| Custo líquido simplificado | R$ 110.000,00 | R$ 110.000,00 |
No primeiro cenário, o ICMS resulta de R$ 121.750 ÷ (1 − 18%) × 18%. Em 2033, a base de IBS/CBS é R$ 110.000; sobre ela incidem as duas alíquotas hipotéticas.
O custo igual decorre da recuperação integral presumida e do II não recuperável. Não demonstra neutralidade para qualquer importação. Crédito vedado, IS, IPI residual ou recuperação parcial alteram o resultado.
Reconstrua a conta nos anos intermediários
Entre 2026 e 2032, abra uma coluna por ano: não interpole os resultados da tabela nem mantenha tributos extintos. Recalcule bases, alíquotas, dispensas e compensações daquele período.
Em cada linha, identifique fundamento, vigência, valor pago e parcela recuperável. A aquisição mais tributos é uma medida simplificada: fretes, serviços e datas comerciais precisam entrar na projeção efetiva de caixa. O custo líquido deduz apenas créditos recuperáveis; o prazo de recuperação exige análise separada de capital de giro.
- Emenda Constitucional nº 132/2023 — Reforma tributária
- Lei Complementar nº 214/2025 — IBS, CBS e Imposto Seletivo
- Lei nº 10.865/2004 — PIS/Cofins-Importação e créditos
- Lei Complementar nº 87/1996 — ICMS, bases e créditos
- Decreto nº 7.212/2010 — Regulamento do IPI
- Decreto nº 6.759/2009 — Regulamento Aduaneiro
- TPI — Tax Performance Index (Confeb, 2026)
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
