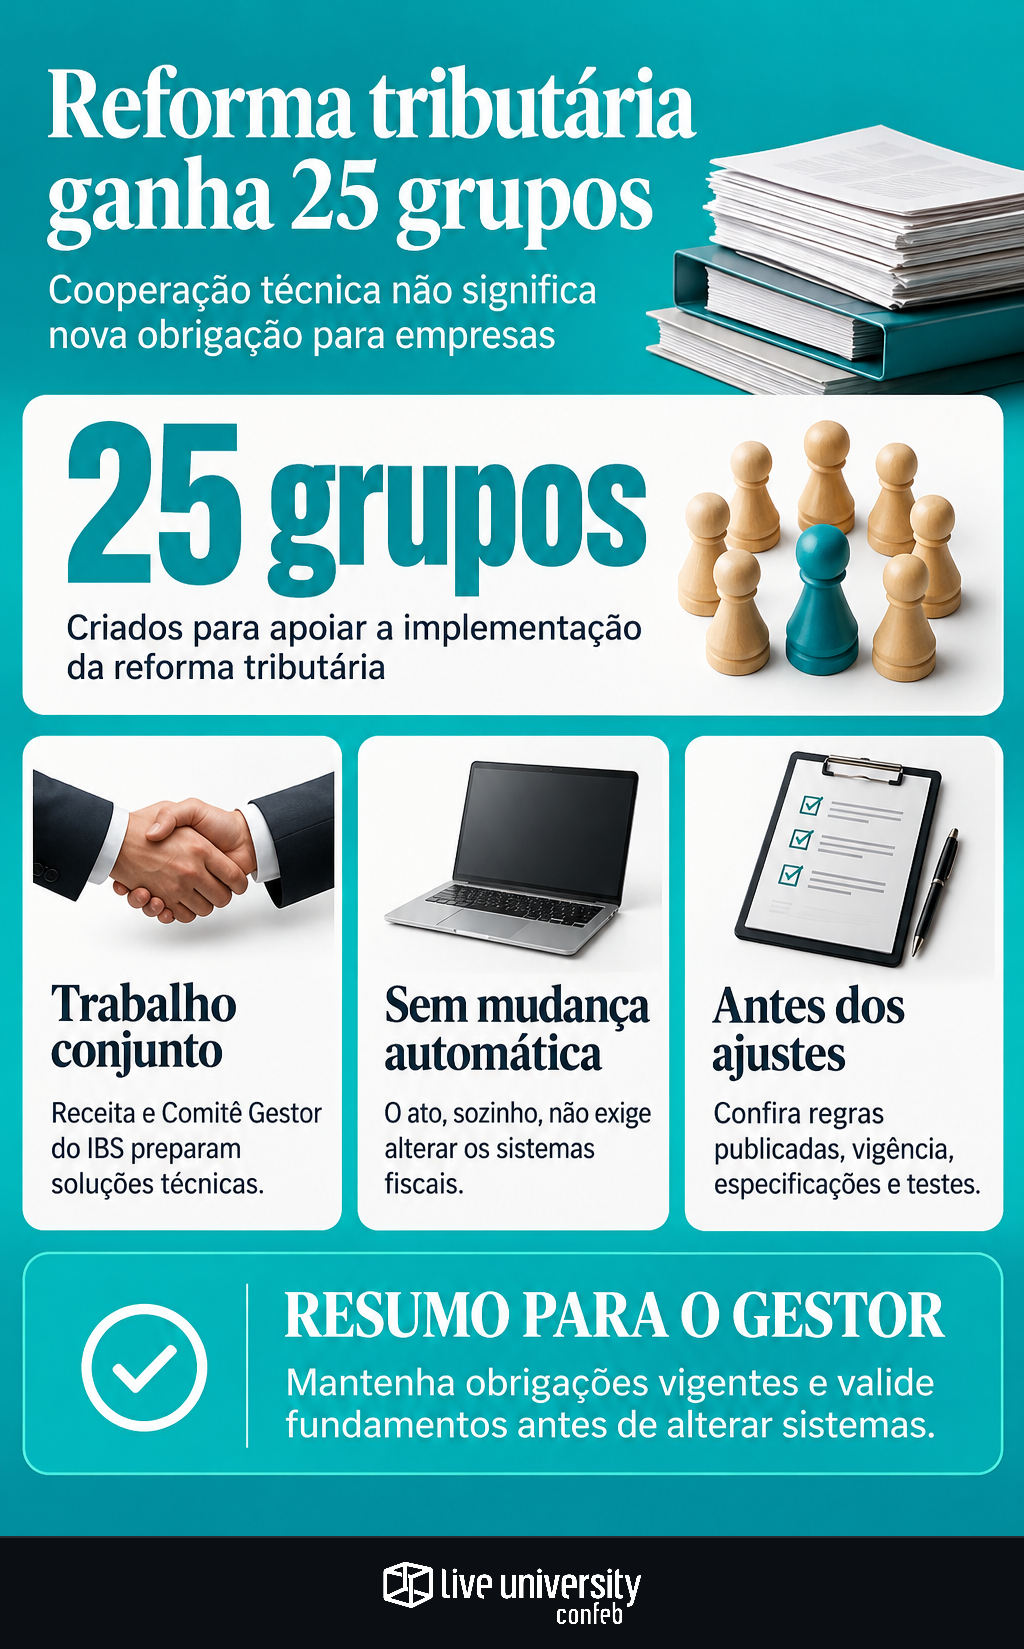
A Receita Federal e a Diretoria Executiva do Comitê Gestor do IBS instituíram 25 grupos de trabalho para a implementação da reforma tributária. A estrutura reúne frentes normativas, operacionais e tecnológicas. Para a equipe fiscal, porém, a criação dos grupos não equivale a uma ordem para alterar a apuração ou reconfigurar o ERP.
A medida é atribuída ao Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, com publicação e entrada em vigor em 26 de outubro. A notícia que descreve o ato informa efeitos até 31 de março de 2027. Esse período diz respeito à estrutura de cooperação, não a um prazo geral de adaptação das empresas.
O ponto central é separar três coisas: organizar quem prepara as soluções, formalizar as regras aplicáveis e colocar os procedimentos em operação. Confundir essas etapas pode gerar mudanças prematuras em sistemas, contratos e controles.
O que os grupos passam a organizar
A estrutura descrita reúne uma Coordenação Normativa, uma Coordenação Operacional e Grupos de Trabalho Interinstitucionais. A primeira analisa questões de regulamentação, consolida propostas e encaminha sugestões de atos às áreas competentes. Preparar uma proposta, portanto, não significa aprová-la como obrigação do contribuinte.
A Coordenação Operacional organiza os procedimentos administrativos e tecnológicos necessários à implementação. Os grupos desenvolvem os trabalhos técnicos, incluindo propostas de normas, compartilhamento de informações fiscais e soluções tecnológicas. A cooperação busca aproximar as administrações federal, estaduais e municipais sem estabelecer subordinação entre as instituições.
Há um limite documental importante: a descrição disponível é uma notícia sobre o ato, não sua íntegra oficial. As atribuições aqui apresentadas seguem esse relato. A redação exata das competências e eventuais condições de funcionamento precisam ser conferidas no documento publicado no Diário Oficial antes de fundamentar uma decisão de conformidade.
Quais frentes podem alcançar a rotina fiscal
Os trabalhos abrangem temas como fiscalização, arrecadação, apuração, ressarcimento de créditos, regimes diferenciados e Simples Nacional. Também contemplam setores e operações, entre eles comércio exterior, agronegócio, combustíveis, mercado imobiliário, economia digital, serviços financeiros e planos de saúde.
Outra frente envolve qualidade dos dados, cadastro de contribuintes, declarações e integração entre sistemas das administrações tributárias. Para as empresas, são assuntos ligados à consistência das informações que saem do ERP e chegam ao Fisco. A existência dessas frentes, contudo, não informa sozinha quais campos, arquivos ou validações serão exigidos.
Documentos fiscais recebem atenção específica. A estrutura descrita prevê cinco subgrupos nessa área, contemplando modalidades como notas eletrônicas, documentos de serviços, transporte e comércio exterior. Isso sinaliza trabalho técnico especializado, mas não permite concluir que todos esses documentos terão alterações simultâneas ou o mesmo calendário.
Organização administrativa não é nova obrigação
A distinção mais importante está no efeito do instrumento. Conforme a descrição publicada, o ato organiza a cooperação técnica e não cria, por si só, novas obrigações tributárias diretamente para empresas. Não há base, apenas na criação dos grupos, para mudar alíquotas, fórmulas de cálculo ou critérios de aproveitamento de créditos.
Isso não significa que toda mudança futura dependa de uma nova lei. Conforme o assunto, podem ser necessários regulamentos, atos administrativos ou especificações técnicas, dentro das competências legais de cada autoridade. O profissional precisa identificar o instrumento aplicável, seu alcance e a data em que produz efeitos.
Também é preciso separar obrigação existente de solução ainda em construção. O ato não suspende exigências já vigentes nem autoriza adiar projetos em andamento. A orientação prática é manter o cumprimento das regras aplicáveis e tratar os trabalhos dos grupos como uma frente adicional de monitoramento.
Da proposta ao ERP, há etapas a verificar
Para acompanhar os desdobramentos, vale usar uma sequência de verificação, sem tratá-la como rito obrigatório para todos os temas. Primeiro, identificar o produto do trabalho técnico. Depois, conferir se houve aprovação ou publicação pela autoridade competente. Por fim, verificar documentação de implementação, ambientes disponíveis e datas aplicáveis.
No ERP, uma proposta pode justificar levantamento de impacto ou simulação. Uma regra publicada pode exigir desenvolvimento. A entrada em produção, por sua vez, depende de avaliar vigência, especificações e testes pertinentes. São decisões distintas, que não deveriam receber o mesmo status no controle de mudanças.
Essa separação também vale para a rastreabilidade do crédito entre XML, apuração e caixa. A empresa pode testar a consistência desse percurso desde já. Não deve, porém, transformar uma hipótese sobre o modelo futuro em regra definitiva de reconhecimento ou conciliação.
O desafio tecnológico já existe nas empresas
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra que 87% das empresas respondentes já iniciaram a adaptação tecnológica à reforma tributária. Na mesma pesquisa, as complexidades apontadas incluem Sistemas, por 54%, e Estrutura e Qualidade dos Dados, por 53%. Os resultados ajudam a dimensionar por que novos encaminhamentos técnicos precisam entrar em projetos com controle de escopo.
A leitura prática não é acelerar toda alteração disponível. É manter uma relação verificável entre requisito, fundamento, desenvolvimento e teste. Uma atualização de software pode estar pronta sem que a empresa tenha validado seu enquadramento; uma regra pode estar publicada sem que todas as integrações internas estejam preparadas.
Tax deve registrar a interpretação e seus fundamentos. TI deve traduzir os requisitos em configurações e integrações. As áreas operacionais precisam validar os reflexos nas transações. Essa divisão reduz o risco de uma entrega técnica ser confundida com aprovação tributária.
Compras e Supply Chain precisam separar cenários de regras
Considere um exemplo hipotético: um fornecedor pede revisão de preços porque os grupos vão tratar do comércio exterior. Esse argumento, isoladamente, não demonstra aumento de custo nem redução de crédito. A negociação precisa identificar a operação, a regra aplicável, a vigência e o efeito efetivo sobre preço e caixa.
Nas importações, essa disciplina passa por separar imposto pago de custo real. A existência de um grupo setorial não determina o tratamento de uma compra específica. Desembolso, possibilidade de crédito e custo econômico devem ser analisados com as premissas correspondentes.
O mesmo cuidado vale para cadastros e documentos recebidos. Compras pode organizar a comunicação com fornecedores; Supply Chain, mapear fluxos e estabelecimentos; Tax, validar os requisitos fiscais. Não é necessário esperar uma nova norma para corrigir inconsistências já identificadas nos dados atuais.
O que acompanhar a partir de agora
O primeiro passo é conferir a íntegra oficial do ato e acompanhar os desdobramentos das frentes relevantes para a empresa. O acompanhamento deve procurar entregas concretas, não apenas notícias sobre reuniões: atos publicados, especificações técnicas, orientações operacionais e cronogramas aplicáveis.
Em paralelo, convém manter um registro com tema, fonte, estágio, responsável e impacto esperado. Cada item deve ser classificado como hipótese em estudo, requisito confirmado ou implementação em andamento. Essa prática conecta a governança tributária a dados e decisões, sem confundir movimentação institucional com autorização para alterar a operação.
A criação dos 25 grupos é um avanço na organização da implementação. Para o contribuinte, a resposta adequada combina acompanhamento e preparação. Ajustar processos exige fundamento verificável; preparar dados e responsabilidades não precisa esperar a próxima mudança.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
