Uma venda pode manter o mesmo valor e deixar menos dinheiro disponível no recebimento. No split payment, a segregação de IBS e CBS na liquidação financeira impede que toda a quantia paga pelo cliente seja tratada como recurso livre.
Para medir o efeito, compare os movimentos por data. O total mensal pode esconder um fornecedor que vence antes da próxima parcela. Separe valor da venda, recebimento disponível e tributo recolhido: são registros diferentes.
Defina a regra antes de comparar cenários
A Lei Complementar nº 214/2025 disciplina o recolhimento na liquidação financeira, com participação dos prestadores de serviços de pagamento e operadores dos sistemas. A aplicação depende do enquadramento, da regulamentação e da implementação operacional correspondente.
“Com split” e “sem split” não são escolhas livres do vendedor. O cenário sem segregação pode servir como referência analítica; só será uma alternativa operacional quando permitido para aquela operação e período.
A transição prevê teste de IBS e CBS em 2026, entrada da CBS em 2027 e substituição gradual de ICMS e ISS pelo IBS entre 2029 e 2032, concluída em 2033. Isso não implica split universal desde 2026. Documente alíquotas, dispensas e obrigações aplicáveis à etapa simulada.
Monte a base por evento financeiro
Use uma linha por liquidação, pagamento, recolhimento ou devolução. Vincule cada movimento à operação e à parcela. A base mínima deve conter:
- Venda: documento fiscal, valor antes dos tributos, débitos de IBS e CBS e total cobrado.
- Recebimento: parcelas, vencimentos, datas de liquidação, segregação e entrada disponível.
- Desembolso: fornecedores, datas de pagamento, tarifas e outros descontos.
- Controle fiscal: créditos apropriados e utilizados, saldo devedor residual e ressarcimentos.
- Caixa: saldo inicial e saldo acumulado após cada evento.
Mantenha iguais preço, parcelas, inadimplência e condições dos fornecedores nos dois cenários. Alterar essas premissas exige outro teste. A mesma separação orienta a simulação de preços e margens nos contratos: rentabilidade não equivale a disponibilidade financeira.
Calcule o saldo como saldo anterior + entradas disponíveis − desembolsos efetivos. O valor segregado fica em coluna própria: ele não entra como dinheiro livre nem deve reaparecer integralmente como pagamento futuro.
Compare a mesma venda em quatro datas
O exemplo é inteiramente hipotético. Não representa alíquotas oficiais nem dados empresariais. Considere venda de R$ 12.000: R$ 10.000 antes dos tributos, R$ 800 de IBS e R$ 1.200 de CBS. O caixa inicial é R$ 1.000, sem créditos aproveitáveis, tarifas ou outras movimentações.
O cliente paga R$ 6.000 em D0 e R$ 6.000 em D30. O fornecedor recebe R$ 6.500 em D15. Com segregação, cada parcela destina R$ 400 ao IBS e R$ 600 à CBS, deixando R$ 5.000 disponíveis. A divisão proporcional é premissa didática; a execução deve seguir o procedimento aplicável.
Na referência sem segregação, os R$ 2.000 de tributos são pagos em D40. D40 não é vencimento legal: substitua-o pelo prazo aplicável na planilha real, mesmo que o tributo vença antes de todas as parcelas.
- D0: sem segregação, saldo de R$ 7.000. Com segregação, R$ 6.000 disponíveis e R$ 1.000 destinados aos tributos.
- D15: após pagar o fornecedor, sobram R$ 500 sem segregação. Com segregação, faltam R$ 500.
- D30: o saldo acumulado teórico chega a R$ 6.500 sem segregação e R$ 4.500 com segregação.
- D40: a referência paga R$ 2.000 e termina com R$ 4.500. Com segregação integral, não há novo pagamento desses mesmos débitos.
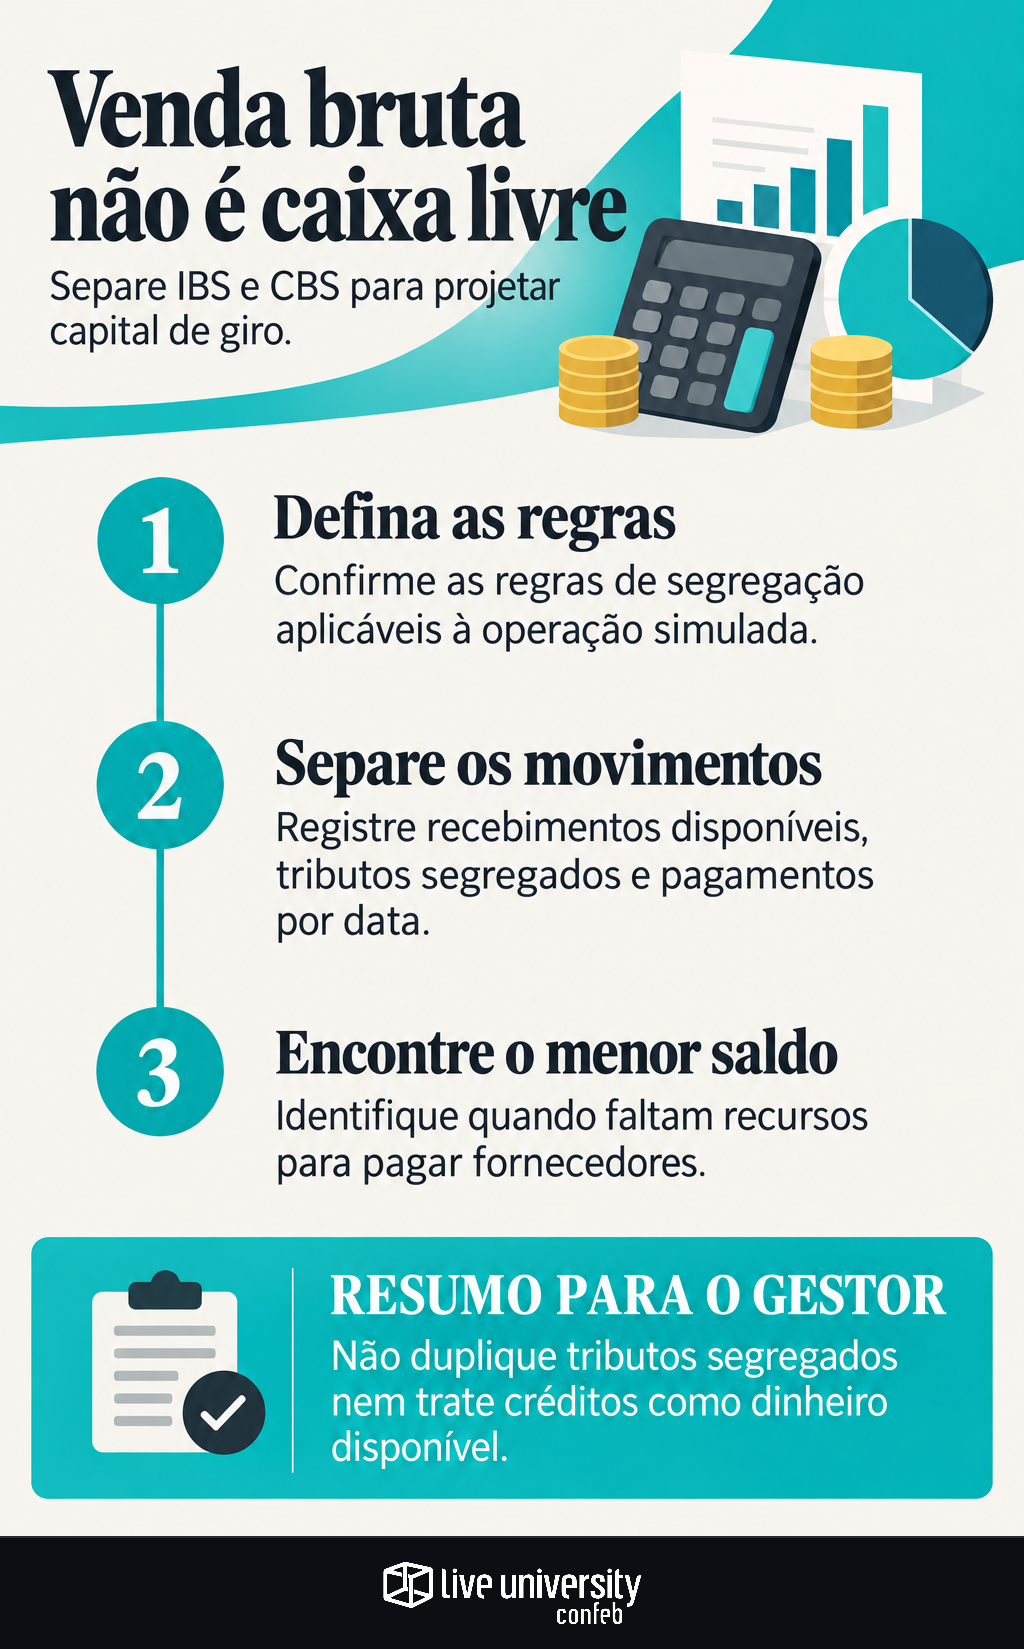
Localize o intervalo que exige capital de giro
O saldo final coincide, antes de juros e custos de financiamento. O caminho muda: com segregação, há insuficiência de R$ 500 em D15. Saldo projetado negativo indica necessidade de cobertura, não autorização para executar um pagamento sem recursos.
Se a venda for recebida à vista em D0, a entrada disponível com segregação será R$ 10.000. Somada ao caixa inicial, permite pagar o fornecedor em D15 e terminar com R$ 4.500, sem déficit.
Se a venda continuar parcelada, mas o fornecedor vencer em D35, a segunda parcela chegará antes do desembolso. O déficit também desaparece. Avalie separadamente descontos perdidos, juros e riscos contratuais. Compare o menor saldo diário e os dias abaixo do caixa mínimo da tesouraria.
Não transforme crédito tributário em depósito
No regime regular, a apropriação de créditos depende das condições legais, incluindo documento fiscal idôneo e, como regra, extinção do débito correspondente, observadas as exceções. Apropriar, utilizar e receber ressarcimento são eventos distintos.
Controle crédito previsto, apropriado, utilizado e ressarcimento recebido em campos separados. Crédito utilizado pode reduzir débito conforme as regras aplicáveis. Pedido de ressarcimento não é entrada bancária: projete a expectativa separadamente e reconheça o recebimento realizado com sua evidência.
Não reduza a segregação apenas porque existe saldo credor. Considere o procedimento aplicável e os ajustes ou devoluções cabíveis. O pagamento contratual ao fornecedor também não diminui automaticamente porque a compra pode gerar crédito.
Valide a planilha entre as áreas
O fiscal confirma débitos, créditos e procedimento de segregação. Contas a receber valida parcelas e liquidações. A tesouraria verifica disponibilidade e cobertura. Compras confirma valores e vencimentos dos fornecedores.
Antes de liberar o cálculo, confira:
- O pagamento do cliente corresponde à entrada disponível, segregação e descontos identificados?
- IBS e CBS estão separados e conciliados com a apuração?
- O tributo segregado deixou de compor o pagamento futuro, preservado eventual saldo residual?
- Créditos e ressarcimentos têm condição, data e evidência?
- Cancelamentos e devoluções possuem eventos próprios?
Nos ajustes, compare a venda e o retorno na transição, sem presumir recuperação bancária imediata. Registre a versão das premissas legais e operacionais. A decisão deve partir do menor saldo ao longo do período, não do valor bruto faturado.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
