A tecnologia na reforma tributária depende de processos revisados e responsáveis definidos para evitar falhas em notas, créditos e caixa. Essa foi a avaliação de Patricia Subocz, Jorge Nascimento e Guilherme Schlupp no Tax Summit - Roadshow, em 28 de outubro, no Prodigy Santos Dumond. Mediado por Denys Andrade, o painel discutiu por que escolher um sistema não resolve, sozinho, a adaptação fiscal.
O debate, no palco Tax Innovation, partiu de dificuldades que ultrapassam o software: cadastros, documentação de fornecedores, cálculos e integração entre departamentos. Para os participantes, a prevenção precisa começar antes da emissão dos documentos, e não apenas na conferência da apuração.
Antes do ERP, é preciso conhecer a operação
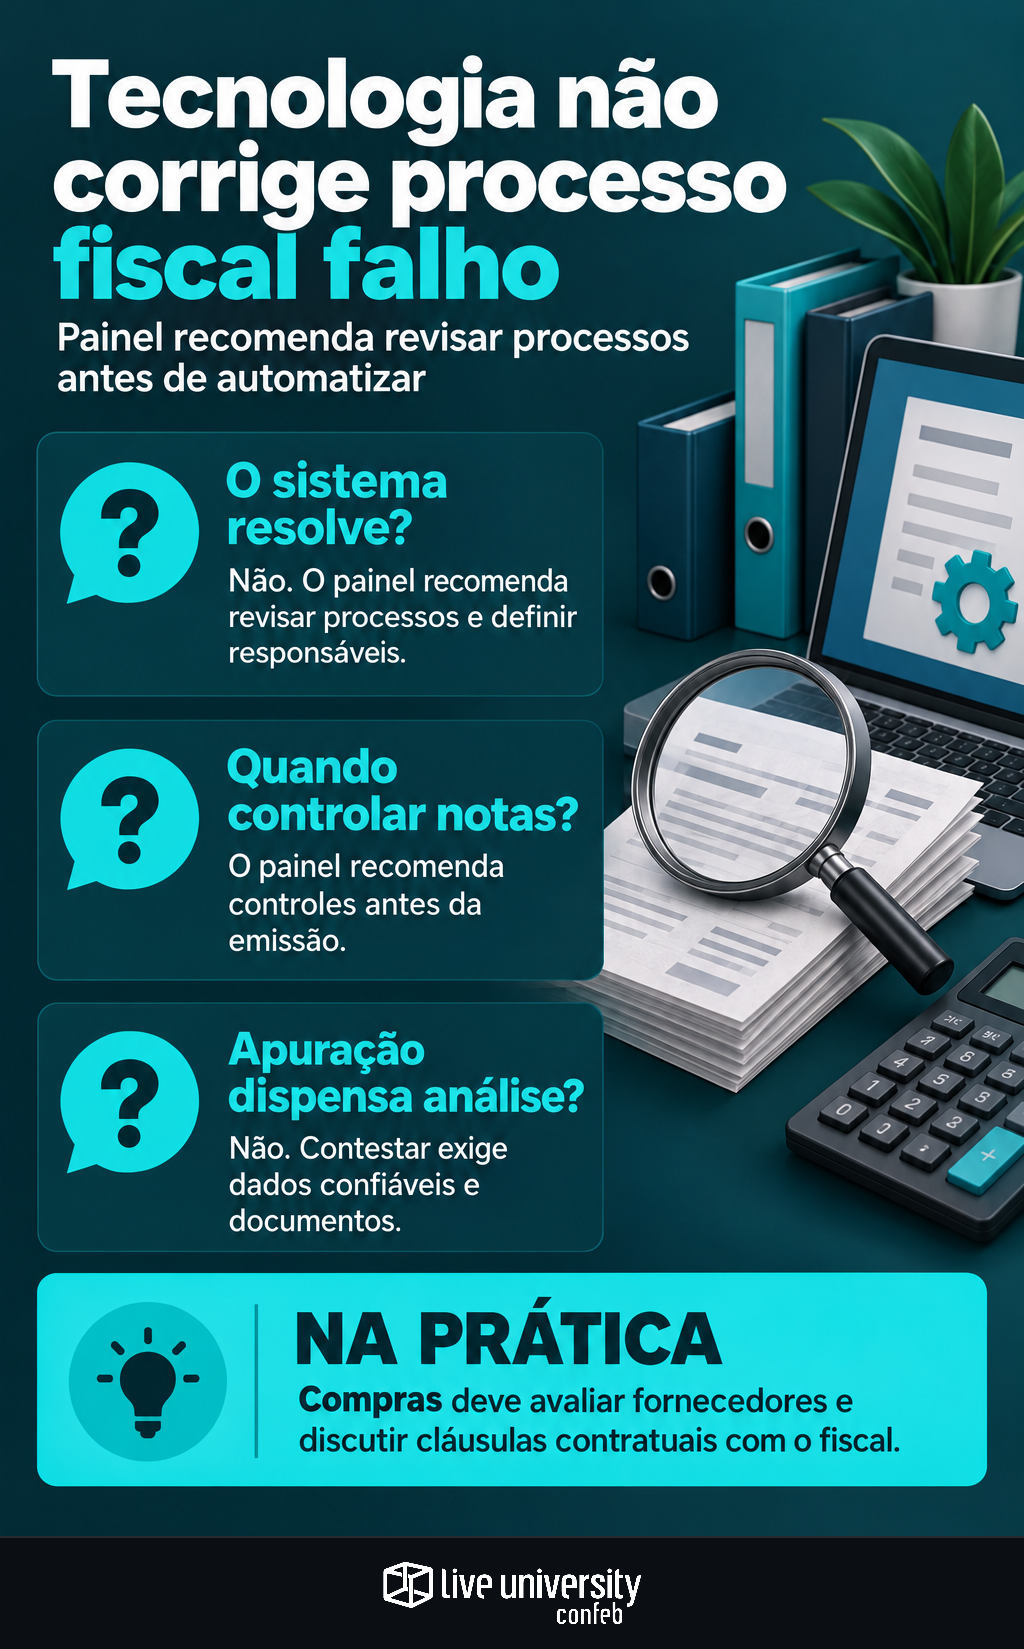
Patricia defendeu que a escolha de um ERP exige clareza sobre operações, processos e qualidade dos dados. Na sua avaliação, discutir processos significa também identificar controles e pontos em que uma falha pode interromper a operação.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026 — ajuda a contextualizar essa preocupação. Entre as empresas respondentes, 100% utilizam ERP, mas 53% apontam estrutura e qualidade dos dados como complexidade na adaptação à reforma tributária, percentual próximo dos 54% que citam sistemas.
A recomendação do painel converge com o risco de migrar o ERP e reproduzir falhas tributárias antigas: automatizar exige conhecer o que será executado e quais ajustes a empresa aceita fazer.
Os debatedores defenderam envolver fiscal, tecnologia, logística, vendas e produção. Houve relato de um comitê interno para discutir dificuldades de cada setor e antecipar riscos, em vez de concentrar o projeto nas equipes fiscal e de TI.
Quem acompanha a nota antes de ela virar problema?
Um dos exemplos discutidos foi o de notas não financeiras emitidas incorretamente por fornecedores. Segundo o painel, esses documentos podem gerar tributação associada a uma operação inexistente, tornando necessário definir quem acompanha a emissão e solicita correções.
A discussão também alcançou cancelamentos: quem identifica o erro, autoriza o procedimento e responde por seus efeitos? A defesa dos participantes foi deslocar controles para antes da emissão, reduzindo a necessidade de corrigir documentos depois.
Guilherme Schlupp afirmou que as empresas preservam escolhas sobre como operar, mas precisam considerar as regras do sistema adotado e do fisco. Para ele, não conseguir confrontar informações com a apuração assistida pode travar etapas e, ao final, afetar o caixa.
Apuração assistida não dispensa análise crítica
O painel ressaltou que a apuração assistida não elimina a possibilidade de discordância do contribuinte. Na avaliação apresentada, sustentar uma posição diferente exigirá informações confiáveis, documentação e atuação mais proativa.
Jorge Nascimento relatou dificuldades para definir critérios diante de incertezas sobre as regras posteriores a 2026. Segundo ele, a adaptação avança por etapas, com parametrização e reconciliação a partir das informações disponíveis.
Também foram relatadas limitações em ambientes de testes e atualizações que teriam interrompido sistemas de algumas empresas. São experiências narradas no debate, que reforçam a importância de integrar testes, suporte e responsabilidades além do go live.
Fornecedores e contratos entram na agenda fiscal
Ao tratar do recolhimento pelo adquirente, chamado de RAD no painel, os participantes recomendaram mapear os fornecedores que mais geram créditos e avaliar sua conformidade, além do risco financeiro.
Patricia sugeriu negociar cláusulas contratuais para disciplinar o procedimento e sua comunicação. As propostas foram apresentadas como alternativas de negociação, não como aplicação automática a qualquer contrato.
O encaminhamento defendido foi levar os possíveis efeitos ao orçamento e à diretoria financeira. Como na discussão sobre integrar fiscal, financeiro e jurídico nas decisões de caixa, a prioridade é definir responsabilidades e avaliar impactos antes que a divergência chegue à apuração ou ao pagamento.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
