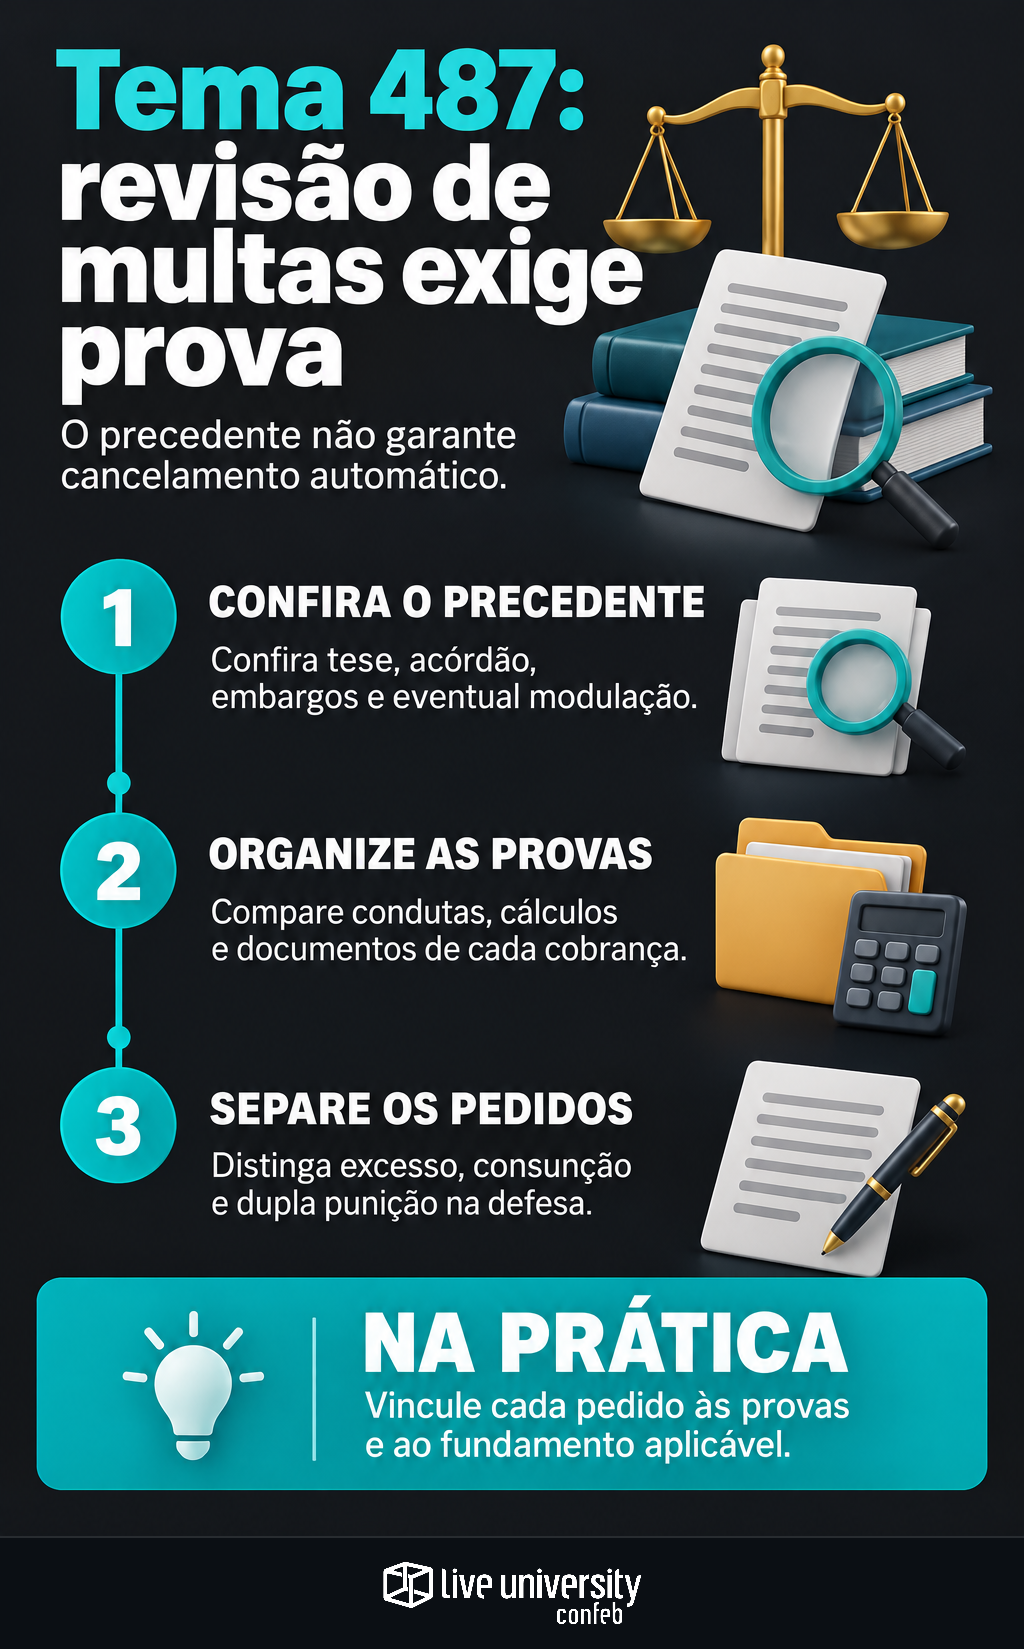
Uma multa por obrigação acessória não deve ser revisada apenas porque parece elevada ou acompanha outra penalidade. A defesa precisa demonstrar qual conduta foi punida, como o valor foi calculado e onde estaria o excesso ou a duplicidade. É nessa análise que o Tema 487 do Supremo Tribunal Federal pode oferecer fundamento — sem garantir cancelamento automático.
A discussão envolve duas perguntas diferentes: quanto pode ser cobrado e quando duas penalidades podem coexistir. Para a empresa, separar essas questões evita um erro recorrente: pedir redução por excesso quando o argumento seria afastar uma cobrança sobreposta, ou alegar duplicidade apenas porque as multas pertencem ao mesmo período.
O impacto está na revisão de autos, na organização das provas e na escolha do pedido. Também exige distinguir o precedente do STF das decisões administrativas que aplicam fundamentos semelhantes a situações específicas.
O que conferir no Tema 487 antes de pedir revisão
O RE 640.452/RO é o processo de referência. A análise jurídica de Maria Carolina Maldonado Kraljevic informa que o julgamento foi concluído em 17 de dezembro de 2025 e descreve quatro itens da tese: limites quantitativos, critérios qualitativos e exclusão de infrações predominantemente administrativas, como as aduaneiras.
Essa descrição não dispensa a conferência oficial. Antes de protocolar uma defesa, o jurídico deve verificar a redação integral da tese, o acórdão publicado, eventuais embargos e eventual modulação. Não se deve presumir ausência de modulação nem confundir conclusão do julgamento com publicação do acórdão.
O enquadramento também importa. A discussão apresentada envolve multa isolada por descumprimento de dever instrumental, estipulada em percentual. Não autoriza transportar seus fundamentos indistintamente para multas fixas, moratórias ou aduaneiras. Como já tratamos, uma tese tributária favorável não basta para mudar a apuração: é preciso comparar a decisão com a cobrança concreta.
Consunção e dupla punição exigem provas diferentes
Na consunção, a discussão é se uma infração funciona como meio ou etapa de outra. Embora existam condutas descritas separadamente, sustenta-se que a punição da conduta final absorve a da instrumental. A análise citada defende que esse raciocínio alcança também o concurso entre dever instrumental e obrigação de pagar tributo; essa interpretação precisa ser confrontada com o acórdão do STF.
No ne bis in idem, o argumento é outro: a mesma conduta estaria recebendo duas punições com função repressiva coincidente. A coincidência do contribuinte, do exercício ou da fiscalização não basta. É necessário comparar os fatos efetivamente utilizados para justificar cada cobrança.
Há ainda uma distinção relevante no texto analisado: a consunção aparece como observância obrigatória, enquanto o ne bis in idem é descrito entre os parâmetros qualitativos que podem ser considerados na avaliação individualizada. A autora critica essa diferença. Sua crítica é interpretação jurídica, não uma decisão adicional do Supremo.
Quais decisões administrativas entram na comparação
Os acórdãos abaixo são identificados na análise de Kraljevic. Servem para orientar a pesquisa, mas seus fundamentos, resultados e limites precisam ser conferidos na íntegra antes de integrar uma defesa. A força do precedente de repercussão geral não se confunde com o alcance de cada julgamento administrativo.
- Acórdão 9101-007.586, de 13/5/2026: a análise atribui à 1ª Turma da Câmara Superior o afastamento da cobrança concomitante de multa isolada por estimativas e multa de ofício, com fundamento na consunção. Também menciona o Parecer SEI 1535/2026/MF, apoiado na jurisprudência do STJ, e não no Tema 487.
- Acórdão 103-21.665, de 8/7/2004: o então Primeiro Conselho de Contribuintes teria cancelado multa regulamentar por informação de prejuízo fiscal superior ao devido, diante da penalização do mesmo fato pela multa de ofício.
- Acórdão 1401-006.303, de 17/11/2022: envolveu inexatidões na ECD e multa de ofício qualificada por omissão de receitas. Conforme o relato, o afastamento da multa instrumental decorreu de empate resolvido pela regra então aplicável, com fundamentos de unificação punitiva e, subsidiariamente, consunção.
- Acórdão 1301-007.321, de 16/7/2024: o trecho disponível registra entendimento favorável à autonomia das infrações relativas ao e-Lalur e ao tributo. Informa, porém, que naquele caso não havia multa de ofício a cumular. O relato está incompleto e não permite afirmar o desfecho integral.
A comparação mostra por que não basta selecionar ementas favoráveis. Uma decisão pode depender da descrição do dolo, da legislação vigente ou da regra de desempate. Na fase recursal, isso se soma aos cuidados de cabimento, prazo e admissibilidade do recurso ao CARF.
O artigo 113-A não deve virar um teto universal
O contraponto normativo aparece na análise de Ramon Leandro Freitas Arnoni sobre o artigo 113-A. O autor informa que a LC 236, de 4 de setembro de 2026, introduziu limites de 75% do tributo lançado, 100% para fraude, sonegação ou conluio e 150% para reincidência.
Arnoni sustenta que esses limites não têm aplicação imediata às legislações subnacionais, diante das disposições de adaptação. Essa é a posição defendida no artigo, não uma conclusão judicial definitiva. A avaliação exige conferir o texto legal oficial, a vigência, as regras transitórias e a legislação do ente autuante.
Para revisar multas instrumentais, o ponto central é não equiparar automaticamente grandezas diferentes. Um limite expresso sobre o tributo lançado não pode ser convertido, sem demonstração jurídica, em percentual sobre operações, créditos ou informações omitidas. O debate legislativo também exige avaliar sua relação temporal e material com o precedente do STF.
Monte uma matriz de fatos, cobranças e documentos
O trabalho começa pela decomposição do auto. Para cada penalidade, registre dispositivo legal, obrigação descumprida, conduta imputada, período, base de cálculo, percentual e valor. Depois, vincule os documentos usados pela fiscalização: arquivos de escrituração, recibos, notas, demonstrativos e termos de verificação.
Na sobreposição, destaque os trechos em que o fiscal descreve cada infração. Se uma inexatidão na escrituração foi também utilizada para justificar a multa qualificada, essa conexão merece exame. Se houve atraso documental e falta de pagamento por fatos independentes, a coincidência temporal não comprova duplicidade. A impugnação exige prova organizada por cobrança, com cálculos reproduzíveis.
O TPI — Tax Performance Index, da Confeb, de 2026, mostra a relevância operacional desse controle: 74% das empresas respondentes apontaram Obrigações Corretas e no Prazo entre os KPIs mais importantes de Tax. Contencioso Tributário foi citado por 43%. Os resultados reforçam a utilidade de conectar os registros de cumprimento das obrigações à documentação da defesa.
Transforme a análise em pedidos separados
A conclusão deve distinguir pedido principal e subsidiário: afastamento por absorção ou duplicidade, de um lado; recálculo por excesso, de outro. Cada pedido precisa indicar fundamento, evidência e efeito financeiro, sem misturar bases incompatíveis.
Também é necessário preservar os prazos enquanto a revisão acontece. Retificar arquivos ou pagar diferenças exige avaliação própria: como explicamos sobre denúncia espontânea e seus requisitos, corrigir e recolher não afasta necessariamente as multas.
O ganho concreto do Tema 487 não está em uma promessa geral de redução. Está em qualificar a revisão: identificar a penalidade abrangida, demonstrar a conexão entre as condutas e formular um pedido compatível com o precedente e com as provas do processo.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
