A apuração assistida de IBS e CBS não elimina a conferência dos créditos pelas empresas, alertou Silas Pereira, engenheiro de Soluções da Avalara, no Tax Summit - Roadshow, realizado em 27 de outubro no Prodigy Santos Dumont. Segundo ele, aceitar os valores sem confrontar documentos e pagamentos pode provocar perda de créditos e recolhimentos incorretos, com impacto no caixa.
Na palestra do palco Tax Innovation, Pereira defendeu uma mudança de rotina: acompanhar a operação desde a emissão do documento, em vez de concentrar a revisão no fechamento. Para ele, a reforma exige decisões conjuntas de fiscal, financeiro, compras, vendas e TI, enquanto as empresas continuam atendendo ao modelo atual.
Quando o crédito fica disponível?
Na explicação do palestrante, a vinculação do crédito ao pagamento do tributo altera o relacionamento com fornecedores. Receber a nota, afirmou, não significa ter imediatamente um crédito disponível para utilização.
Pereira estimou que, em uma operação realizada no início do mês, a espera pelo recolhimento na apuração mensal do fornecedor pode chegar a 60 dias. Trata-se do cenário descrito na apresentação, não de um prazo universal para qualquer operação.
Ele comparou três mecanismos de recolhimento e seus efeitos sobre os créditos:
| Mecanismo apresentado | Funcionamento descrito por Pereira | Atenção operacional |
|---|---|---|
| Apuração mensal | Crédito aguarda pagamento pelo fornecedor | Acompanhar pendências por nota e fornecedor |
| Recolhimento pelo adquirente | Comprador recolhe o tributo para liberar o crédito | Alinhar responsabilidades e evitar duplicidade |
| Split payment | Meio de pagamento separa o tributo na liquidação | Conciliar valores segregados e recebimentos |
A discussão reforça a importância de simular o caixa com split payment sem usar a venda bruta como disponibilidade, distinguindo recebimento, tributo segregado e pagamento ao fornecedor.
Contratos precisam acompanhar os pagamentos
Um exemplo apresentado foi o pagamento em duplicidade: o adquirente emite e paga uma guia enquanto o fornecedor também liquida o débito. Segundo Pereira, essa possibilidade exige comunicação entre as partes e controles que conectem financeiro, fiscal e ERP.
Sua orientação foi discutir responsabilidades contratuais, especialmente nos contratos de longo prazo. O acompanhamento precisa mostrar quem recolherá, como a quitação será confirmada e como eventuais diferenças serão tratadas.
Conciliação nota a nota, não aceitação automática
Pereira apresentou a Central de Controle da Reforma Tributária, o CCRT da Avalara, como uma solução de apuração paralela à do Fisco. Conforme a descrição comercial, o módulo recebe documentos do ERP, acompanha créditos pendentes e compara informações com a apuração assistida e as regras tributárias.
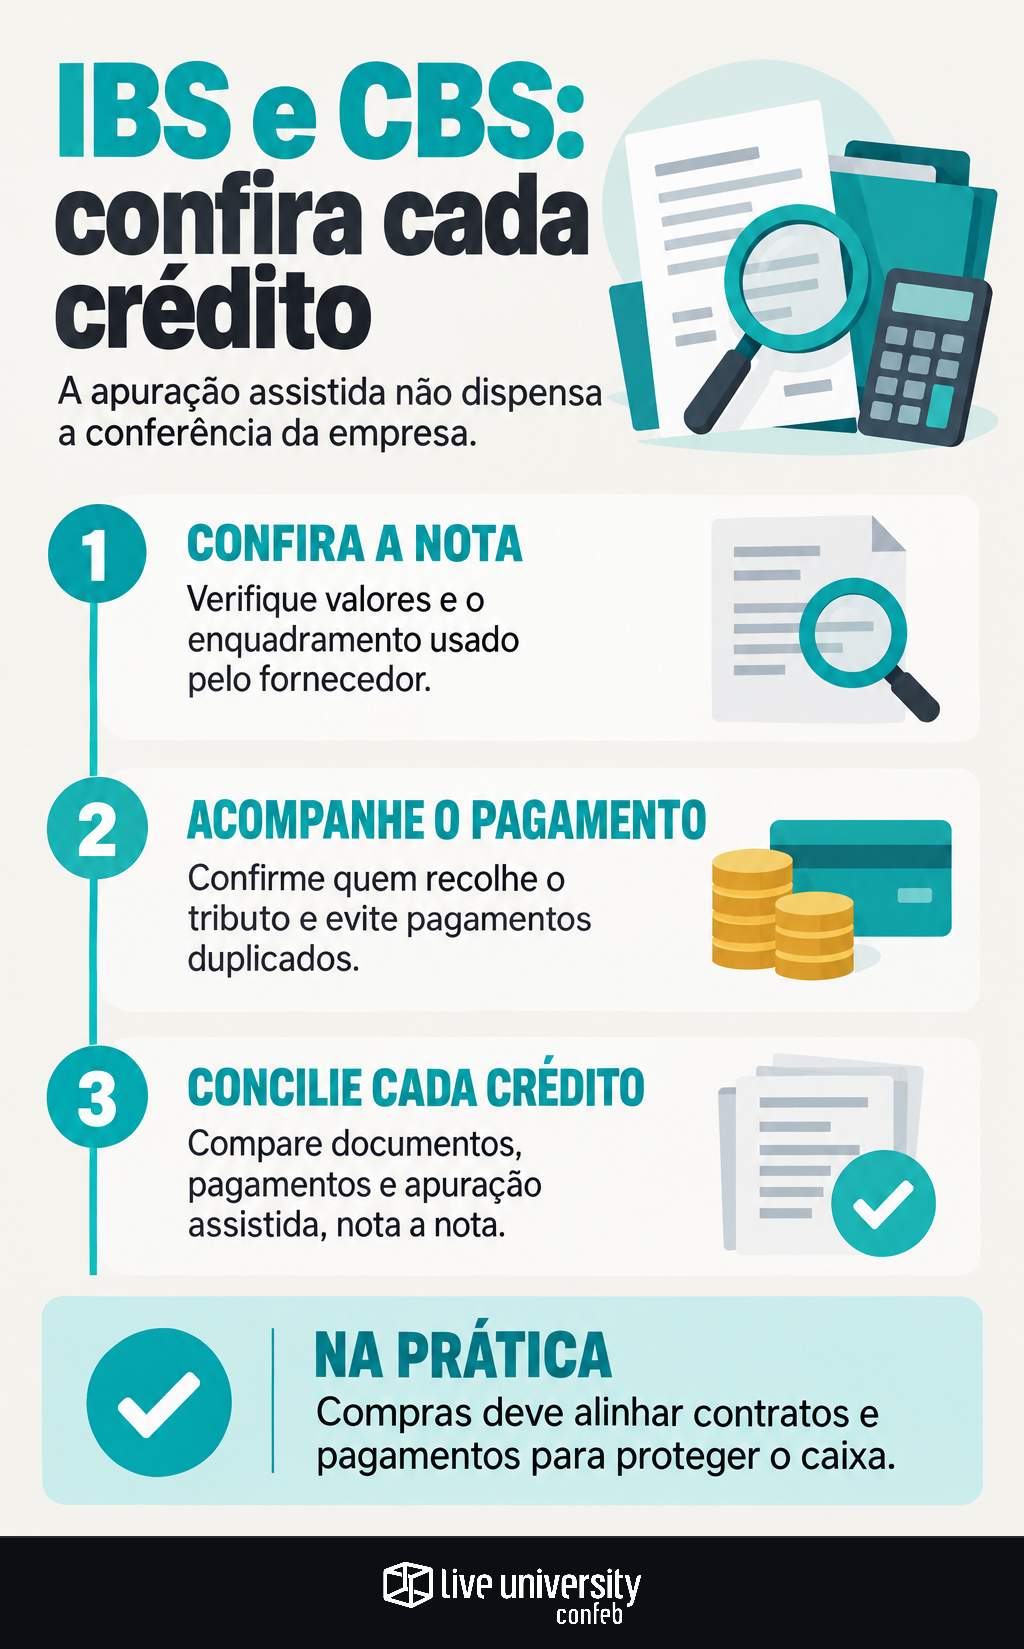
No fluxo proposto, o crédito permanece em conta transitória, a apropriar, até a validação dos pagamentos e das divergências. Depois, a informação retorna ao ERP, nota a nota, para apoiar a contabilização. O palestrante reconheceu que ainda há discussões sobre o tratamento contábil e operacional.
Um dos exemplos de conferência foi a nota emitida com débito reduzido: além de comparar valores, a empresa precisaria verificar se o fornecedor tinha direito ao enquadramento utilizado.
Dados ruins limitam a automação
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a contextualizar esse desafio: entre as empresas respondentes, todas utilizam ERP, mas apenas 18% apresentam níveis avançados no tratamento e saneamento de dados fiscais. O levantamento ouviu 190 profissionais de Tax.
Pereira ressaltou que ferramentas não compensam cadastros incorretos de fornecedores, clientes, produtos e serviços. Essa preparação converge com a necessidade de revisar XMLs, cadastros e integrações sem travar o faturamento.
Ele também relatou dúvidas ainda sem solução, como notas de multa e juros cujo rateio por item fica abaixo de um centavo e o tratamento de pagamentos anteriores à entrega. A recomendação final foi aproveitar os testes de 2026 para organizar processos e comitês, sem tratar soluções em evolução como operações completamente prontas.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
