Uma empresa pode registrar prejuízo contábil e, mesmo assim, ter IRPJ e CSLL a pagar. Também pode acumular prejuízo fiscal de IRPJ diferente da base negativa de CSLL. Para compensar corretamente, é preciso separar esses valores antes de aplicar qualquer limite.
A compensação reduz a base tributável, conforme as regras aplicáveis. Não transforma o saldo em dinheiro nem equivale à compensação de créditos por PER/DCOMP. Confundir essas operações pode distorcer a apuração e a previsão de desembolso.
Separe o resultado contábil dos saldos fiscais
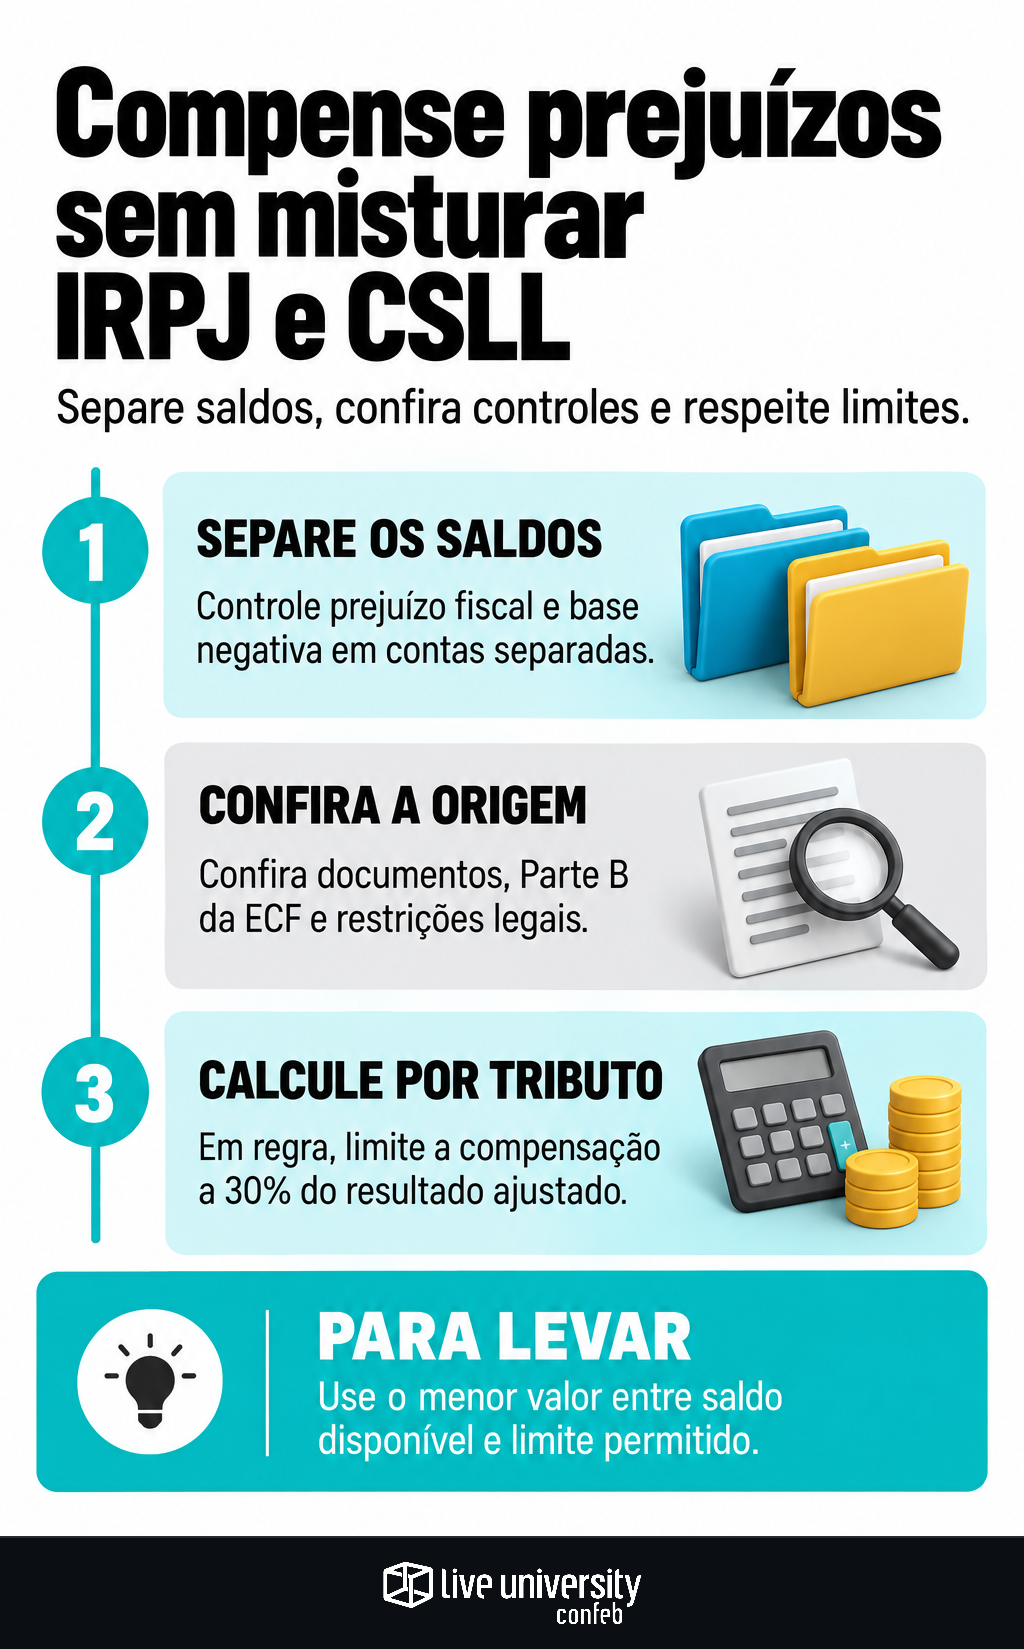
Prejuízo contábil é o resultado negativo da contabilidade. Prejuízo fiscal de IRPJ é o resultado negativo após os ajustes próprios desse imposto. Base negativa de CSLL decorre da apuração ajustada da contribuição.
Os valores não precisam coincidir. Adições e exclusões podem diferir entre os tributos, e uma despesa contábil pode não ser dedutível naquele período. Os saldos também não são intercambiáveis: prejuízo fiscal de IRPJ não reduz a base da CSLL.
O tratamento das provisões e suas reversões no lucro real ilustra essa diferença. Reconhecer uma despesa contabilmente não garante sua dedução fiscal imediata.
Confira a origem na Parte B antes de compensar
Controle o prejuízo fiscal na Parte B do e-Lalur e a base negativa na Parte B do e-Lacs. Ambos integram a ECF, mas exigem contas e movimentações separadas, compatíveis com a apuração de cada tributo.
Reconstrua os saldos por período de formação: valor inicial, novos saldos, compensações, correções e valor final. Cruze ECFs anteriores, retificações e memórias de cálculo. Se uma retificação altera a origem, avalie os reflexos nas escriturações posteriores.
A conciliação fiscal-contábil no fechamento ajuda a localizar diferenças e documentar correções. Guarde razão, demonstrações, memórias dos ajustes e comprovantes. O artigo 37 da Lei nº 9.430/1996 exige conservar documentos com efeitos futuros até a decadência do direito de constituir os créditos tributários dos períodos afetados.
Calcule os 30% separadamente para IRPJ e CSLL
Pela regra geral das Leis nº 8.981/1995 e nº 9.065/1995, a compensação fica limitada a 30% do resultado ajustado antes da compensação, calculado separadamente para cada tributo.
O valor utilizável é o menor entre o saldo disponível e o limite apurado, observadas as restrições. Não se aplica 30% sobre o estoque de prejuízos, o faturamento ou o imposto devido. Veja um exemplo inteiramente hipotético:
- IRPJ: lucro ajustado de R$ 1.000.000 e prejuízo fiscal acumulado de R$ 500.000. Limite: R$ 1.000.000 × 30% = R$ 300.000. A compensação deixa lucro real de R$ 700.000 e saldo de prejuízo fiscal de R$ 200.000.
- CSLL: resultado ajustado de R$ 800.000 e base negativa acumulada de R$ 180.000. Limite: R$ 800.000 × 30% = R$ 240.000. Como o saldo é menor, utilizam-se R$ 180.000. A base tributável fica em R$ 620.000, sem saldo negativo remanescente.
Os R$ 200.000 restantes no e-Lalur não podem ser usados na CSLL. As bases calculadas também não são os tributos a recolher. Existem tratamentos específicos: atividade rural e prejuízos não operacionais de IRPJ, por exemplo, exigem análise própria antes da aplicação da regra geral.
No trimestral, cada trimestre encerra uma apuração
No lucro real trimestral, o prejuízo fiscal de um trimestre utilizado no seguinte já é saldo de período anterior. Em regra, fica sujeito à trava de 30%. A mesma lógica vale para a base negativa de CSLL.
Em exemplo hipotético, prejuízo fiscal de R$ 200.000 no primeiro trimestre não elimina lucro ajustado de R$ 200.000 no segundo. A compensação máxima é R$ 60.000. Restam lucro real de R$ 140.000 e prejuízo fiscal disponível de R$ 140.000.
Não se devem somar os quatro resultados trimestrais para recalcular o tributo como se a empresa tivesse adotado a apuração anual.
No anual, separe resultados do ano e saldos anteriores
No lucro real anual, os balanços ou balancetes de suspensão e redução consideram o resultado acumulado desde janeiro. Resultados positivos e negativos do próprio ano integram essa apuração acumulada; não são compensação de prejuízos de anos anteriores sujeita à trava de 30%.
Se houver lucro ajustado acumulado e utilização de saldos de anos anteriores, aplica-se a limitação geral a essa utilização. A distinção vale tanto para IRPJ quanto para CSLL e exige atenção aos cálculos e documentos de suspensão ou redução.
Cada balanço acumulado refaz o cálculo até aquele mês. Não some as utilizações mensais como baixas definitivas e independentes. Concilie os cálculos com a apuração anual e a ECF para evitar duplicidade.
Passe pelo checklist de restrições
Os artigos 32 e 33 do Decreto-Lei nº 2.341/1987 trazem restrições relevantes. O artigo 22 da MP nº 2.158-35/2001 estende essas regras à base negativa de CSLL. Antes de compensar, verifique:
- Controle e atividade: houve mudança cumulativa de controle societário e ramo de atividade entre a formação e a compensação? A ocorrência das duas pode impedir o aproveitamento; uma alteração isolada não configura automaticamente essa hipótese.
- Reorganizações: houve incorporação, fusão ou cisão? A sucessora não pode simplesmente utilizar saldos da sucedida. Na cisão parcial, há regra proporcional para os saldos da própria cindida.
- Comprovação: existem documentos e memórias que sustentam a origem? Repetir um saldo na ECF não comprova sua formação. A antiguidade, por si só, não o elimina nem dispensa documentação.
- Uso anterior: compensações, retificações e baixas foram conciliadas para impedir reaproveitamento?
- Tratamento específico: atividade rural, prejuízos não operacionais e outras hipóteses foram segregados quando necessário?
O fechamento deve demonstrar origem, saldo conciliado, restrições examinadas, limite e baixa no controle correto. Saldo registrado não é sinônimo de saldo legalmente utilizável.
- Lei nº 8.981/1995 — limites de compensação de prejuízo fiscal e base negativa
- Lei nº 9.065/1995 — compensação de prejuízos fiscais e bases negativas de CSLL
- Lei nº 9.430/1996 — apuração e conservação de comprovantes, artigo 37
- Decreto-Lei nº 2.341/1987 — restrições à compensação, artigos 32 e 33
- Medida Provisória nº 2.158-35/2001 — aplicação das restrições à CSLL, artigo 22
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
