Por Helena Prado
29 de outubro de 2026
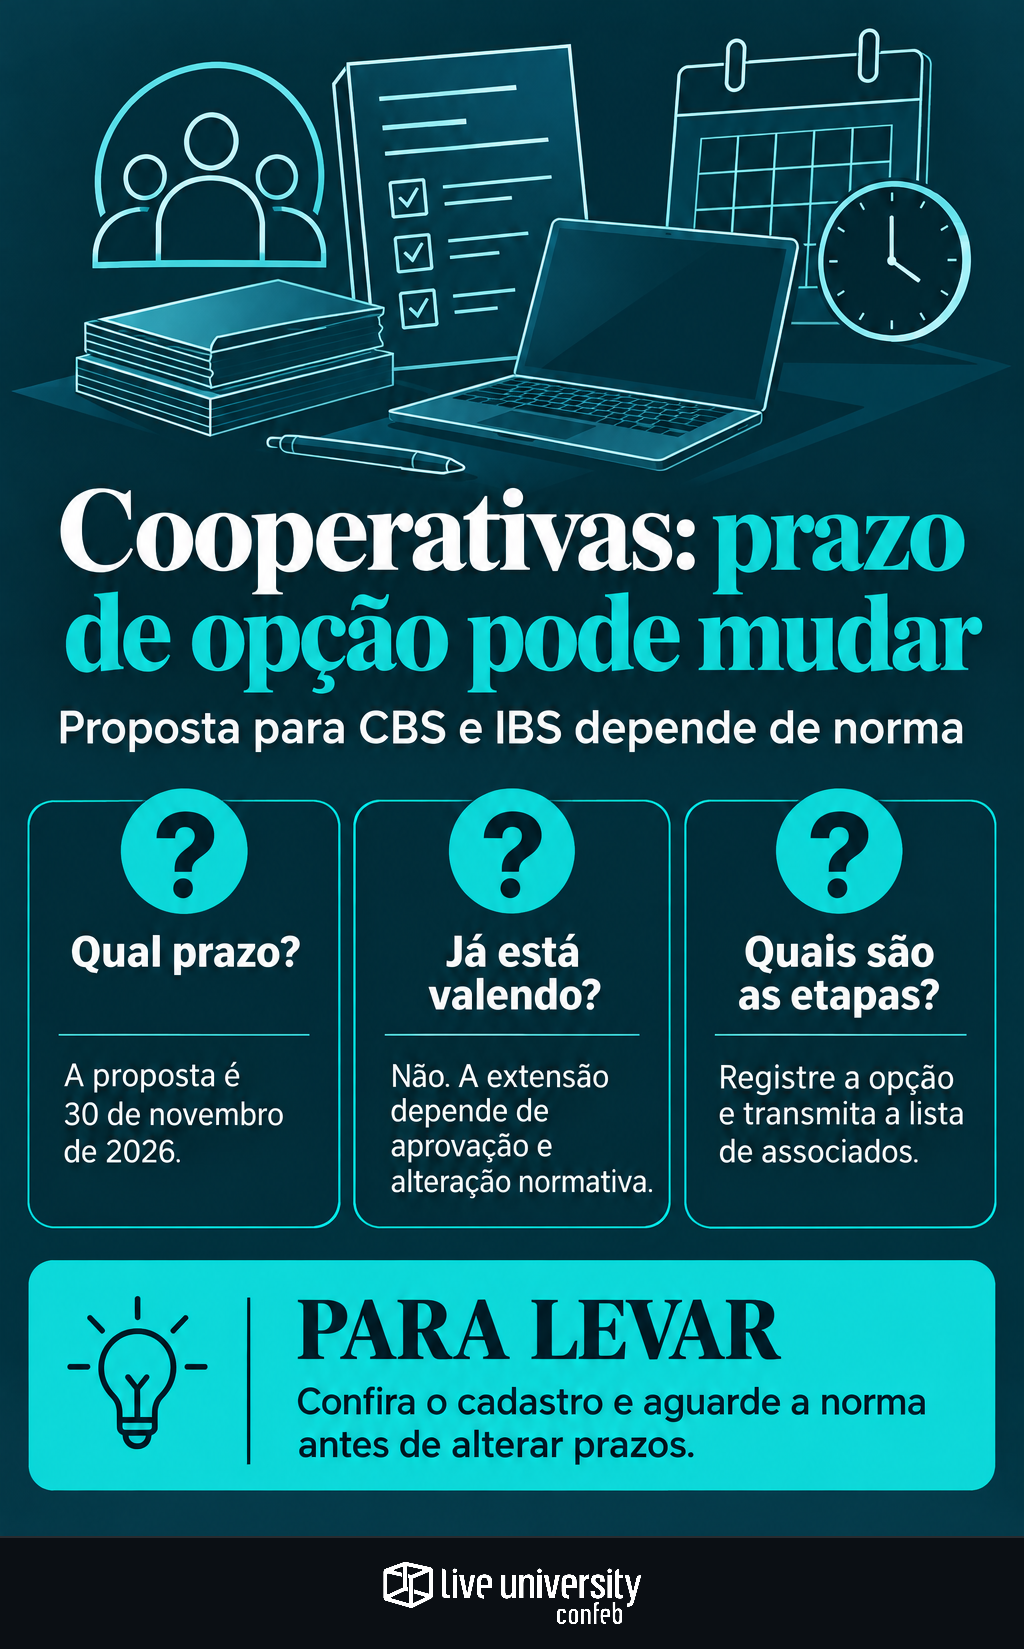
A opção das cooperativas pelo regime específico da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) pode ter seu prazo ampliado para 30 de novembro de 2026. A proposta está em discussão entre a Receita Federal e o Comitê Gestor do IBS (CGIBS). Para se tornar aplicável, depende de aprovação nas instâncias internas do comitê e de alteração normativa.
O efeito esperado é dar mais tempo para executar um procedimento que envolve duas entregas: registrar a escolha e transmitir a relação de associados. A segunda etapa exige a identificação dos integrantes e suas respectivas datas de admissão. Portanto, o trabalho não termina no registro da opção.
Para a equipe fiscal, a questão reúne calendário, cadastro e execução. O anúncio abre uma perspectiva de tempo adicional, mas o controle da obrigação precisa distinguir a data proposta, o prazo previsto na regulamentação aplicável e a situação efetiva de cada entrega.
O que está em discussão para 30 de novembro
A Receita Federal informou, em comunicado de 29 de outubro, que a ampliação busca oferecer tempo adicional às sociedades cooperativas durante a implementação da reforma tributária do consumo. O objetivo anunciado é operacional: permitir a conclusão dos procedimentos necessários à opção.
Há uma diferença importante entre essa discussão e a alteração do vencimento. A primeira comunica a intenção dos órgãos responsáveis. A segunda depende do instrumento normativo que estabeleça a nova data e seu alcance. É esse ato que permite atualizar o calendário fiscal com segurança.
A distinção também orienta a leitura dos avanços institucionais da reforma. Como já abordamos ao explicar a cooperação entre Receita e CGIBS e seus efeitos na rotina fiscal, a organização do trabalho entre os órgãos deve ser separada das regras que passam a exigir providências do contribuinte.
Na agenda interna, uma forma de preservar essa diferença é manter campos próprios para o vencimento aplicável, a proposta de alteração e o ato que fundamenta cada atualização. Assim, uma notícia sobre negociação de prazo não se transforma, por engano, em autorização para adiar a entrega.
A opção exige duas etapas, não apenas uma manifestação
O procedimento divulgado pela Receita começa com o acesso ao Portal de Serviços para registrar a decisão de aderir ao regime específico. Depois, a cooperativa deve transmitir a listagem de associados. A orientação vincula essa informação ao deferimento da opção.
A orientação operacional sobre as duas etapas destaca que o registro isolado deixa o procedimento incompleto. Para o envio dos dados, o caminho informado é Negócios → Regimes de Tributação → Outros Regimes → Enviar Arquivos de Dados, disponível pelo menu lateral ou pelos cartões de serviços do portal.
Isso pede um controle mais preciso do que uma marcação genérica de “opção realizada”. Registro da escolha, transmissão do arquivo e acompanhamento do resultado são marcos diferentes. Separá-los ajuda a identificar se a pendência está no acesso, na preparação da relação ou no processamento da solicitação.
Guardar os comprovantes disponíveis e registrar a data de cada ação são medidas de organização, não requisitos legais adicionais. Elas permitem reconstruir o que foi feito e localizar rapidamente uma etapa ainda pendente, inclusive quando o trabalho é dividido entre a cooperativa e o escritório contábil.
O cadastro de associados passa a integrar a entrega fiscal
A exigência de identificação e data de admissão conecta o fiscal à área responsável pelo quadro de associados. Antes da transmissão, é necessário localizar esses dados, conferir sua consistência e preparar o arquivo conforme as instruções do serviço. Ter acesso ao portal resolve apenas uma parte da tarefa.
Na prática, o fluxo pode ser organizado em quatro frentes:
- Base cadastral: reunir a identificação dos associados e as respectivas datas de admissão.
- Conferência: verificar campos ausentes, duplicidades e divergências entre os registros internos.
- Preparação e envio: consultar as instruções do serviço, preparar o arquivo e executar a transmissão.
- Acompanhamento: guardar evidências e verificar mensagens, pendências e resultado da solicitação.
Essa organização evita descobrir inconsistências apenas durante o envio. Uma data ausente no cadastro, por exemplo, precisa ser recuperada na documentação interna; repetir a tentativa de transmissão não resolve a falta da informação. O ganho está em localizar a origem da pendência e atribuir um responsável por solucioná-la.
O mesmo princípio aparece na preparação de cadastros e integrações para a reforma tributária: a execução depende da qualidade dos dados que alimentam os sistemas. Neste caso, o ponto de atenção é a relação de associados, e não apenas a parametrização de tributos no ERP.
Mais tempo pode reorganizar o trabalho, não decidir o regime
Se formalizada, a extensão poderá dar espaço para concluir conferências cadastrais e coordenar o registro e o envio. O benefício concreto é reduzir a pressão sobre a execução. Ele não determina, por si só, se a adesão ao regime específico é adequada para determinada cooperativa.
A avaliação tributária da escolha deve permanecer separada do cumprimento do procedimento. Uma decisão envolve examinar as regras aplicáveis às operações da entidade. A outra envolve executar corretamente uma opção já deliberada, dentro do calendário correspondente. Misturar essas frentes pode levar tanto a entregas incompletas quanto a decisões tomadas apenas pela proximidade do prazo.
Também é importante identificar o regime pelo nome completo na comunicação interna. A opção das cooperativas pelo regime específico não é a mesma escolha de recolher IBS e CBS pelo regime regular feita por empresas do Simples Nacional. A comparação entre IBS e CBS dentro ou fora do Simples trata de outra decisão e exige análise própria.
Para Compras e Supply Chain, o anúncio interessa quando há cooperativas na cadeia de fornecimento. Ainda assim, uma perspectiva de prorrogação não demonstra qual foi a escolha de cada fornecedor. Alterações em cadastros tributários, premissas de crédito ou condições comerciais precisam considerar a situação efetiva da contraparte e o fundamento aplicável à operação.
O que acompanhar no fechamento do calendário
A referência anunciada em 29 de outubro é 30 de novembro de 2026 como prazo proposto, sujeito à governança do CGIBS e à formalização normativa. O acompanhamento deve se concentrar no ato que estabelecer a mudança, com sua identificação, publicação e alcance, antes de substituir o vencimento no calendário de obrigações.
Em paralelo, o controle operacional pode avançar pela conferência da base cadastral, dos acessos e das instruções de transmissão. Essas verificações ajudam a dimensionar o trabalho sem antecipar uma recomendação de adesão ao regime.
A questão central para as cooperativas é combinar duas certezas antes de considerar a tarefa encerrada: qual prazo tem respaldo normativo e se as duas etapas foram executadas. Tempo adicional, quando formalizado, facilita a organização; a conclusão do procedimento continua dependendo do registro da escolha e da entrega dos dados exigidos.
- Receita Federal e CGIBS discutem ampliação do prazo de opção pelo regime específico da CBS e do IBS para as cooperativas até 30 de novembro — Receita Federal
- Receita Federal e CGIBS discutem ampliação do prazo de opção pelo regime específico da CBS e do IBS para as cooperativas até 30 de novembro — Fenacon
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.