O número de notas processadas não basta para dimensionar a equipe fiscal. Documentos padronizados e integrados exigem um esforço diferente daquele necessário para resolver retenções, exceções tributárias e divergências cadastrais. O cálculo precisa considerar trabalho humano, complexidade e prazo.
A base está no cruzamento entre ERP, registros de tarefas e calendário de obrigações. Esses dados devem mostrar quanto trabalho existe, quando precisa terminar e quem pode executá-lo e revisá-lo.
No TPI — Tax Performance Index, da Confeb, de 2026, 74% das empresas respondentes apontaram Obrigações Corretas e no Prazo entre os KPIs mais importantes de Tax. A falta de tempo foi citada por 51% como barreira para melhorar o desempenho dos indicadores. Para o gestor, cabe investigar onde a demanda supera a capacidade disponível.
Mapeie entregas, responsáveis e dependências
Comece pelas atividades, não pelos cargos. Relacione apurações, conciliações, retenções, obrigações acessórias, atendimento à fiscalização e projetos tributários por estabelecimento. Identifique trabalhos centralizados para não contar a mesma execução em várias unidades.
Registre responsável, revisor, substituto, prazo legal ou acordado, prazo interno e dependências. Inclua a data em que os dados ficam disponíveis. Uma apuração pode ter vencimento conhecido, mas uma janela curta de execução se as informações chegarem perto do fechamento.
Separe a demanda em recorrente, como apurações e conferências; exceções, como rejeições, retificações e solicitações de fiscalização; e projetos, como implantação de estabelecimento ou mudança de sistema. Os três grupos disputam capacidade, mas têm previsibilidade diferente.
Meça esforço humano e classifique a complexidade
Combine apontamentos de tempo com registros do ERP, sistema fiscal e chamados. Observe períodos que incluam fechamento e entregas menos frequentes. Separe processamento automático, intervenção humana, espera por outra área e retrabalho. Sessão aberta no sistema não comprova dedicação exclusiva.
Uma retenção pode ficar pendente enquanto aguarda a classificação de um serviço. A espera reduz a janela disponível, mas não equivale a dedicação contínua. Cobranças, análise da resposta e reprocessamento consomem horas humanas e devem ser registrados. Em tarefas paralelas, não duplique esse esforço.
Agrupe atividades por diversidade de operações e regimes, exceções, qualidade dos dados e revisão técnica necessária. Uma entrada com cadastro validado não deve ter o mesmo tempo de referência de um serviço com dúvida tributária. Use tempos observados em trabalhos semelhantes; para projetos, estime por etapa. Evite multiplicadores de complexidade sem evidência.
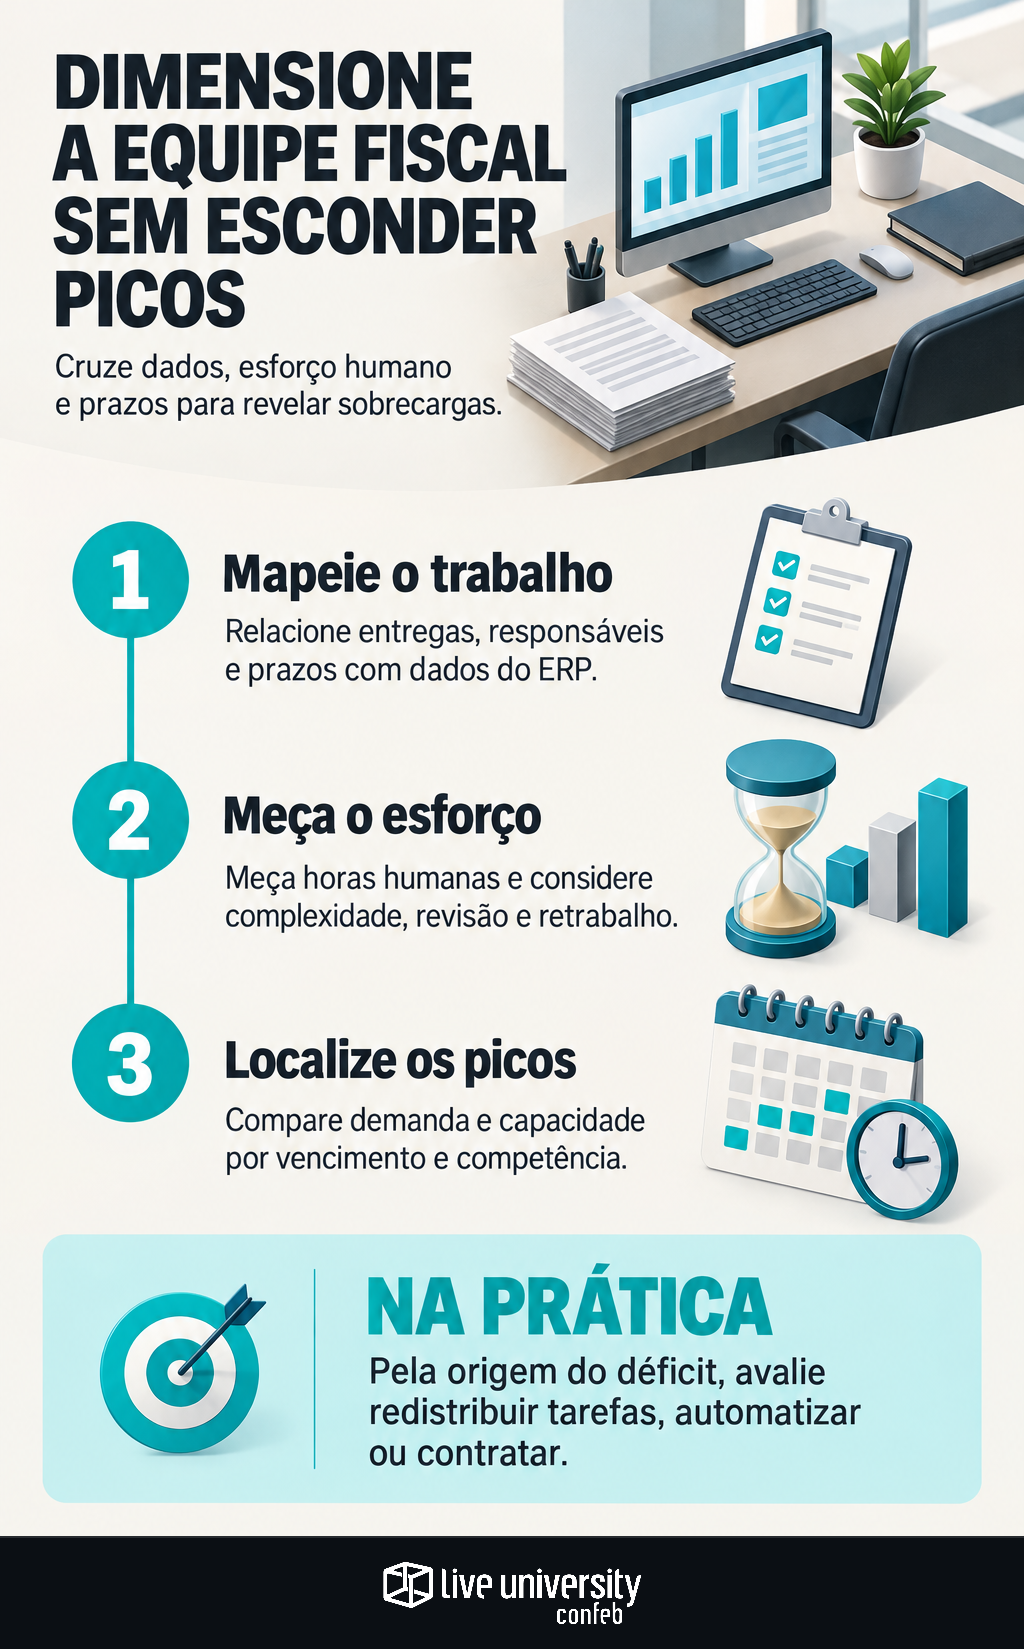
Compare demanda e capacidade por janela de vencimento
Horas necessárias = esforço recorrente previsto + exceções previstas + projetos + revisão e coordenação. Nas tarefas repetíveis, multiplique a quantidade prevista pelo tempo humano de referência. A unidade pode ser uma apuração, conciliação ou lote. Estime exceções pelo histórico e acrescente demandas já conhecidas, sem contar o mesmo retrabalho duas vezes.
Capacidade disponível = horas de trabalho previstas − indisponibilidades − compromissos não incluídos na demanda. Desconte férias, ausências, treinamentos e outras alocações. Se a revisão já integra a demanda, não a desconte novamente da capacidade. Horas extras habituais não devem sustentar o dimensionamento estrutural.
Compare os resultados por janela de vencimentos e competência técnica. Um saldo mensal positivo pode esconder falta de revisores no fechamento. Horas de profissionais sem conhecimento ou acesso necessário não cobrem automaticamente esse déficit. Planeje substitutos, preservando a separação de acessos no ERP fiscal.
Monte um painel que explique a sobrecarga
Consolide atividade, estabelecimento, função e período. O painel deve permitir enxergar tanto a fila quanto o esforço restante. Defina o que significa concluir cada tarefa: gerar um arquivo, validá-lo e transmiti-lo são etapas distintas.
- Pendências: esforço restante, antiguidade, responsável e bloqueio.
- Prazos: entregas corretas no prazo sobre o total previsto e próximas entregas em risco.
- Retrabalho: horas de correção e reexecução, por causa e origem.
- Carga e cobertura: horas necessárias e disponíveis por atividade e competência, incluindo revisão e substituição.
Atualize o painel conforme a proximidade dos vencimentos. Um consolidado mensal pode chegar tarde para corrigir o fechamento. A conexão entre dados de Tax, Compras e recebimento, abordada no painel de indicadores fiscais, ajuda a separar falta de capacidade de informação entregue com erro ou atraso.
Escolha a ação pela origem do déficit
Se houver concentração de trabalho e capacidade compatível em outra unidade, avalie redistribuição. Se predominarem correções cadastrais, trate a origem com Compras, recebimento ou a área responsável. Para execução manual estável e repetitiva, estime o ganho líquido de automatizar, descontando monitoramento, manutenção e falhas. A priorização de tarefas antes das ferramentas evita automatizar um processo defeituoso.
Considere a fila de retenções bloqueada por classificação incompleta do serviço. Contratar para absorver toda a fila pode preservar o problema. A resposta pode combinar correção do cadastro, orientação à área solicitante e reforço temporário. Já um déficit persistente de análise e revisão, após esses ajustes, fundamenta avaliar contratação ou apoio especializado.
Apresente a decisão com demanda observada, períodos de déficit, competências ausentes e efeito esperado de cada alternativa. Depois, compare previsão e realização e atualize os tempos de referência. Dimensionar a equipe fiscal é manter esse ciclo, não fixar uma proporção permanente de notas por profissional.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
