Por Patrícia Bastos
9 de novembro de 2026
O encerramento da apuração regular de PIS/Cofins não deve ser tratado como autorização automática para desligar a EFD-Contribuições. Na transição para a CBS, o problema operacional é preservar a ligação entre o crédito, sua origem e sua utilização. Encerrar o cálculo mensal e descontinuar os controles são decisões diferentes.
As informações divulgadas sobre a Nota Técnica nº 13/2026 apontam quatro frentes de continuidade: saldos credores antigos, créditos presumidos relacionados ao imobilizado, créditos presumidos sobre estoque de abertura e contribuições vinculadas a recebimentos no regime de caixa. Cada frente exige uma trilha documental própria.
Para o fiscal, a prioridade é substituir a pergunta “a obrigação acabou?” por outra: quais fatos ainda precisam ser escriturados, comprovados e conciliados? É o mesmo cuidado já discutido ao abordar a preservação do histórico da EFD-Contribuições em 2027.
O alcance divulgado não equivale a uma dispensa geral
A divulgação das orientações da NT 13/2026 situa sua publicação pela Receita Federal em 5 de novembro. Apresenta o documento como complementar à NT 11/2026 e informa que a apuração regular de PIS/Pasep e Cofins termina em 31 de dezembro de 2026, com manutenção da escrituração para finalidades específicas.
A mesma divulgação informa que não foram criados registros novos: as adaptações envolveriam tabelas e regras de validação. Isso não torna a mudança irrelevante para o ERP. Um arquivo pode conservar sua estrutura e, ainda assim, exigir novas classificações, verificações e procedimentos de fechamento.
A referência sobre o futuro da obrigação em 2027, também datada de 6 de novembro, coloca a continuidade na agenda, mas seu título isolado não esclarece condições ou prazos. Para decidir sobre dispensa, preenchimento ou aproveitamento de créditos, a empresa precisa conferir o texto oficial e a legislação aplicável, não apenas a convergência das manchetes.
Separe os saldos antigos dos créditos presumidos
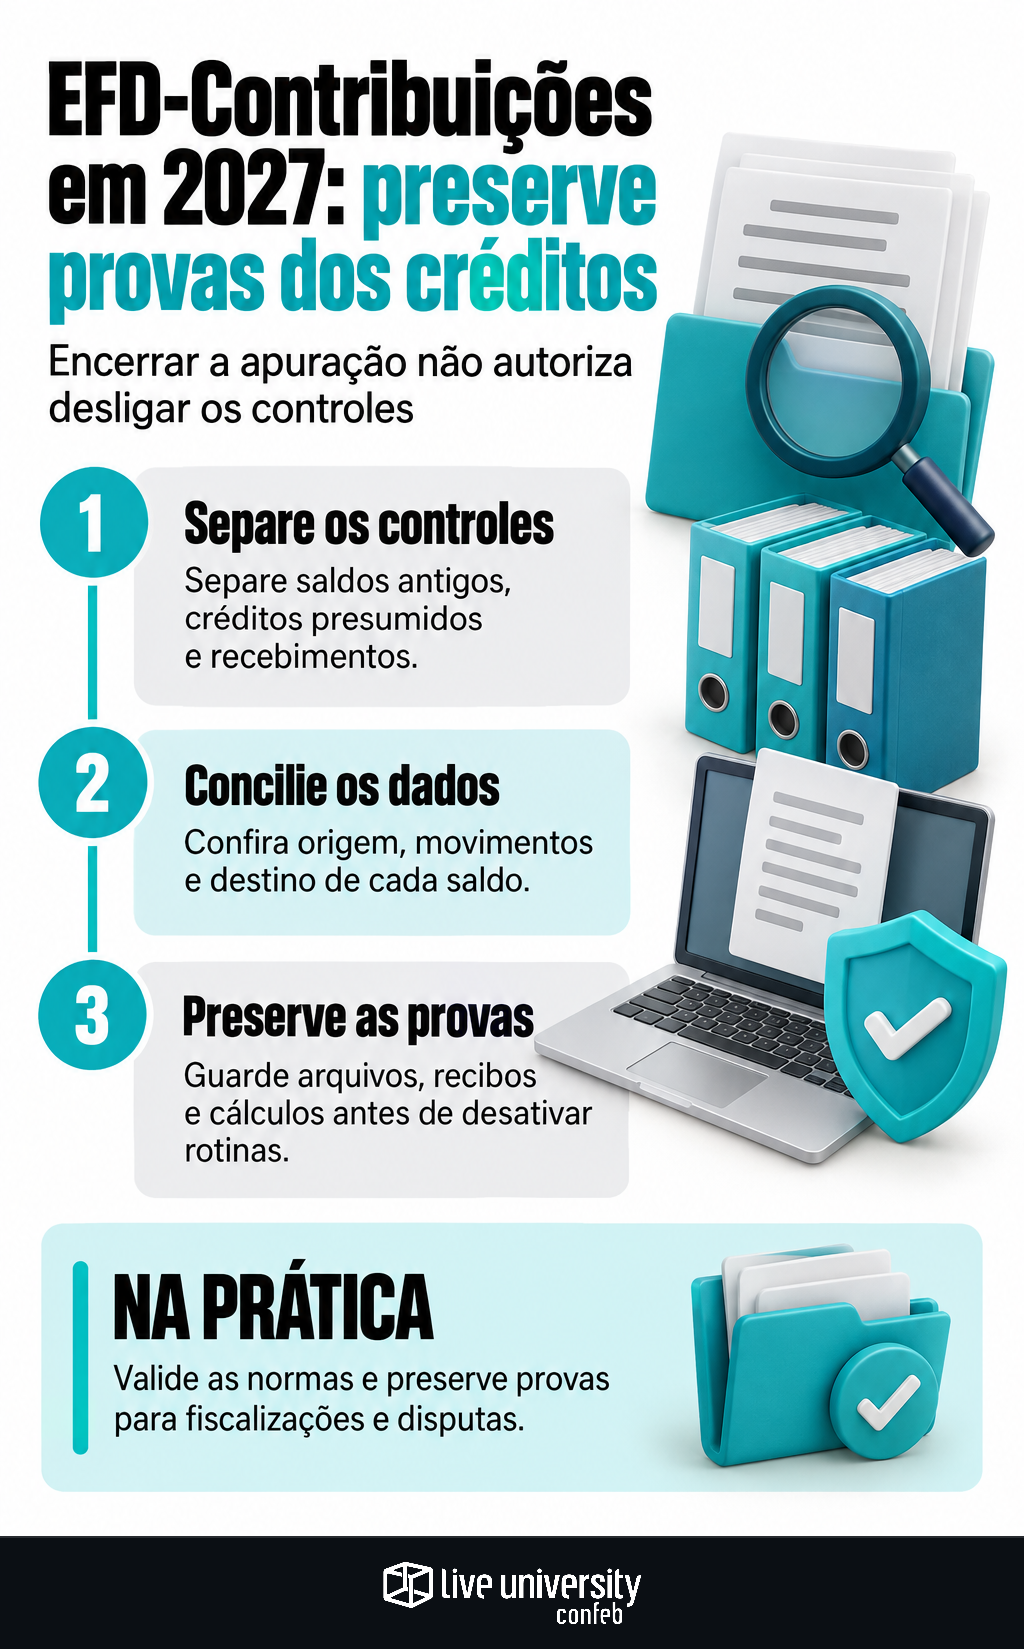
A primeira frente reúne os saldos credores da não cumulatividade existentes em 31 de dezembro de 2026. O controle deve permitir identificar período de origem, natureza, valor apurado, utilizações e saldo remanescente. Um total no razão contábil, sem essa composição, não demonstra sozinho a situação fiscal do crédito.
A segunda frente envolve créditos presumidos de CBS relacionados à depreciação, amortização e cota mensal de bens do imobilizado. Como preparação, convém organizar cadastro patrimonial, documentos de aquisição, datas relevantes e histórico das parcelas. A elegibilidade e o cálculo dependem da hipótese legal: possuir o bem não basta para reconhecer o crédito.
A terceira trata dos créditos presumidos sobre o estoque de abertura de 1º de janeiro de 2027. O inventário deve permitir reconstruir quantidade, identificação dos itens, documentos de entrada e critérios de valorização. Também é necessário separar tratamentos tributários: a revisão dos créditos na revenda de monofásicos mostra por que o enquadramento do produto e da operação não pode desaparecer dentro de um saldo agregado.
Recebimentos exigem uma trilha diferente da dos créditos
A quarta frente divulgada corresponde às contribuições exigidas conforme os recebimentos no regime de caixa, nas hipóteses legais. Aqui, o controle central não é o estoque de créditos. É a vinculação entre a operação original, o título financeiro e o recebimento que pode produzir consequência tributária após a mudança de regime.
Como exemplo operacional hipotético, uma venda anterior à transição pode ter recebimentos posteriores. A equipe precisará localizar o documento original e verificar o tratamento aplicável, sem concluir que toda entrada financeira de 2027 pertence exclusivamente à CBS. Tampouco deve presumir que qualquer recebimento antigo exige PIS/Cofins: o enquadramento precisa ser validado.
Por isso, o financeiro deve preservar identificadores que permitam acompanhar recebimentos parciais, baixas e renegociações. Essa é uma recomendação de rastreabilidade, não a afirmação de que cada evento terá tributação. O objetivo é evitar que a migração de sistemas apague informações necessárias à análise fiscal.
Concilie por origem, movimento e destino
Uma conciliação útil conecta documentos, apuração, escrituração e contabilidade. O cruzamento precisa explicar diferenças, não apenas produzir totais iguais. Como já mostramos na conciliação entre EFD, ERP e razão, movimentos fiscais e saldos contábeis não são medidas intercambiáveis.
Para cada frente da transição, uma matriz de controle pode reunir:
- Origem: período, documento, operação e fundamento do tratamento.
- Movimentação: valor inicial, ajustes, utilizações e saldo final.
- Destino: escrituração ou procedimento aplicável, após validação normativa.
- Evidência: arquivo, memória de cálculo, conciliação e aprovação.
- Responsável: executor, revisor e prazo interno para resolver divergências.
Os números do TPI — Tax Performance Index, da Confeb, de 2026, ajudam a dimensionar essa agenda: entre as empresas respondentes, 74% apontaram obrigações corretas e no prazo como um dos KPIs mais importantes, e 51% citaram recuperação de créditos. A transição reúne essas duas prioridades: cumprir a obrigação e sustentar documentalmente os valores envolvidos.
Ajuste o calendário sem confundir previsão com prazo legal
A divulgação da NT apresenta duas previsões de atualização do programa: controles de saldos credores no fim de novembro e implementações para o período da CBS na segunda quinzena de dezembro. São expectativas de disponibilização, não confirmação de versões publicadas nem novos vencimentos de entrega.
O calendário interno deve separar monitoramento da publicação oficial, homologação do sistema e fechamento fiscal. Antes de liberar uma versão, a equipe precisa testar cenários aplicáveis à empresa, guardar resultados e registrar quem aprovou a entrada em produção. A ausência de registros novos não elimina essa etapa.
Também foram anunciados exemplos futuros para os registros 1100 e 1500, incluindo créditos próprios e operações de sucessão. A empresa deve acompanhar essas orientações sem antecipar códigos ou procedimentos. Em sucessões, convém preservar documentos e a cadeia de origem dos saldos para permitir a conferência do tratamento cabível.
Preserve evidências antes de desativar rotinas
Guardar o arquivo transmitido é necessário, mas insuficiente para reconstruir uma decisão. O conjunto documental deve incluir recibos, versões dos arquivos, memórias de cálculo, conciliações, documentos de suporte e histórico de correções. A política de retenção precisa considerar os prazos legais aplicáveis e situações de fiscalização ou contencioso, sem adotar descarte automático na virada do ano.
No ERP, a desativação de rotinas de PIS/Cofins deve ser condicionada a uma análise de dependências. Consultas históricas, geração de arquivos relativos a períodos anteriores, retificações e controles residuais precisam ser avaliados antes de encerrar acessos ou integrações.
A medida prática é abrir um plano de transição com responsáveis por cada uma das quatro frentes. Depois, validar o alcance oficial da NT, conciliar as bases e testar os sistemas. O fim da apuração regular não substitui a prova do crédito nem resolve, por si só, o destino de cada obrigação acessória.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
