A entrada da CBS em 2027 não deve ser tratada como autorização para desligar a EFD-Contribuições. O encerramento da apuração regular de PIS/Pasep e Cofins em 31 de dezembro de 2026 convive com controles que atravessam a mudança de tributo. Para o fiscal, o risco está em confundir o fim da apuração corrente com o desaparecimento da escrituração.
As finalidades residuais abrangem saldos credores, determinados créditos presumidos de CBS e receitas cuja tributação acompanha o recebimento. O efeito operacional é direto: preservar histórico, integrações e capacidade de gerar arquivos pode ser tão importante quanto implantar o novo cálculo.
A comunicação sobre a Nota Técnica 13/2026 descreve quatro frentes e informa que não foram criados novos registros. As mudanças anunciadas envolvem tabelas e regras de validação. Isso reduz uma parte da alteração estrutural, mas não elimina a necessidade de revisar parametrizações.
O que muda entre a apuração regular e o controle residual
Até dezembro de 2026, a comparação deve partir da rotina de apuração regular de PIS/Cofins, conforme o enquadramento de cada contribuinte. A partir de 2027, a continuidade descrita para a EFD-Contribuições tem finalidades específicas. Não significa manter indiscriminadamente a rotina anterior nem transferir toda a apuração da CBS para essa escrituração.
Há três perguntas diferentes: qual tributo incide, quando seu efeito deve ser reconhecido e onde a informação será prestada. Uma operação antiga pode exigir controle posterior. Um crédito relacionado à transição pode depender do histórico de aquisições. Nenhuma dessas situações se resolve apenas trocando o código do tributo no ERP.
Também é necessário delimitar a confirmação documental: a página consultada tem data de 5 de novembro de 2026, mas essa não comprova a data oficial da NT 13/2026. Seu texto integral não está reproduzido na fonte. Assim, as bases legais abaixo são as indicadas na comunicação; o alcance de cada hipótese e suas validações precisam ser conferidos no documento oficial antes da parametrização definitiva.
Quatro hipóteses exigem controles separados
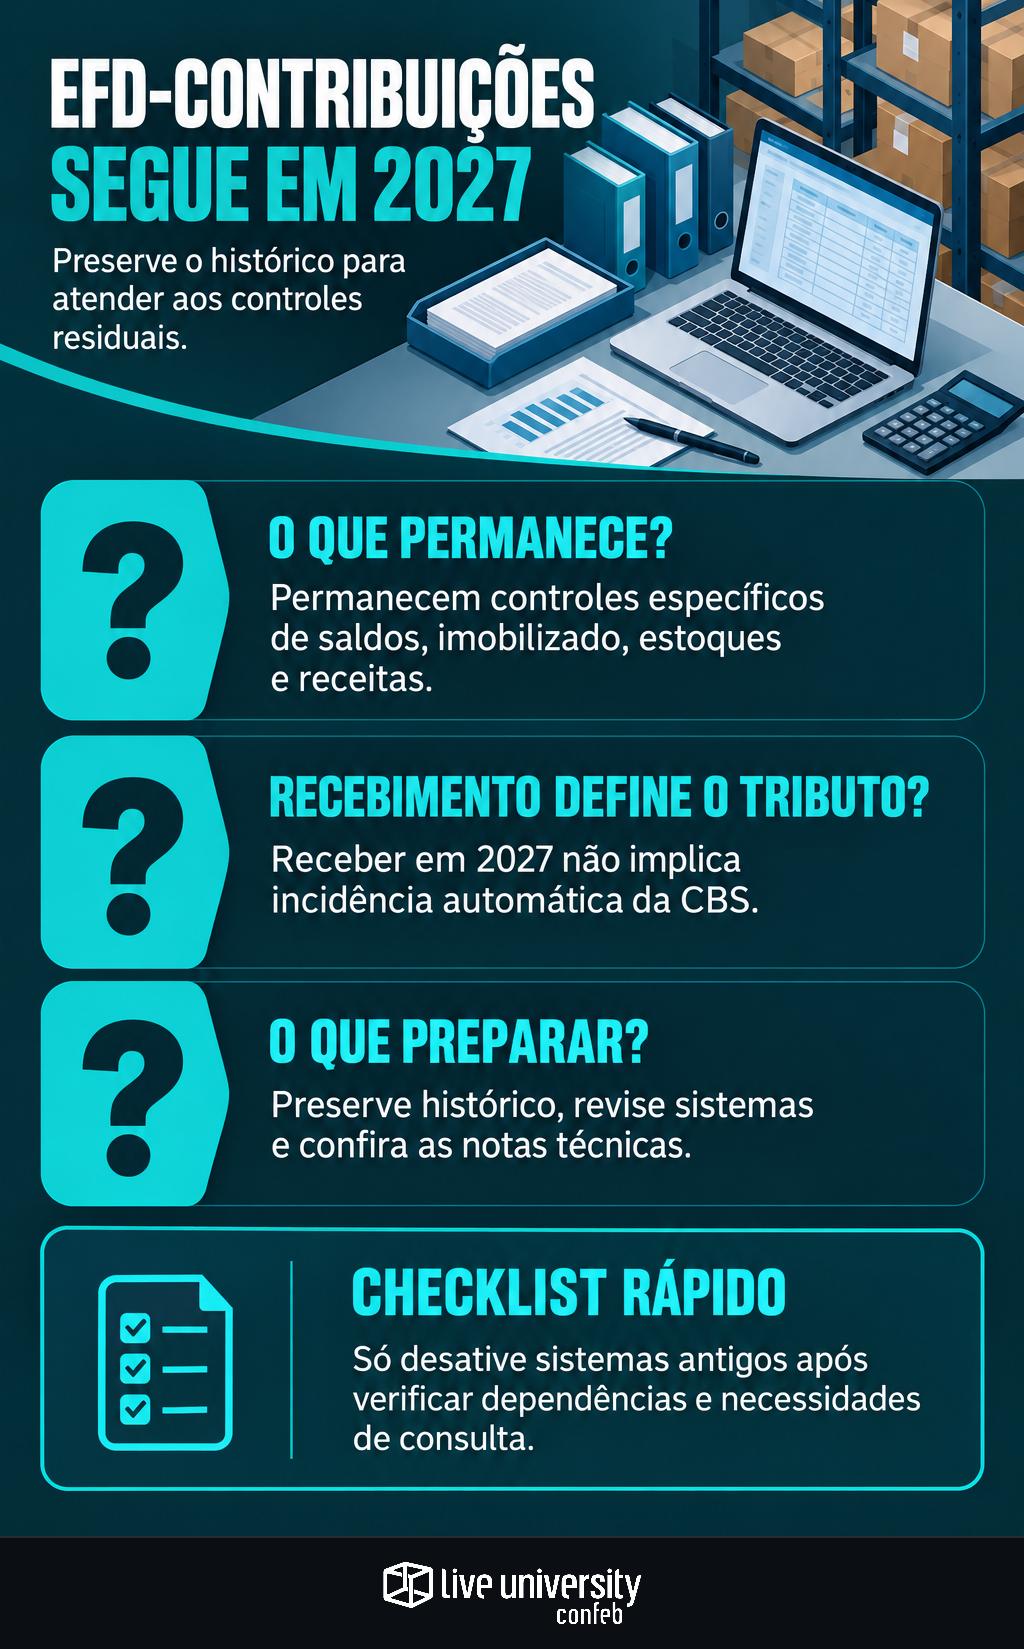
Saldos credores acumulados. A primeira frente é a escrituração e o controle de utilização dos saldos da não cumulatividade existentes em 31 de dezembro de 2026. A base indicada é o art. 378 da LC 214/2025. O trabalho começa pela conciliação entre saldo escriturado, documentação de suporte e utilizações já realizadas. Saldo registrado não deve ser tratado automaticamente como valor disponível sem restrições.
Bens do ativo imobilizado. A segunda frente envolve créditos presumidos de CBS decorrentes de encargos de depreciação, amortização e cota mensal de bens do ativo imobilizado, com referência ao art. 380. O controle deve permitir identificar o bem, sua aquisição e o histórico pertinente. Não se deve transformar todo encargo contábil em crédito sem verificar os requisitos legais.
Estoque de abertura. A terceira frente trata dos créditos presumidos de CBS relativos ao estoque existente em 1º de janeiro de 2027, vinculados ao art. 381. O inventário, sozinho, não resolve o enquadramento. É necessário relacioná-lo aos documentos de aquisição e ao tratamento tributário anterior, como discutimos na análise sobre estoques na entrada da CBS e prevenção de crédito duplo.
Receitas tributadas no recebimento. A quarta frente compreende a escrituração e o controle das contribuições relacionadas ao regime de caixa, com referência ao art. 408, inclusive seu § 3º. Essas quatro hipóteses não são intercambiáveis: cada uma exige fundamento, documentação e acompanhamento próprios. A comunicação também informa que a NT 13 complementa a NT 11/2026, tornando necessária a leitura conjunta.
Recebimento em 2027 não significa automaticamente receita da CBS
A hipótese do regime de caixa merece atenção porque atravessa o calendário. O ponto não é a empresa receber dinheiro depois de 31 de dezembro. É existir uma receita submetida à regra que mantém a exigência de PIS/Cofins conforme os recebimentos, dentro das condições legais aplicáveis.
Como exemplo hipotético, considere uma operação de R$ 100 mil realizada em 2026, com R$ 40 mil recebidos naquele ano e R$ 60 mil em 2027. Se ela estiver abrangida pela hipótese residual, o sistema precisará preservar a ligação entre os recebimentos e o tratamento tributário da operação original. O exemplo não define alíquota nem enquadramento: mostra por que a data do crédito bancário é insuficiente para decidir o tributo.
O cadastro deve permitir reconciliar documento original, receita reconhecida, parcelas recebidas e valores já tributados. A mesma atenção ao vínculo entre eventos aparece nas devoluções que atravessam etapas da transição. São situações distintas, mas ambas exigem recuperar o histórico antes de calcular o efeito fiscal atual.
Sem novos registros não significa sem projeto de sistemas
A comunicação prevê uma versão do PGE para o fim de novembro de 2026, voltada ao controle dos saldos credores acumulados. Outra versão, destinada ao período de janeiro de 2027 em diante, está prevista para a segunda quinzena de dezembro. São previsões de disponibilização, não entregas confirmadas. A homologação deve considerar a versão efetivamente publicada.
Também foi anunciada a futura divulgação de exemplos para créditos próprios e operações de sucessão, com orientação sobre os registros 1100 e 1500. Enquanto esses exemplos não forem conferidos, não cabe presumir o preenchimento de situações complexas. A ausência de novos registros tampouco assegura que arquivos antigos passarão nas novas validações.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra que 100% das empresas respondentes utilizam ERP, mas 31% ainda fazem envio manual na integração interna entre ERP e plataformas de Tax. O levantamento ouviu 190 profissionais. Esse contraste ajuda a dimensionar o desafio: manter o sistema instalado não garante continuidade confiável dos dados na transição.
O que preparar agora e o que depende de confirmação
A distinção operacional deve separar três camadas. A primeira é a rotina corrente e seu fechamento de 2026. A segunda reúne os efeitos futuros descritos com referência legal, cuja aplicação depende da conferência dos dispositivos e das notas técnicas. A terceira contém entregas ainda anunciadas: versões do PGE e exemplos de preenchimento. Cronograma de software não substitui fundamento jurídico.
Para organizar a execução, a equipe pode trabalhar com cinco entregáveis:
- Inventário de situações residuais: listar saldos, bens, estoques e receitas potencialmente abrangidos, sem presumir elegibilidade.
- Matriz normativa: associar cada situação ao dispositivo aplicável e à orientação técnica confirmada.
- Memória de conciliação: demonstrar origem, movimentação e saldo, com documentos recuperáveis.
- Plano de testes: validar recebimentos parciais, créditos, integrações e arquivos nas versões disponibilizadas.
- Critério de desativação: encerrar componentes antigos somente após verificar dependências e necessidades de consulta e escrituração.
Propostas de mudança no calendário também não devem virar premissas de produção, como já discutimos sobre adiamento da reforma e planejamento dos sistemas. A decisão prudente é preparar a CBS sem apagar os vínculos do passado. A substituição do tributo muda a apuração; o encerramento de cada controle exige uma verificação própria.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.