Uma empresa no lucro real anual pode registrar prejuízo no mês e ainda precisar recolher estimativas de IRPJ e CSLL. Também pode ter lucro mensal e conseguir suspender o pagamento. O que decide é o resultado fiscal acumulado, comparado às antecipações anteriores, e não o desempenho isolado do mês.
A suspensão ou redução exige balanço ou balancete e cálculo separado para cada tributo. Falta de caixa ou previsão de queda nas vendas não substituem essa apuração.
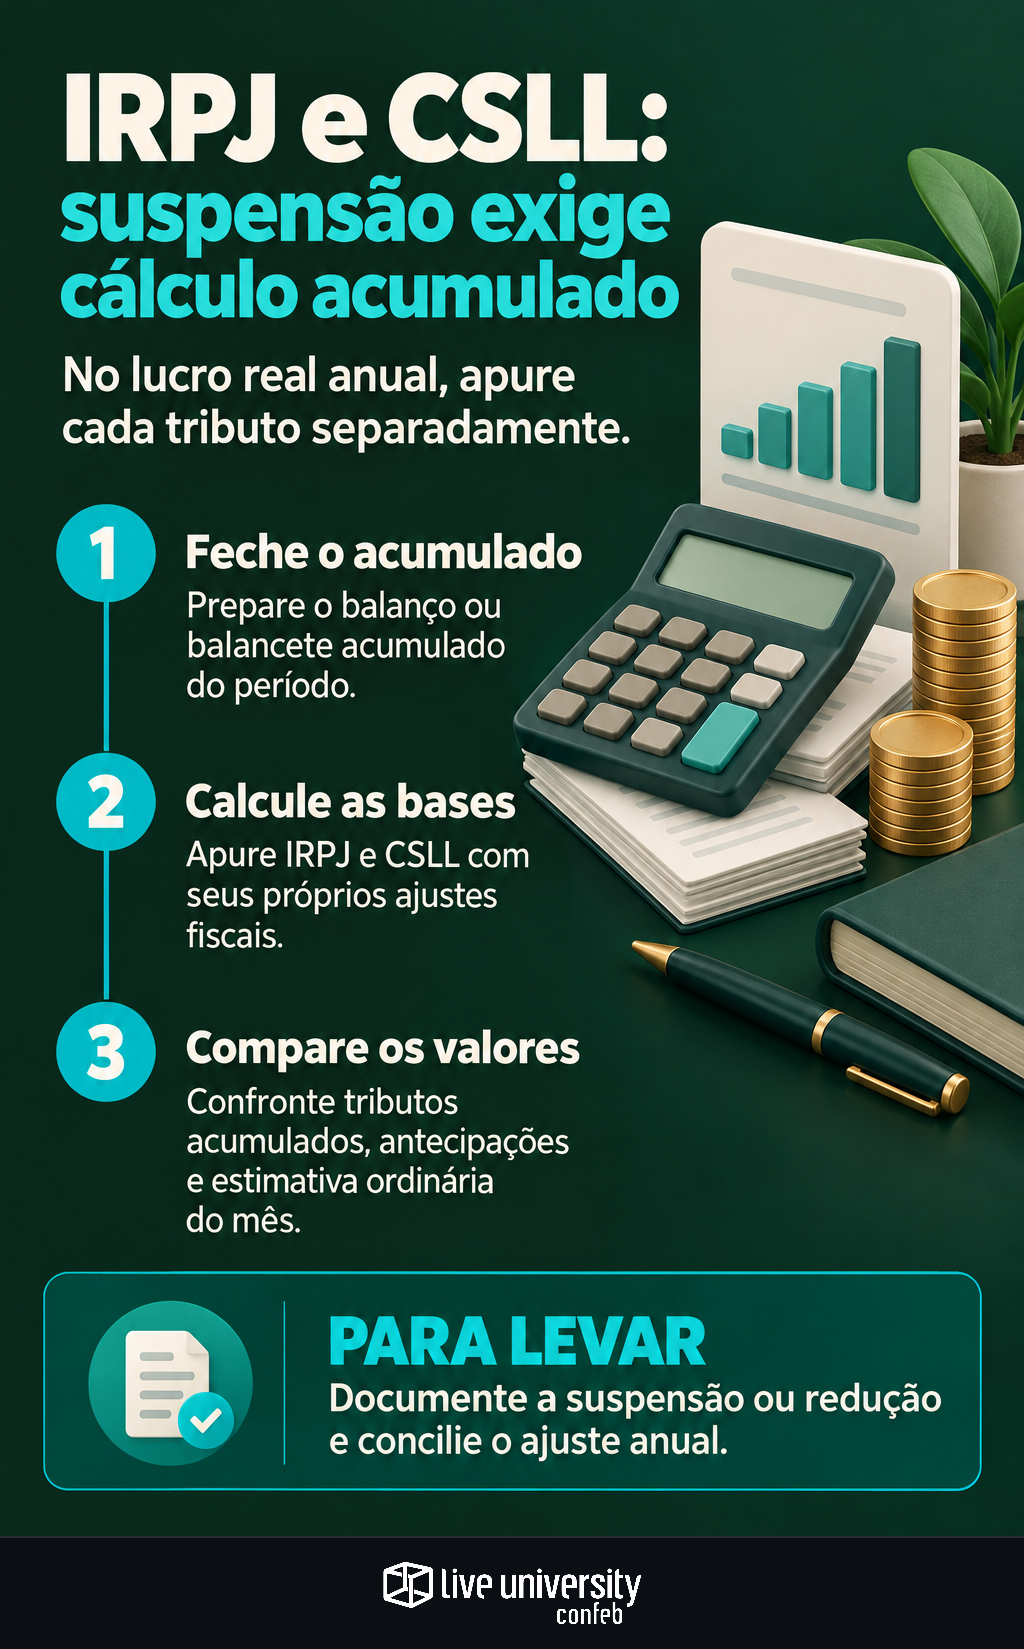
O procedimento tem três etapas: fechar o acumulado, calcular as bases fiscais e confrontar os tributos com os valores aproveitáveis. A documentação precisa permitir que outra pessoa refaça a decisão.
Confirme o regime e feche o período correto
O mecanismo vale para o lucro real anual com recolhimentos mensais por estimativa. Sua disciplina está no artigo 35 da Lei nº 8.981/1995, na Lei nº 9.430/1996 e na IN RFB nº 1.700/2017. No lucro real trimestral, cada trimestre é um período próprio: não se transporta essa lógica de suspensão de antecipações mensais.
Prepare o balanço ou balancete de janeiro até o encerramento do mês de referência. Se a empresa iniciou atividades durante o ano, considere o período desde o início. Uma suspensão em abril não dispensa nova avaliação em maio.
Concilie receitas, custos, despesas e estoques. Uma compra pode permanecer no estoque ou compor um ativo, sem gerar despesa dedutível imediata, como explicado na análise de custos e estoques nas estimativas mensais.
Transforme o resultado contábil em duas bases fiscais
Determine o lucro real do IRPJ e o resultado ajustado da CSLL com suas respectivas adições, exclusões e compensações. As bases não são necessariamente iguais. Vale revisar os ajustes de provisões e suas reversões, que podem alterar a relação entre resultado contábil e fiscal.
Prejuízos fiscais e bases negativas de anos anteriores têm controles separados e, em regra, compensação limitada a 30% da base antes da compensação, ressalvadas hipóteses específicas. Isso não se confunde com acumular resultados positivos e negativos dos meses do próprio ano. A distinção aparece no guia para compensar prejuízos sem misturar IRPJ e CSLL.
No IRPJ, aplique 15% e o adicional de 10% sobre o lucro real que exceder R$ 20 mil multiplicados pelos meses do período. Para a CSLL, a alíquota geral é de 9%; setores sujeitos a regras específicas exigem cálculo próprio.
Compare o acumulado com o que já foi antecipado
Confronte cada tributo acumulado com as estimativas anteriores efetivamente quitadas e as demais deduções admitidas. Valide retenções e compensações: saldo contábil não equivale automaticamente a antecipação aproveitável. Não desconte duas vezes uma retenção já utilizada.
A interpretação é individual para IRPJ e CSLL:
- Acumulado igual ou inferior às antecipações: o recolhimento mensal pode ser suspenso, atendidos os requisitos legais.
- Acumulado superior às antecipações: a diferença é o valor resultante da apuração pelo balancete.
- Diferença menor que a estimativa ordinária: há espaço para redução. Se for maior, a estimativa ordinária continua disponível no regime anual, observadas suas regras.
Não basta, portanto, encontrar uma diferença positiva. É preciso compará-la com o recolhimento ordinário do mês antes de escolher o procedimento.
Exemplo: IRPJ suspenso não significa CSLL dispensada
Considere uma empresa que prepara um balancete de janeiro a abril. Os números são hipotéticos e exclusivamente didáticos, sem retenções, incentivos ou outras deduções. Após os ajustes, o lucro real acumulado é de R$ 400 mil; a base ajustada da CSLL, de R$ 1,2 milhão. Essa diferença deve estar explicada na memória fiscal.
O IRPJ soma R$ 92 mil: R$ 60 mil pela alíquota de 15%, mais R$ 32 mil de adicional. Este incide sobre R$ 320 mil, parcela que supera o limite de R$ 80 mil para quatro meses. A CSLL corresponde a R$ 108 mil, pela alíquota geral de 9%.
A comparação com janeiro a março leva a decisões distintas:
- IRPJ: antecipações de R$ 100 mil superam os R$ 92 mil acumulados. O pagamento de abril pode ser suspenso. Os R$ 8 mil excedentes não autorizam automaticamente restituição ou compensação imediata.
- CSLL: antecipações de R$ 90 mil deixam diferença de R$ 18 mil. Se a estimativa ordinária de abril fosse R$ 25 mil, o balancete permitiria reduzir o recolhimento para R$ 18 mil.
Documente a decisão e concilie o fechamento anual
Evite quatro atalhos: usar apenas o prejuízo do mês, decidir pela falta de caixa, tratar os tributos como uma conta única ou repetir a conclusão do mês anterior sem atualizar o acumulado.
Monte um dossiê mensal com:
- Balanço ou balancete acumulado, demonstração do resultado e suporte da escrituração.
- Conciliações e memórias separadas de IRPJ e CSLL, com ajustes, adicional e compensações.
- Comprovantes das antecipações e suporte das demais deduções.
- Comparação com a estimativa ordinária e registro da decisão adotada.
Mantenha os registros exigidos, inclusive no Diário e nos controles fiscais pertinentes, observando os prazos aplicáveis. No ajuste anual, concilie as antecipações com os tributos definitivos, a ECF, o e-Lalur e o e-Lacs. Confira também ECD e MIT/DCTFWeb, conforme a obrigatoriedade. Suspender a antecipação não elimina a apuração anual: valores calculados, declarados e pagos precisam corresponder.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
