Um equipamento vendido com instalação e manutenção não recebe necessariamente um tratamento único de IBS e CBS porque tem preço fechado. Antes de calcular os tributos, é preciso identificar os fornecimentos e verificar se a lei permite tratá-los em conjunto.
O erro funciona nos dois sentidos: agrupar prestações autônomas pode estender indevidamente um benefício; separar obrigações acessórias sem fundamento pode distorcer o enquadramento. A decisão precisa chegar ao contrato, ao pedido e ao faturamento.
O ponto de partida é o art. 7º da Lei Complementar nº 214/2025. Para diferentes bens e serviços na mesma operação, a regra é especificar cada fornecimento e seu valor, ressalvadas as hipóteses legais de tratamento conjunto.
Mapeie o pacote antes de discutir a alíquota
Descreva o que será entregue e aceito. O equipamento funciona sem instalação especializada? A montagem inclui testes? A manutenção cobre visitas futuras, peças ou atendimento sob demanda? O nome comercial “solução completa” não esclarece essas obrigações.
Verifique se os componentes podem ser contratados separadamente, cancelados individualmente ou executados por outro fornecedor. São indícios de autonomia, não respostas automáticas. A conclusão depende do objeto e da execução efetiva do negócio.
Reúna proposta, contrato, pedido, escopo técnico, preços avulsos, ordens de serviço e termos de aceite. Registre também onde e quando cada entrega ocorre: a análise de entrega, cobrança e local da operação evita que o endereço do faturamento substitua o critério legal.
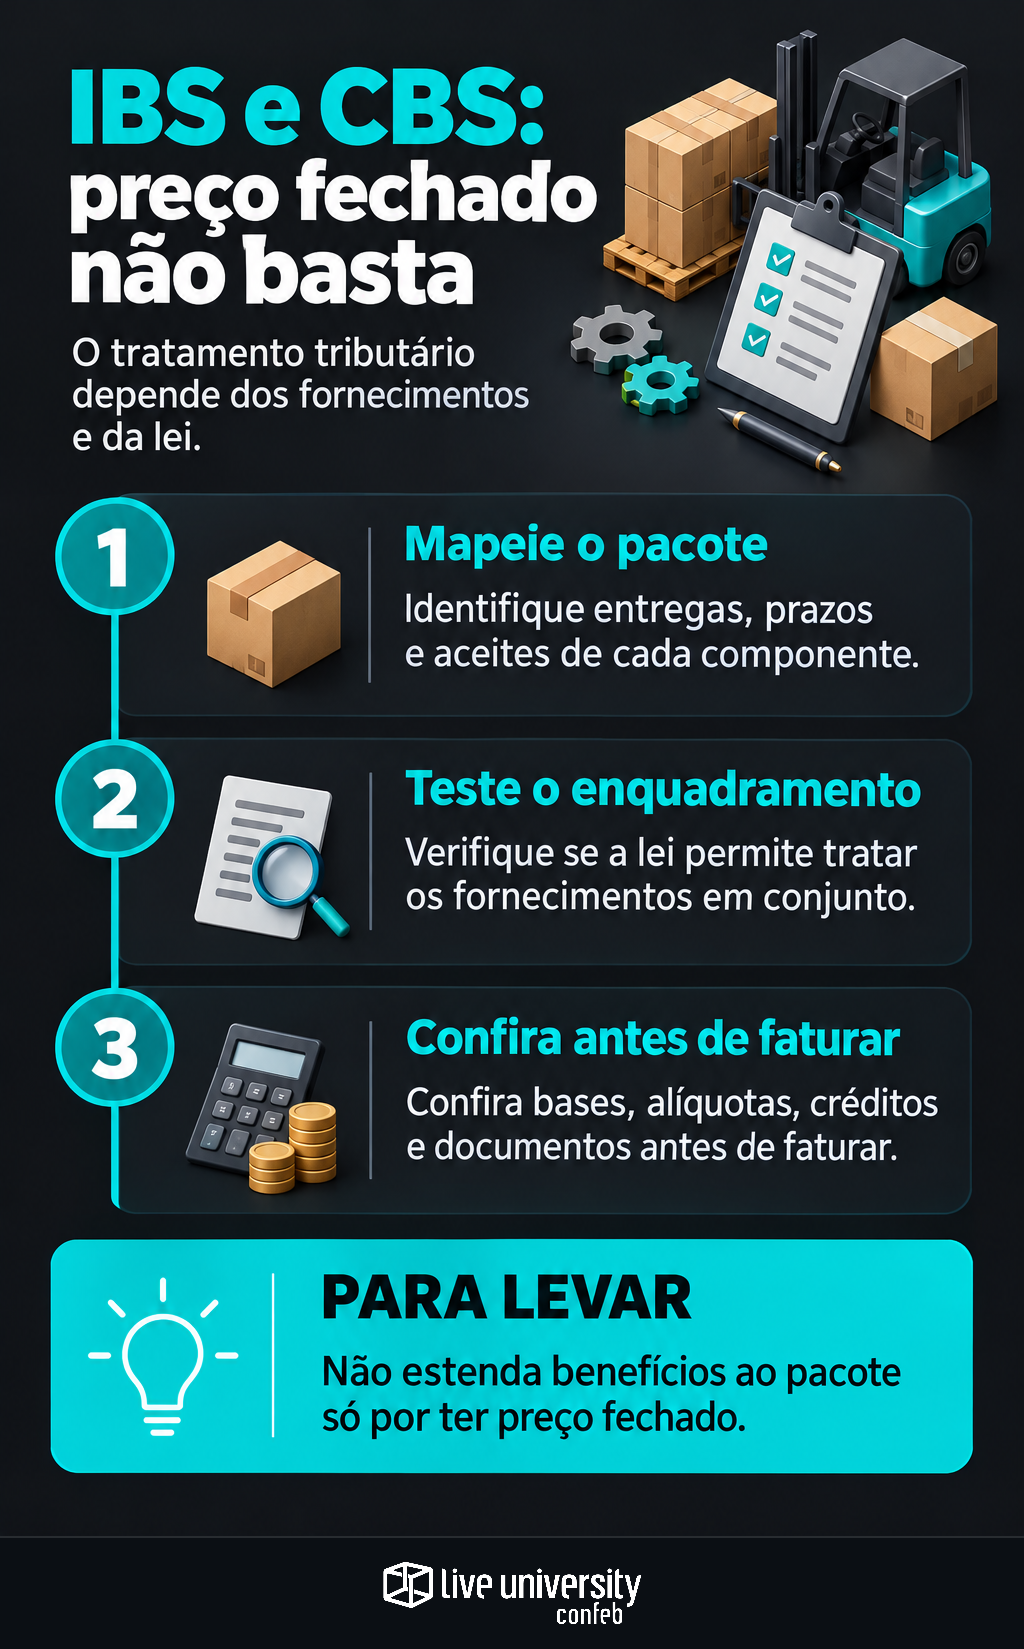
Teste as hipóteses de tratamento conjunto
O art. 7º admite tratamento conjunto quando todos os fornecimentos estão sujeitos ao mesmo tratamento tributário ou quando existe um fornecimento principal e os demais são acessórios. Nesse segundo caso, aplica-se aos acessórios o tratamento do principal.
Mesma alíquota não basta para demonstrar mesmo tratamento. Compare também incidência, regime, momento do fato gerador, local da operação e não cumulatividade, conforme os critérios legais. Dois componentes com percentuais iguais podem exigir tratamentos distintos.
Para a relação principal-acessório, a lei considera acessórios os fornecimentos que sejam condição ou meio para o principal. Uma instalação necessária à entrega do equipamento funcionando pode se enquadrar; manutenção futura, com prazo próprio e contratação independente, apresenta indícios de autonomia. Nem o maior preço nem a palavra “acessório” no contrato resolvem o teste.
Se a individualização exigida não for observada, o art. 7º prevê o tratamento dos fornecimentos como independentes e o arbitramento das respectivas bases, na forma do art. 13. O risco não se resolve apenas alterando a descrição da nota.
Use um exemplo para comparar as alternativas
Considere valores exclusivamente hipotéticos: pacote de R$ 10.000 antes de IBS e CBS, distribuído justificadamente entre equipamento, R$ 8.000; instalação, R$ 1.000; e manutenção, R$ 1.000. Suponha ausência de outros ajustes de base. Use i para a alíquota aplicável de IBS e c para a de CBS, sem estimar percentuais futuros.
Se os três componentes tiverem o mesmo tratamento nos termos legais, o cálculo conjunto será IBS = R$ 10.000 × i e CBS = R$ 10.000 × c. Se a instalação for acessória ao equipamento e a manutenção autônoma, R$ 9.000 seguirão o tratamento do principal e R$ 1.000, o da manutenção. Havendo autonomia e tratamentos distintos, cada base receberá suas próprias alíquotas: i e c do equipamento, da instalação e da manutenção.
Uma redução aplicável ao equipamento não alcança automaticamente serviços autônomos. É preciso comprovar os requisitos da alíquota reduzida. A distribuição do preço também deve refletir a negociação, inclusive descontos, sem deslocar artificialmente valor para o componente favorecido.
Separe cálculo do imposto e direito ao crédito
No exemplo, o desembolso corresponde ao preço acrescido dos tributos calculados. Já o custo após créditos depende do regime do adquirente e do valor efetivamente apropriável. Não se deve presumir recuperação integral apenas porque existe destaque fiscal.
O art. 47 e seguintes da LC 214/2025 disciplinam a apropriação. No regime regular, confira documento fiscal eletrônico idôneo, extinção dos débitos nas modalidades legais e eventuais vedações ou regras específicas. Mantenha controles separados para IBS e CBS.
Alíquota reduzida não gera, por si só, crédito pela alíquota padrão. Para comparar contratos antes de aceitar o repasse tributário, registre preço, desembolso, crédito admitido e momento de aproveitamento. Isso impede comparar propostas com premissas incompatíveis.
Monte uma matriz curta para a transição
Mantenha uma linha por componente e período. Em colunas separadas, registre ICMS, ISS e PIS/Cofins, de um lado, e IBS e CBS, de outro. Para cada tributo, preencha incidência, base, alíquota, benefício, crédito, local, momento e fundamento. Não transporte automaticamente classificações antigas para os novos tributos.
Versione a matriz pelas etapas da transição: 2026; 2027–2028; 2029–2032; e 2033. Cada versão deve considerar os tributos vigentes e suas regras, inclusive condições do período de teste, sem somar mecanicamente cargas de sistemas diferentes.
A execução depende da qualidade cadastral. No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, com 190 respondentes da área de Tax, 53% apontaram Estrutura e Qualidade dos Dados como uma complexidade na adaptação à Reforma Tributária. Para pacotes comerciais, isso reforça a necessidade de preservar os componentes do contrato até o motor fiscal.
Libere o faturamento com cinco conferências
- Escopo: pedido e contrato identificam entregas, prazos e aceites?
- Enquadramento: há fundamento documentado para individualizar ou tratar em conjunto?
- Preço: valores e descontos têm distribuição verificável, quando necessária?
- Cálculo e crédito: cadastro, período, bases, alíquotas e condições de apropriação foram conferidos?
- Evidências: documentos fiscais e sistema refletem a conclusão, com contrato e memória de cálculo vinculados?
A conclusão não determina, sozinha, emitir uma ou várias notas: isso depende das obrigações aplicáveis. O objetivo é fazer contrato, preço e faturamento refletirem a mesma operação, sem fragmentação artificial nem benefício estendido pelo simples preço fechado.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
