O Imposto Seletivo (IS) não aumenta apenas o valor cobrado pelo próprio tributo. Quando incidente, também integra a base do IBS e da CBS. Somá-lo ao preço sem recalcular essas bases subestima o desembolso da operação.
A regra está no art. 153, § 6º, da Constituição e na disciplina da Lei Complementar nº 214/2025. Para aplicá-la, a memória de cálculo precisa separar enquadramento do produto, etapa de incidência e créditos do adquirente.
O exemplo abaixo isola essa interação. Ele não representa a carga de um produto real nem uma apuração completa da transição tributária.
Confirme o produto e quem recolhe o imposto
Comece pela descrição técnica e pela classificação fiscal. Encontrar uma NCM em uma lista não encerra a análise: a descrição legal pode restringir seu alcance, e a operação precisa corresponder à hipótese de incidência.
Registre no cadastro:
- Produto: descrição, composição, apresentação e NCM, com os detalhamentos legais aplicáveis.
- Incidência: evento tributado, como primeiro fornecimento pelo fabricante ou importação, conforme o caso.
- Exceções: imunidade, não incidência, alíquota zero ou outro tratamento previsto, sem tratá-los como equivalentes.
- Período: data do fato gerador e fundamento legal do tratamento utilizado.
A Constituição estabelece incidência única. Na revenda comum de mercadoria já alcançada pelo IS, não se deve gerar nova cobrança apenas porque o produto permanece enquadrado. Essa separação orienta a conferência de quem recolhe o Imposto Seletivo em cada etapa.
Compare a mesma operação e valide as premissas
Mantenha constantes produto, quantidade, valor antes dos tributos, frete e condições comerciais. Identifique contribuinte, regime e etapa da cadeia. O cenário sem IS serve como referência matemática, não como opção de deixar de recolher imposto devido.
O IS tem produção de efeitos prevista para 2027. IBS e CBS seguem regras próprias de transição. A inclusão do IS nas bases já tem fundamento legal; alíquotas aplicáveis e procedimentos operacionais devem ser conferidos na legislação e nos atos regulamentares do período simulado.
Essa validação importa antes da parametrização. No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, 52% das empresas respondentes apontaram o motor de cálculo entre as complexidades da adaptação à reforma. Para a rotina fiscal, isso reforça a utilidade de documentar premissas separadamente das fórmulas.
Monte a memória sem criar uma base circular
Considere um primeiro fornecimento interno pelo fabricante, no regime regular. Todos os valores e percentuais são hipotéticos: valor antes dos tributos e base do IS de R$ 1.000; IS de 10%; IBS de 12%; CBS de 8%. Não há outros componentes ou ajustes de base.
O IS integra a base do IBS e da CBS. Já IBS e CBS não integram suas próprias bases nem a base um do outro, conforme a disciplina do art. 12 da LC nº 214/2025. Portanto, não há recálculo circular.
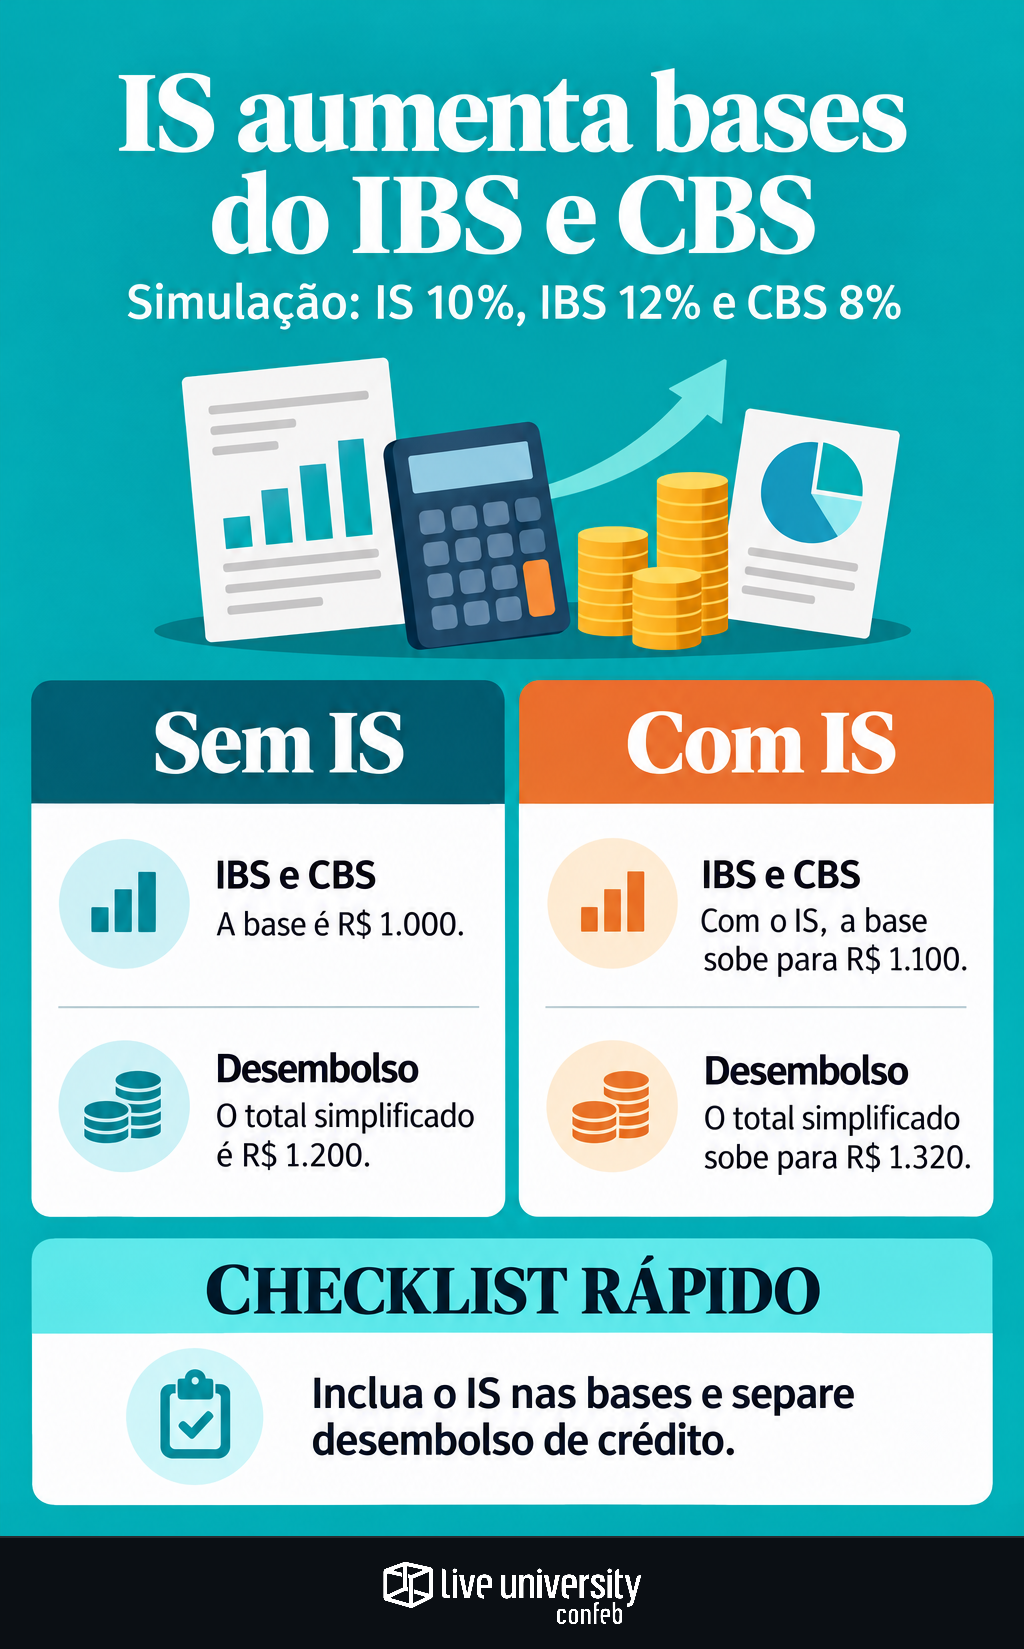
Cenário A — referência sem IS
- Valor antes dos tributos: R$ 1.000.
- IS: R$ 0.
- Base do IBS e da CBS: R$ 1.000.
- IBS: R$ 1.000 × 12% = R$ 120.
- CBS: R$ 1.000 × 8% = R$ 80.
- Total simplificado: R$ 1.000 + R$ 120 + R$ 80 = R$ 1.200.
Cenário B — com IS
- Base do IS: R$ 1.000.
- IS: R$ 1.000 × 10% = R$ 100.
- Base do IBS e da CBS: R$ 1.000 + R$ 100 = R$ 1.100.
- IBS: R$ 1.100 × 12% = R$ 132.
- CBS: R$ 1.100 × 8% = R$ 88.
- Total simplificado: R$ 1.000 + R$ 100 + R$ 132 + R$ 88 = R$ 1.320.
Confira a diferença antes de calcular o custo
O desembolso aumenta R$ 120: R$ 100 de IS e R$ 20 decorrentes de sua inclusão nas bases, sendo R$ 12 de IBS e R$ 8 de CBS.
Nas condições do exemplo, use a fórmula de conferência: acréscimo total = IS × (1 + alíquota do IBS + alíquota da CBS). Assim, R$ 100 × (1 + 0,12 + 0,08) = R$ 120. Ela não substitui a apuração legal quando houver bases distintas, alíquotas específicas ou tratamentos diferenciados.
O exercício não calcula ICMS, IPI ou outros tributos eventualmente aplicáveis. Na importação, também é necessário reconstruir as bases legais, sem transportar automaticamente os R$ 1.000 do exemplo doméstico. É a mesma distinção entre imposto pago, créditos e custo real na importação.
Separe o crédito do IBS e da CBS do encargo do IS
Suportar economicamente um imposto não cria direito a crédito. O IS não gera crédito próprio para compensação com IBS ou CBS. Já os valores desses dois tributos incidentes na aquisição podem gerar créditos no regime regular, observadas as condições legais, inclusive documentação, extinção do débito e vedações aplicáveis.
Se houver direito integral, no cenário B os créditos seriam R$ 132 de IBS e R$ 88 de CBS: R$ 220, não R$ 320. Os R$ 100 de IS não entram nessa recuperação. No cenário A, os créditos seriam R$ 120 e R$ 80.
Nessa hipótese, os R$ 20 adicionais de IBS e CBS podem ser neutralizados pelos créditos, embora afetem o fluxo financeiro até a apropriação. O IS permanece como encargo não recuperável por esse mecanismo. Sem crédito integral, recalcule o custo.
Faça uma última conferência antes de liberar o ERP
- Enquadramento: descrição, NCM, hipótese legal e exceções estão documentadas?
- Etapa: há IS indevidamente repetido na revenda? O encargo incorporado ao preço não deve ser automaticamente deduzido da base da nova operação.
- Bases: o IS devido foi incluído, sem circularidade de IBS e CBS?
- Alíquotas: cada percentual tem fundamento e vigência, sem transformar hipótese em taxa oficial?
- Créditos e período: recuperação, demais tributos e transição estão separados do cálculo simplificado?
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
