Por Rafael Antunes
9 de novembro de 2026
A Receita Municipal de Porto Alegre identificou quase R$ 40 milhões em divergências de ISSQN e alertou empresas. Para as equipes fiscais, o dado exige atenção, mas não autoriza uma conclusão automática: divergência identificada não equivale, por si só, a imposto adicional devido.
A providência inicial é reconstruir a relação entre serviço, nota fiscal, declaração e recolhimento. Só depois dessa conferência será possível separar diferenças justificáveis, falhas de informação e eventuais insuficiências de pagamento. Recolher sem essa análise pode duplicar um pagamento; ignorar o aviso pode deixar uma obrigação sem tratamento.
Até esta edição, não estão confirmados em fonte municipal o período abrangido, os critérios do cruzamento, os destinatários específicos nem eventuais prazos de resposta. Também falta esclarecer a composição dos quase R$ 40 milhões. As verificações abaixo são orientações de controle, não uma descrição dos critérios oficiais dessa ação.
O valor apontado não é uma conta pronta para pagar
O primeiro cuidado é preservar a expressão “divergências”. Sem o detalhamento municipal, não se deve apresentar o montante como dívida definitivamente apurada, valor inscrito em dívida ativa ou arrecadação assegurada. Tampouco é possível concluir que todas as empresas alertadas tenham recolhido ISS a menor.
Na análise de cada empresa, há perguntas distintas: os dados conferem? Existe obrigação tributária não cumprida? Qual é a situação do crédito tributário? Essas respostas dependem dos documentos, das declarações e dos atos existentes. O título de um alerta, isoladamente, não resolve nenhuma delas.
A empresa deve verificar se recebeu uma comunicação orientativa, uma intimação com exigências específicas ou outro ato. A natureza do documento importa para definir o encaminhamento. Não se deve presumir que qualquer aviso abra uma janela de regularização sem penalidades, nem que todo contato represente uma autuação.
Confirme o alcance do aviso antes de extrair os dados
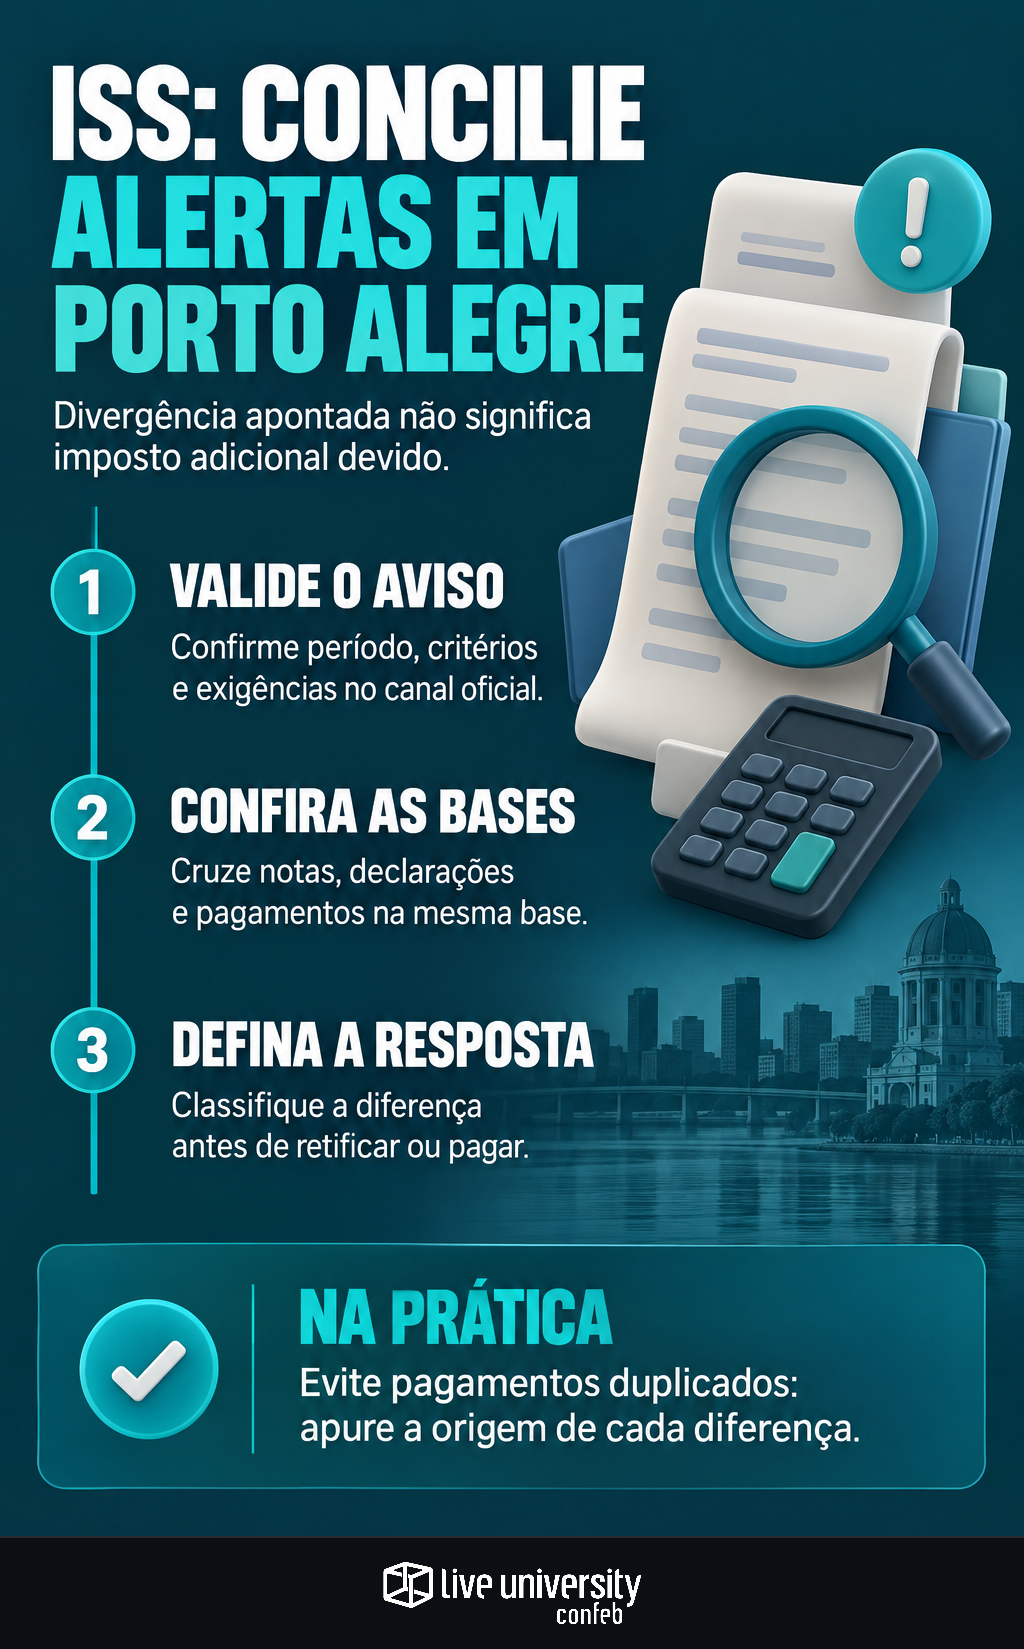
O trabalho começa com a validação da comunicação em ambiente oficial. Em seguida, registre o estabelecimento envolvido, a data da ciência, a identificação do expediente e o responsável interno. Havendo prazo expresso, ele precisa entrar no controle de obrigações da empresa.
Antes de montar a base de comparação, obtenha respostas para quatro pontos:
- Período: quais competências e documentos estão sendo questionados?
- Critério: quais informações foram comparadas e como a diferença foi calculada?
- Destinatário: o apontamento se refere ao prestador, ao tomador ou a uma responsabilidade específica?
- Providência: é necessário esclarecer, apresentar documentos, retificar informações ou cumprir outra exigência?
Se o aviso não trouxer memória de cálculo suficiente, solicite o detalhamento pelo canal oficial indicado. Uma comparação feita com período, estabelecimento ou universo de documentos diferentes pode produzir uma resposta extensa que não explica o apontamento recebido.
Cruze notas, declarações e recolhimentos na mesma base
A conciliação deve permitir acompanhar cada documento até seu tratamento fiscal. Como estrutura de trabalho, reúna número da nota, identificação de prestador e tomador, competência, valor do serviço, base tributável, alíquota, ISS informado, retenção, declaração correspondente e comprovante de recolhimento, quando aplicáveis.
O primeiro confronto é documental: a nota consta no sistema fiscal e na escrituração interna? Houve cancelamento ou substituição? O documento substituído continuou compondo algum relatório? Uma nota cancelada em uma base e mantida em outra pode gerar diferença aparente. Essa é uma hipótese a testar, não uma causa confirmada da ação municipal.
Depois, compare o tratamento declarado com a apuração e o pagamento. Confira identificadores, competência, código de receita e vinculação da guia. Um comprovante bancário demonstra uma transação, mas ainda é preciso verificar a obrigação à qual o recolhimento foi associado.
A disciplina é semelhante à apresentada na orientação sobre conciliar ERP e EFD antes de ajustar diferenças fiscais: localizar a origem antes de corrigir o resultado. Aqui, porém, as declarações e os documentos municipais aplicáveis ao ISS precisam ser identificados, sem transportar regras da EFD ICMS/IPI.
Retenção exige olhar para os dois lados do serviço
Nos serviços tomados, o fiscal precisa conferir a responsabilidade pelo imposto antes de cobrar providências do fornecedor. O campo de retenção da nota é um elemento da análise, mas não substitui a validação do serviço, do município competente e das regras aplicáveis à operação.
Para o prestador, vale verificar se a retenção foi corretamente registrada e refletida nas obrigações pertinentes. Para o tomador, a checagem envolve a obrigação de reter, a declaração e o recolhimento correspondente. É importante distinguir o valor descontado no pagamento ao fornecedor do imposto efetivamente recolhido.
Esse exame evita exigir um novo pagamento apenas porque uma das bases não mostra o tratamento dado pela outra parte. Como já tratamos ao explicar onde recolher e quando reter ISS sobre serviços tomados, competência municipal e responsabilidade devem ser analisadas antes de executar a correção.
Ter ERP não elimina a necessidade de conciliar
Os números do IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajudam a contextualizar o desafio operacional. Entre as empresas respondentes, 100% utilizam ERP, mas 31% ainda fazem envio manual na integração interna entre ERP e plataformas de Tax. O processo de Conciliação, Auditoria e Compliance aparece com apenas 18% em níveis avançados de maturidade tecnológica.
A implicação prática é que possuir sistemas não garante consistência entre as bases. Exportações manuais, regras de transformação e cadastros diferentes precisam entrar na investigação. Antes de atribuir a diferença à apuração, verifique se os arquivos comparados têm a mesma data de atualização e os mesmos filtros.
Compras e contas a pagar podem ajudar a recuperar contratos, comprovar a natureza do serviço e esclarecer descontos. A área fiscal deve coordenar a classificação tributária e a resposta. Tecnologia entra para reproduzir o cruzamento e corrigir falhas de integração, sem substituir a decisão técnica.
Classifique a diferença antes de decidir a resposta
Cada apontamento deve terminar com uma classificação sustentada por evidências: diferença explicada, erro documental ou declaratório, possível insuficiência de recolhimento ou questão jurídica pendente. Evite compensar valores entre competências ou estabelecimentos apenas para fazer o total fechar.
Se houver erro, defina a sequência de correção das obrigações envolvidas. Antes de retificar ou pagar, avalie os efeitos do ato e a situação do procedimento. A orientação sobre os requisitos da denúncia espontânea reforça por que não se deve prometer afastamento de multa apenas com correção e recolhimento.
A resposta deve conectar o valor apontado à explicação, aos documentos e à providência adotada. Se a diferença permanecer em discussão, registre a razão e o responsável pelo acompanhamento. O objetivo não é zerar o alerta a qualquer custo: é demonstrar o tratamento correto do ISS e corrigir somente o que a análise efetivamente sustentar.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
