A manutenção da TJLP como referência para o limite de dedução dos juros sobre capital próprio exige duas verificações distintas: a consistência do cálculo tributário e a situação de cada discussão judicial. Uma decisão contrária à TLP não equivale, por si só, a uma ordem para retificar todas as apurações.
A 1ª Turma do Superior Tribunal de Justiça rejeitou a substituição da TJLP pela TLP, conforme o relato do julgamento divulgado em 27 de outubro de 2026. A fonte informa decisão unânime em 20 de outubro, sob relatoria da ministra Regina Helena Costa. O efeito concreto para cada empresa depende do método utilizado, dos períodos envolvidos e de eventual proteção judicial própria.
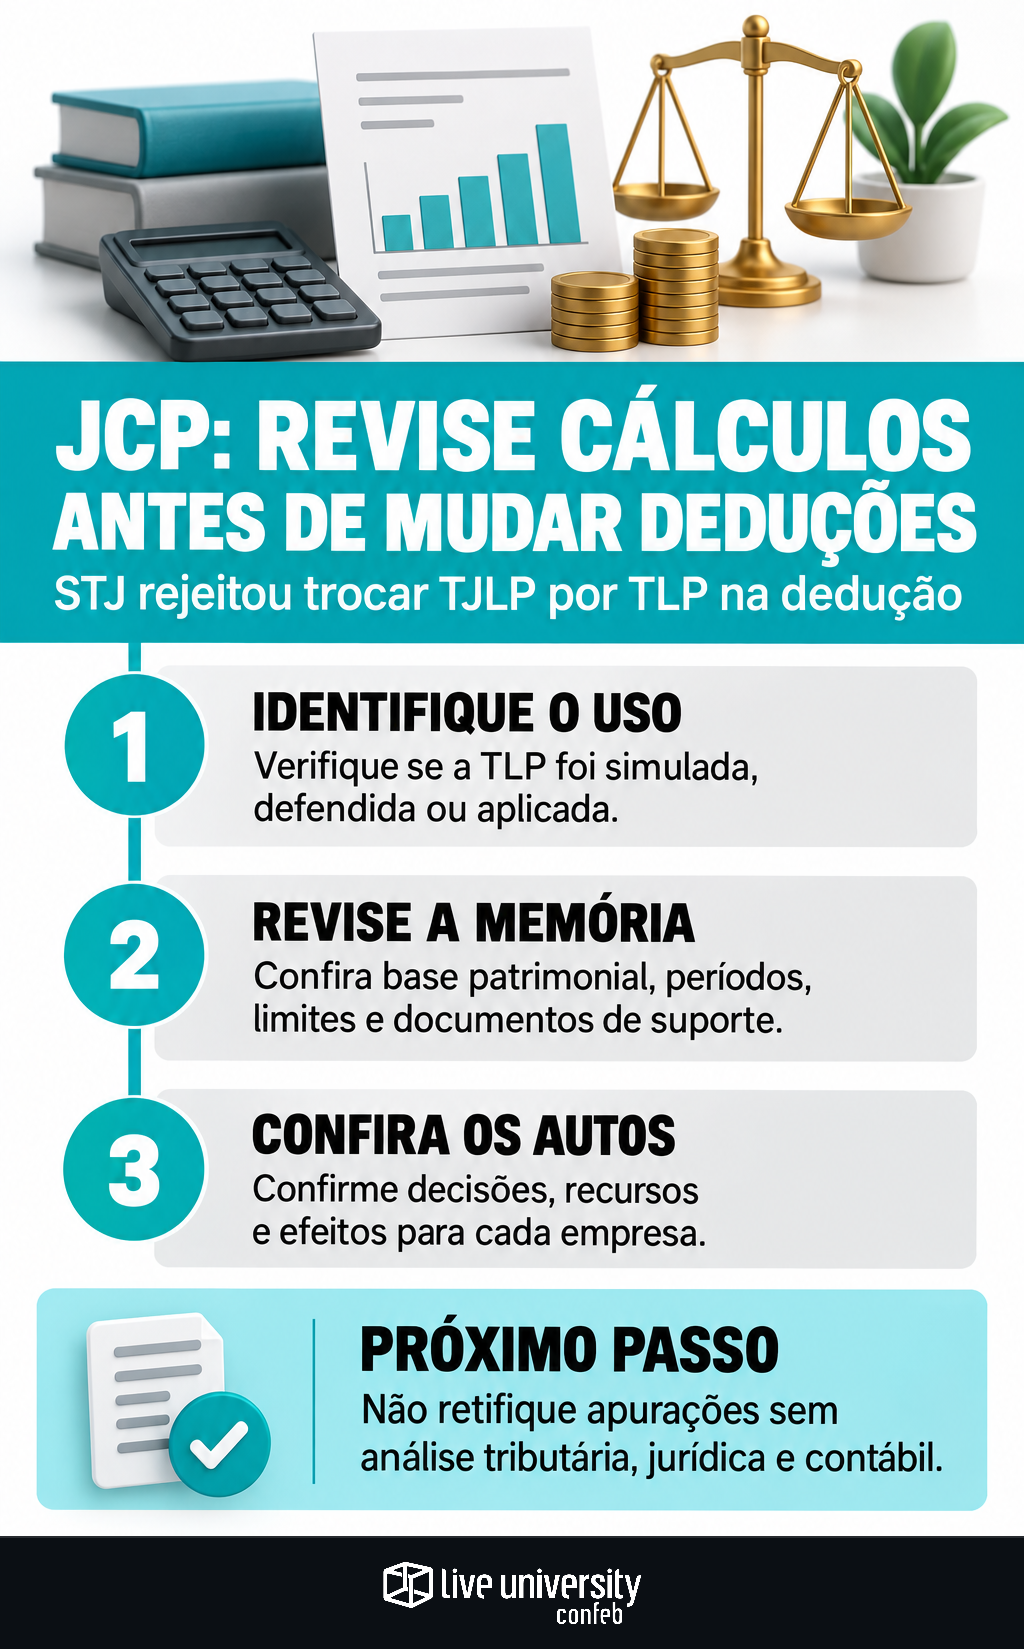
Para a área tributária, a primeira providência é identificar onde a TLP aparece: apenas em simulações, na tese defendida em juízo ou efetivamente nas deduções de IRPJ e CSLL. São situações diferentes, que não devem receber o mesmo tratamento.
O que foi decidido e o que ainda falta confirmar
A controvérsia envolve o parâmetro usado para limitar os JCP dedutíveis. O artigo 9º da Lei nº 9.249/1995, fundamento legal descrito na notícia, permite a dedução mediante requisitos e limites. Entre eles está a aplicação da TJLP sobre determinadas contas do patrimônio líquido.
Os contribuintes defendiam a TLP como referência economicamente mais adequada ao custo do capital próprio. A Fazenda sustentava que sua criação não alterou a indicação expressa da TJLP na legislação tributária. O entendimento atribuído à 1ª Turma preserva esse parâmetro legal, sem eliminar a possibilidade de deduzir JCP quando os demais requisitos forem atendidos.
A identificação processual, porém, está incompleta. A fonte não apresenta os números dos processos, a data de publicação dos acórdãos nem informação sobre trânsito em julgado. Também não permite delimitar integralmente os pedidos e períodos discutidos. Esses pontos precisam ser confirmados nos autos; a data da notícia não substitui a publicação da decisão.
O julgamento é descrito como realizado fora do rito dos recursos repetitivos. Portanto, não deve ser apresentado como tese vinculante firmada nesse procedimento. O alinhamento noticiado entre a 1ª e a 2ª Turmas aumenta sua relevância para avaliar o risco, mas não dispensa a análise individual — cuidado semelhante ao de validar uma tese tributária antes de mudar a apuração.
A taxa é uma etapa, não o cálculo inteiro
A disputa entre TJLP e TLP não resume a apuração dos JCP. A memória precisa demonstrar quais contas patrimoniais foram consideradas, seus movimentos, o intervalo de cálculo, os valores pagos ou creditados e os demais limites aplicáveis ao período.
Por isso, aplicar uma taxa diferente sobre o mesmo saldo não basta para medir o efeito fiscal. A revisão deve começar pela composição da base e pelas regras vigentes em cada exercício. Uma divergência no patrimônio elegível pode distorcer a comparação antes mesmo de entrar na discussão sobre o índice.
Também é preciso separar remuneração deliberada, valor contabilizado e parcela fiscalmente dedutível. Esses números precisam conversar, mas não são necessariamente iguais. A conciliação entre escrituração e apuração fiscal ajuda a localizar ajustes sem transformar diferenças legítimas em erros.
O que precisa constar da memória de cálculo
Uma revisão reproduzível deve permitir que outro profissional refaça o caminho até o valor deduzido. O arquivo precisa conter, no mínimo:
- Perímetro da análise: empresa, períodos de apuração e versão da legislação utilizada.
- Base patrimonial: contas incluídas e excluídas, saldos, movimentos e justificativas.
- Taxa e intervalo: índice utilizado, referência de consulta, vigência e critério temporal do cálculo.
- Suporte societário: deliberações e evidências dos pagamentos ou créditos correspondentes.
- Limites e ajustes: demonstração dos demais requisitos e conciliação com a escrituração fiscal.
- Trilha de revisão: responsável pelo preparo, revisor, data e histórico das alterações.
O TPI — Tax Performance Index, da Confeb, de 2026, atribuiu 40 pontos à Capacidade Analítica das áreas de Tax respondentes, ante 68 pontos em Performance. A diferença ajuda a contextualizar a importância de conferir a capacidade de explicar e reproduzir um cálculo, além de entregar o fechamento.
Para os JCP, essa conferência pode ser organizada em duas etapas: primeiro, validar os dados patrimoniais e societários; depois, revisar a interpretação jurídica e o tratamento fiscal. A aprovação de uma etapa não substitui a outra.
Como comparar TJLP e TLP sem presumir uma economia
A notícia apresenta a TLP como alternativa que poderia ampliar a dedução. Isso não autoriza concluir que qualquer empresa teria redução de imposto. O resultado depende das taxas dos períodos, da base elegível, dos demais limites e da situação tributária.
Uma simulação útil mantém iguais os dados patrimoniais e altera apenas a taxa em discussão. Depois, reaplica os demais limites. Assim, a equipe distingue o efeito isolado do índice da diferença que efetivamente chegaria à apuração fiscal.
O relatório deve separar três resultados: diferença no limite calculado, diferença na dedução admissível e eventual efeito sobre tributo devido ou prejuízos fiscais e bases negativas. Também deve indicar se o cenário é apenas econômico, uma posição jurídica defendida ou um tratamento já adotado na escrituração.
Cada situação exige uma resposta diferente
Quem sempre utilizou a TJLP deve confirmar a consistência da memória e dos demais requisitos. O julgamento noticiado, isoladamente, não aponta uma necessidade de substituir o método que já seguia esse índice.
Quem utilizou a TLP sem decisão judicial própria precisa identificar períodos, diferenças e fundamentos antes de definir eventual regularização. Retificar e recolher não são etapas que devam ser executadas sem avaliar procedimentos fiscais existentes e consequências. A análise da denúncia espontânea e de seus requisitos é parte dessa decisão, não uma garantia automática de afastamento de penalidades.
Quem tem processo ou decisão favorável deve conferir objeto, beneficiários, períodos, recursos e eficácia atual do pronunciamento. A notícia sobre outro julgamento não basta para concluir que uma ordem própria perdeu efeito. Qualquer mudança precisa ser alinhada entre tributário, jurídico e contabilidade.
O dossiê do contencioso vai além do acórdão
Antes de recomendar continuidade, mudança de estratégia ou encerramento da discussão, o jurídico precisa reunir número de cada processo, órgão julgador, relatoria, datas de julgamento e publicação, inteiro teor, recursos pendentes e eventual certidão de trânsito em julgado. Ausência dessa informação na notícia não significa ausência de trânsito.
A avaliação deve separar principal, encargos, depósitos, garantias e despesas processuais. O custo de manter a discussão não se resume à diferença de IRPJ e CSLL, como mostra a necessidade de tratar honorários e custos do contencioso separadamente do crédito tributário.
Também não se deve confundir a taxa aplicável com o momento da dedução. A fonte distingue este julgamento do Tema Repetitivo 1.319, relativo a JCP calculados em exercícios anteriores à deliberação. A possibilidade de debate constitucional mencionada no relato tampouco comprova recurso admitido ou suspensão dos efeitos da decisão.
O encaminhamento prudente é documentar a exposição, completar a identificação processual e submeter qualquer alteração à aprovação técnica. A decisão noticiada é relevante para revisar o risco da TLP; não substitui a memória de cálculo nem a análise do processo de cada empresa.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
