Aplicar o percentual da atividade principal sobre todo o faturamento pode distorcer o IRPJ e a CSLL no lucro presumido. Quem vende mercadorias e presta serviços precisa separar essas receitas. Ganhos de capital e rendimentos financeiros exigem análise própria.
O controle começa antes da fórmula: contratos, documentos fiscais e contabilidade devem sustentar a mesma classificação. O CNAE cadastrado ajuda na conferência, mas não determina sozinho o tratamento tributário.
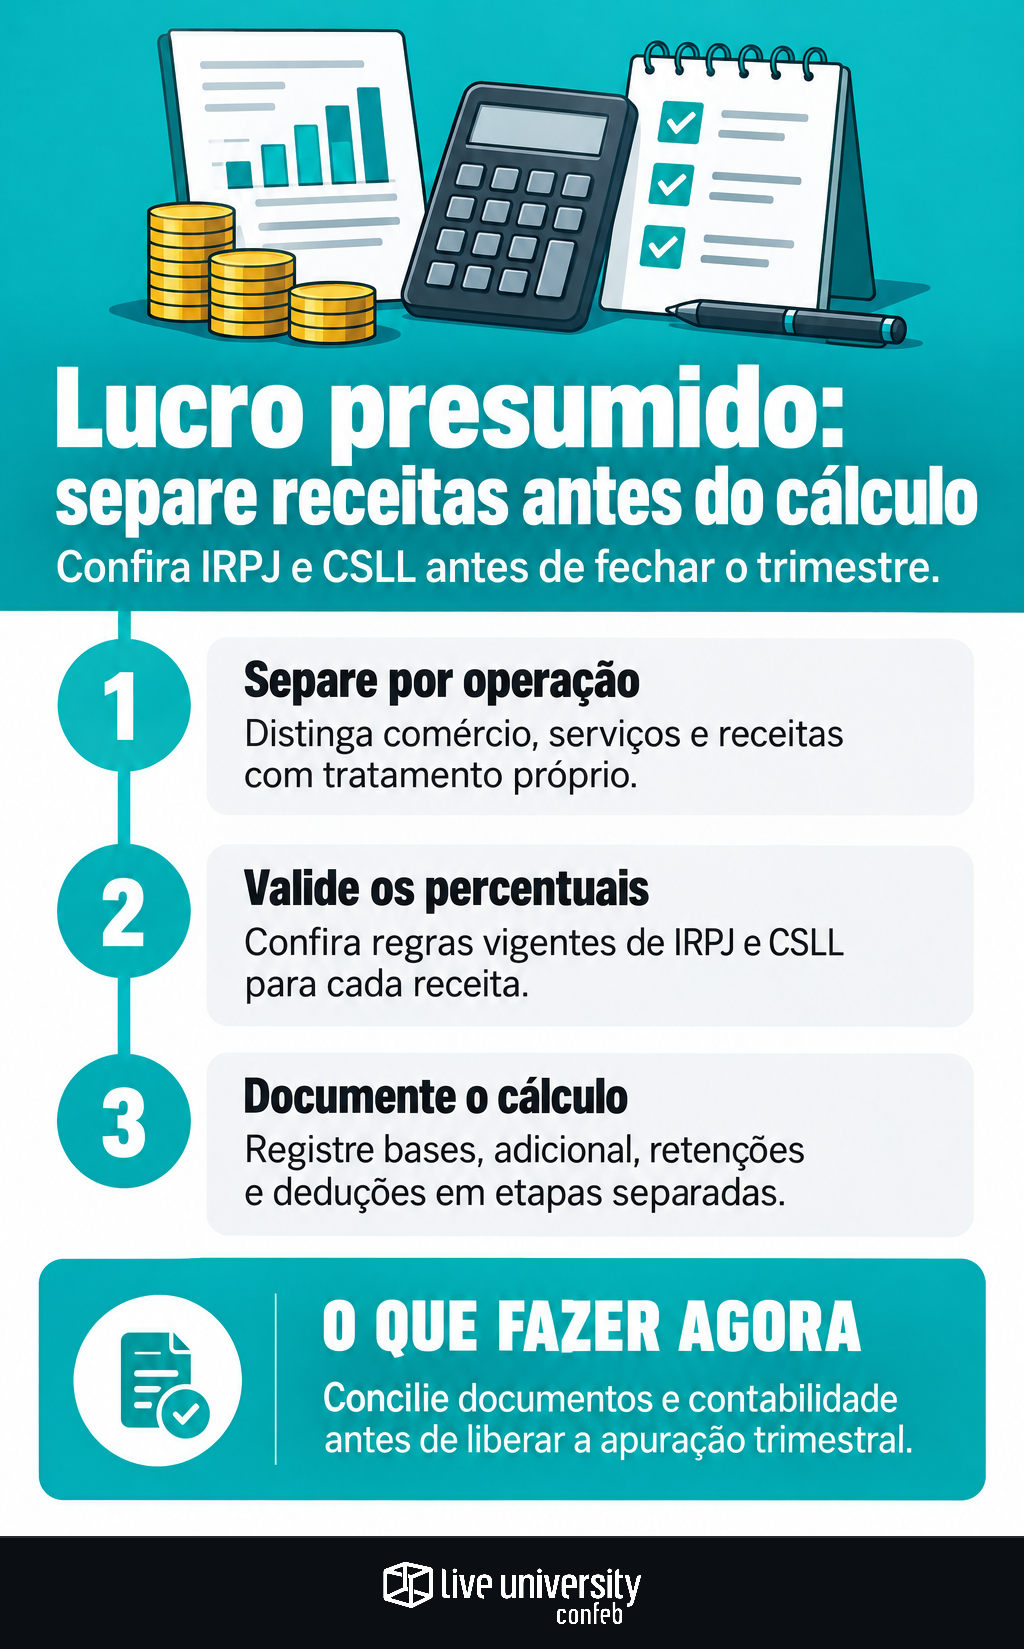
Comece pela operação, não pelo CNAE
Monte um mapa das receitas do trimestre. Para cada grupo, identifique o objeto contratado, a entrega realizada, o documento fiscal e a conta contábil. Descrições como “receitas diversas” precisam ser detalhadas.
Uma empresa que revende equipamentos e cobra por manutenção deve analisar as duas atividades separadamente. Ter comércio como atividade principal não transforma a manutenção em venda de mercadoria.
Confronte contrato e proposta comercial com notas fiscais, pedidos, ordens de serviço e registros contábeis. Se o contrato reúne equipamento, instalação e manutenção, verifique se existem prestações distintas e preços sustentados pelos documentos. Não crie uma divisão artificial para aplicar percentual menor.
Confira os percentuais de cada tributo
Os artigos 15 e 20 da Lei nº 9.249/1995 são referências para os percentuais de presunção. Nas atividades diversificadas, a classificação deve considerar cada receita, sem estender automaticamente o percentual da atividade principal às demais.
| Natureza da receita | IRPJ: percentual básico | CSLL: percentual básico |
|---|---|---|
| Revenda de mercadorias em geral | 8% | 12% |
| Serviços em geral, sem exceção legal | 32% | 32% |
Esses percentuais formam a parcela presumida da base: não são as alíquotas dos tributos. Transportes, combustíveis e determinados serviços de saúde, entre outras atividades, possuem regras específicas. Tratamentos diferenciados dependem dos requisitos legais, não apenas da descrição na nota.
Antes do fechamento, confira a legislação vigente no período, inclusive majorações, limites e condições especiais. Mantenha campos separados para IRPJ e CSLL, com fundamento legal e requisitos de aplicação.
Outras receitas precisam de tratamento próprio
A Lei nº 9.430/1996 disciplina a inclusão de ganhos de capital, rendimentos e demais receitas nas bases. Rendimentos financeiros, em regra, exigem inclusão própria, conforme as regras de reconhecimento: não recebem automaticamente os 8% do comércio.
Na venda de ativo sujeita à apuração de ganho de capital, apure o ganho conforme as regras fiscais, considerando o preço de alienação e o valor fiscal do bem. Não aplique simplesmente a presunção sobre o preço total. Documente classificação do ativo, depreciação e ajustes pertinentes.
Também não basta chamar uma cobrança de “reembolso” para excluí-la da tributação. Como discutido na análise sobre rateio de despesas ou prestação de serviço, contratos, critérios de divisão e comprovantes sustentam o tratamento.
Exemplo: comércio, manutenção e ganho de capital
Considere valores exclusivamente hipotéticos de um trimestre completo: R$ 600 mil em revenda, R$ 100 mil em manutenção e R$ 10 mil de ganho de capital já apurado. O exercício utiliza os percentuais básicos, sem majorações, exceções ou outros ajustes; não substitui a validação da regra aplicável ao período.
| Componente | Base de IRPJ | Base de CSLL |
|---|---|---|
| Comércio: R$ 600.000 | R$ 48.000 — 8% | R$ 72.000 — 12% |
| Manutenção: R$ 100.000 | R$ 32.000 — 32% | R$ 32.000 — 32% |
| Ganho de capital: R$ 10.000 | R$ 10.000 | R$ 10.000 |
| Base total | R$ 90.000 | R$ 114.000 |
Nas alíquotas gerais, o IRPJ seria R$ 13.500, a 15%, mais R$ 3.000 de adicional: 10% sobre a parcela da base trimestral superior a R$ 60 mil. Total: R$ 16.500. A CSLL, a 9%, seria R$ 10.260. São valores anteriores a retenções e deduções admitidas.
A retenção pelo cliente não transforma a receita em valor líquido: seu aproveitamento exige controle próprio. A inadimplência também não reduz automaticamente a base; observe o regime de reconhecimento validamente adotado. As regras de dedução de perdas com clientes no lucro real não devem ser transportadas para o presumido.
Checklist para liberar o trimestre
Antes de concluir a apuração, confira cinco pontos:
- Completude: concilie receitas, documentos fiscais e contabilidade, respeitando o regime de reconhecimento adotado.
- Classificação: separe atividades e identifique valores com tratamento próprio.
- Enquadramento: valide percentuais de IRPJ e CSLL, requisitos, limites e regras vigentes.
- Cálculo: demonstre bases, adicional de IRPJ, retenções e deduções em etapas separadas.
- Evidências: arquive contratos, notas, conciliações e memória de cálculo, com responsáveis pela preparação e revisão.
A memória deve permitir refazer o caminho de cada valor: documento de origem, natureza da receita, fundamento legal, percentual ou adição direta e base resultante. Esse encadeamento torna o fechamento revisável e reduz a dependência de classificações genéricas.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
