Por Patrícia Bastos
30 de outubro de 2026
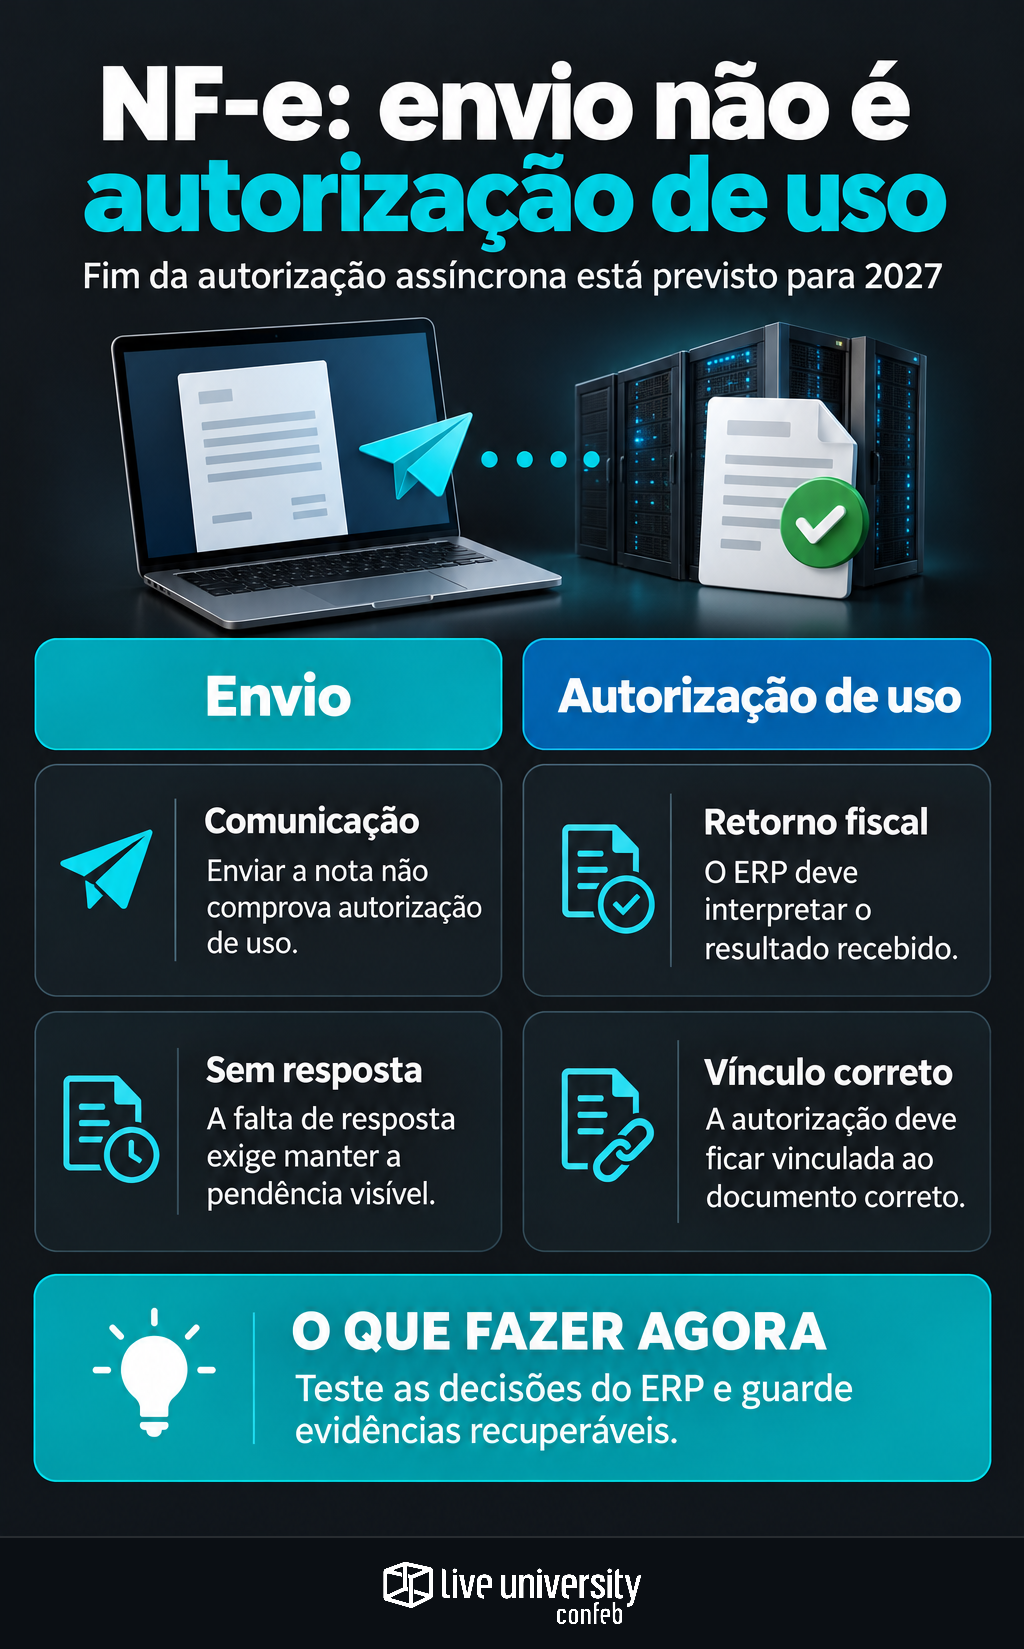
A previsão de encerrar a autorização assíncrona da NF-e em 2027 coloca uma pergunta prática na mesa de Fiscal e TI: qual resposta faz o ERP considerar uma nota autorizada? A revisão começa nessa decisão, não na troca de uma configuração. Enviar o documento e obter autorização de uso são acontecimentos distintos.
A perspectiva de encerramento em 2027 aparece nas publicações de 28 de outubro. Outra chamada atribui essa previsão a uma nota técnica. Para a empresa, porém, a referência ao ano não substitui o calendário aplicável ao seu serviço e ambiente.
Há duas decisões diferentes: preparar os controles atuais e alterar a operação em produção. A primeira pode começar pelo inventário da integração. A segunda deve estar vinculada à especificação oficial vigente, ao alcance da mudança e ao aceite dos testes. O roteiro a seguir é uma recomendação de controle, não uma lista de exigências atribuídas à nota técnica.
A mudança está no processamento, não no valor fiscal do envio
Em termos gerais, o fluxo assíncrono separa o recebimento da solicitação da obtenção do resultado. A aplicação recebe uma indicação de recebimento e acompanha o processamento em etapa posterior. No síncrono, o resultado é devolvido na resposta à própria solicitação, conforme as condições do serviço.
Essa diferença pode atingir o conector, a fila de processamento e a atualização do ERP. Uma integração organizada para guardar recibos e consultar resultados depois não deve simplesmente eliminar essa etapa sem revisar como receberá, interpretará e armazenará a resposta correspondente.
Mesmo no fluxo síncrono, sucesso de comunicação não equivale a autorização. É necessário interpretar o conteúdo do retorno. Da mesma forma, a ausência de resposta não demonstra que a solicitação deixou de ser processada. Timeout é uma ocorrência de comunicação, não um resultado fiscal.
Imagine, como exemplo hipotético, que o ERP libere uma expedição ao registrar “enviado”. Se houver rejeição, a mercadoria terá avançado sem o resultado fiscal esperado. O controle recomendado é associar a liberação à situação fiscal pertinente, com tratamento próprio para as hipóteses de contingência legalmente admitidas.
Homologação não antecipa a desativação em produção
Antes de aprovar uma atualização, Fiscal e TI devem montar uma matriz documental. Ela precisa identificar número e versão da nota técnica, seção aplicável, modelos abrangidos, serviços afetados e datas por ambiente. Cada requisito deve ter uma referência verificável, não apenas uma previsão no cronograma do fornecedor.
Homologação permite testar a integração. Produção atende à operação com efeitos fiscais. Disponibilizar uma funcionalidade para testes não significa desativar o fluxo anterior em produção. Também não basta registrar uma única data se houver marcos distintos para disponibilidade, obrigatoriedade e encerramento de serviço.
NF-e, modelo 55, e NFC-e, modelo 65, devem ocupar linhas separadas nessa matriz. O alcance de uma alteração não deve ser estendido automaticamente de um documento ao outro. A mesma disciplina vale para serviços e autorizadores, conforme as condições previstas na documentação.
Na organização do projeto, vale separar os ajustes de NF-e de 2026 e de 2027. A pergunta para o fornecedor deve ser objetiva: qual requisito esta versão atende, em qual ambiente e a partir de qual marco oficial?
O inventário precisa alcançar as tarefas manuais
O mapa da operação deve percorrer ERP, plataforma fiscal, conectores, filas, consultas e armazenamento de XMLs e protocolos. Para cada passagem, registre quem transmite, quem interpreta a resposta e quem atualiza a situação consultada pelos demais sistemas. Uma autorização reconhecida na plataforma, mas ausente no ERP, continua sendo uma pendência operacional.
Os números do IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajudam a dimensionar esse cuidado. No levantamento com 190 respondentes, 100% das empresas respondentes utilizam ERP. Ainda assim, 31% fazem envio manual na integração interna entre ERP e plataformas de Tax, e 25% na integração externa entre plataformas e Fisco.
A consequência prática é incluir planilhas, intervenções do suporte e liberações excepcionais no diagnóstico. Uma tarefa manual não é necessariamente uma falha, mas precisa ter responsável e evidência. Se depender de uma pessoa reconhecer o retorno e atualizar o sistema, essa dependência deve aparecer no teste.
A matriz de riscos tributários com responsáveis e evidências ajuda a ordenar os achados. Priorize liberação indevida, resultado sem conciliação, repetição descontrolada de solicitações e perda de vínculo entre documento e autorização.
Teste a decisão do ERP, não apenas a conexão
A homologação deve demonstrar o comportamento completo da integração. “O serviço respondeu” é um resultado insuficiente. O teste precisa comprovar se a resposta foi interpretada corretamente, persistida e refletida na operação. Códigos e estruturas devem vir da documentação aplicável ao serviço.
Como roteiro de controle, ajuste estes cenários ao alcance confirmado da alteração:
- Autorização: associar o retorno ao documento correto e atualizar sua situação no ERP.
- Rejeição: preservar o motivo, impedir o tratamento como autorizado e encaminhar a correção.
- Interrupção de comunicação: manter a pendência visível, sem presumir sucesso ou rejeição.
- Nova tentativa: verificar a situação conhecida e controlar duplicidades antes de repetir a solicitação.
- Falha interna após a resposta: recuperar a atualização do ERP sem perder o resultado recebido.
No teste de interrupção, simule uma solicitação cujo processamento possa ter ocorrido sem o registro local da resposta. O sistema deve usar os mecanismos admitidos para verificar a situação antes de decidir a próxima ação. A eventual retirada de uma consulta do fluxo normal não autoriza eliminar recursos de conciliação e recuperação indiscriminadamente.
Inclua volume compatível com a operação e retorno após indisponibilidade. Observe acúmulo de pendências, capacidade de recuperação e coerência entre sistemas. Ao preparar esses cenários, proteja os dados fiscais usados nos testes do ERP, sem expor certificados, credenciais ou cópias desnecessárias da base real.
O aceite depende de evidência recuperável
Cada teste deve guardar ambiente, versões dos componentes, entrada utilizada, resultado esperado, resposta recebida e conclusão. Vincule esses registros ao identificador do documento. Uma captura de tela isolada pode mostrar um estado final, mas não necessariamente explicar como o sistema chegou a ele.
Fiscal deve validar a interpretação dos resultados e os critérios de liberação operacional. TI precisa demonstrar armazenamento, tratamento de falhas e recuperação. Ao fornecedor cabe identificar a versão entregue, os requisitos atendidos e as limitações conhecidas. Esse conjunto sustenta o aceite, não apenas a instalação bem-sucedida.
Depois da implantação, mantenha uma fila de exceções e concilie documentos transmitidos, resultados confirmados e situações registradas no ERP. O objetivo é demonstrar que cada resultado fiscal foi reconhecido corretamente. Preparar esse controle é útil desde já; alterar o fluxo em produção depende do cronograma oficial aplicável e dos testes aprovados.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
