Uma NF-e autorizada na entrada do ERP pode constar como cancelada em uma consulta posterior. Se o sistema guarda apenas a situação da importação, a divergência pode atravessar o fechamento sem chegar ao fiscal. Monitorar essa mudança é necessário; transformar todo alerta em estorno automático, não.
A rotina deve separar três fatos: a situação do documento perante o Fisco, o que aconteceu com a mercadoria e o tratamento dado à operação na escrituração. O cancelamento detectado inicia a investigação tributária.
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, Monitoramento de Fornecedores e Alertas Preventivos aparecem com alta maturidade em 14% e 13% das empresas respondentes, respectivamente. O levantamento, com 190 respondentes da área de Tax, ajuda a contextualizar a necessidade de controles posteriores à entrada do documento.
Delimite as notas e as fontes disponíveis
Inclua NF-e de fornecedores importadas, recebidas, escrituradas ou associadas a créditos, por estabelecimento. Concilie a seleção com os registros fiscais: usar apenas notas vinculadas a pedidos de compra pode deixar operações fora do controle.
Defina frequência e janela de monitoramento conforme risco, regras aplicáveis e disponibilidade das fontes. O fechamento não deve excluir automaticamente uma nota da rotina. A janela operacional também não substitui os prazos legais de guarda.
Mapeie a cobertura de cada fonte:
- Distribuição de DF-e: documentos e eventos disponibilizados ao interessado, conforme identificação, autorização e regras do serviço.
- Consulta oficial: situação por chave, observados os serviços disponíveis e seus limites.
- Integração contratada: origem dos dados, defasagem e lacunas de cobertura.
- Fornecedor: documentos complementares, sem substituir a comprovação oficial do cancelamento.
Integre os eventos e preserve a ligação com o ERP
Siga a documentação técnica do Portal Nacional da NF-e. Valide certificado, permissões e identificação do interessado. Quando houver NSU, o Número Sequencial Único, mantenha a continuidade da distribuição e respeite intervalos e limites de consumo.
Ausência de evento não comprova regularidade. Diferencie consulta concluída sem cancelamento, indisponibilidade, acesso negado e lacuna de cobertura. Não transmita manifestação apenas para obter documentos: a manifestação do destinatário exige conferência da operação.
Use a chave de acesso de 44 dígitos para vincular documento, evento e lançamento. Acrescente estabelecimento, fornecedor, recebimento, período fiscal e créditos relacionados. Separe autorização original, solicitação de cancelamento e cancelamento efetivamente registrado e vinculado à NF-e, conforme o retorno oficial. Pedido enviado pelo fornecedor não comprova cancelamento. Preserve XML, protocolos e consultas anteriores; elimine duplicidades de processamento.
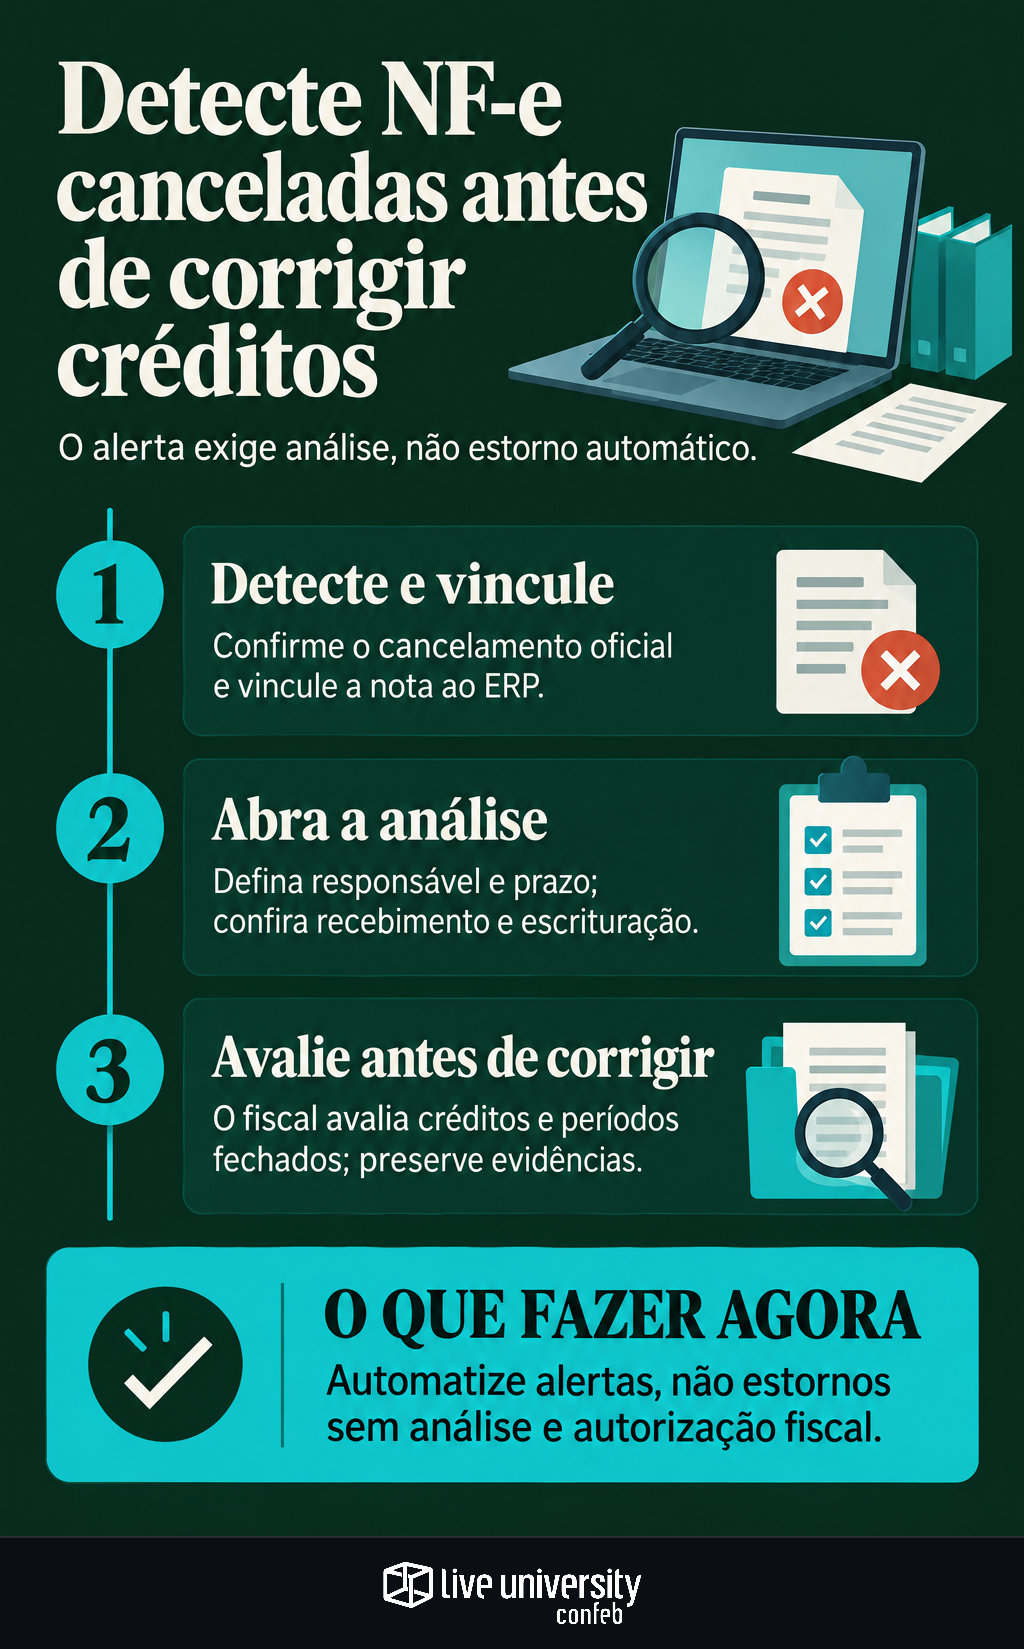
Abra uma fila com responsável, prazo e prioridade
Cada ocorrência precisa de responsável, substituto, prazo interno e próxima ação. O fiscal coordena a análise tributária; recebimento comprova a movimentação; Compras aciona o fornecedor; tecnologia trata falhas de integração.
Classifique as pendências pela etapa:
- Antes do recebimento e da escrituração: conferir a operação e evitar processamento sem avaliação.
- Mercadoria recebida ou nota escriturada: reunir evidências e avaliar a regularização.
- Crédito apropriado ou período fechado: escalar ao responsável fiscal para examinar apuração e obrigações.
A prioridade também considera materialidade e vencimentos. Prazo interno não é prazo legal. A automação pode distribuir tarefas, mas ajustes exigem autorização, com permissões no ERP fiscal que separem execução e revisão.
Investigue a operação antes de corrigir
O Ajuste SINIEF 07/05 condiciona o cancelamento regular da NF-e à ausência de circulação da mercadoria, além dos demais requisitos. Um cancelamento identificado após recebimento comprovado exige investigação. Não apague a movimentação física para fazê-la coincidir com a situação documental.
Confira entrega, portaria, estoque e transporte. Peça ao fornecedor a justificativa e as providências de regularização. Havendo documento substituto, valide autorização, destinatário, itens, valores e correspondência com a operação; valores iguais não bastam.
Exemplo hipotético: a mercadoria entrou no estoque e a nota foi escriturada. Após detectar o cancelamento, Compras recebe outra chave do fornecedor. O fiscal verifica se ela documenta aquela entrega e qual tratamento é permitido, evitando duplicidade de entrada e crédito. A ocorrência permanece aberta até a conclusão.
Avalie créditos e períodos já fechados
No ICMS, a Lei Complementar nº 87/1996 relaciona o reconhecimento do crédito à idoneidade documental e, quando exigida, à escrituração nas condições legais. O cancelamento demanda avaliação do suporte do crédito, sem presumir manutenção ou estorno antes da análise.
Identifique tributo, regime, operação e período. Registre a conclusão sobre escrituração, crédito e eventual diferença a recolher, com fundamento e aprovação. Não aplique automaticamente a regra de um tributo aos demais.
Se o período estiver fechado, preserve a apuração e os arquivos transmitidos. Avalie ajuste admitido, retificação ou outra providência conforme a obrigação e a jurisdição. Conecte a decisão aos lançamentos, versões e recibos correspondentes.
Encerre com evidências e meça a cobertura
Encerre a ocorrência com consultas, evento, comprovantes de recebimento, resposta do fornecedor e decisão fiscal. Guarde a comprovação dos ajustes ou a justificativa para não realizá-los. Registre separadamente as datas do evento, da captura e da solução.
Gere alertas para certificado próximo do vencimento, interrupção da distribuição, consultas rejeitadas e integrações sem execução bem-sucedida. A falha técnica precisa de responsável e recuperação comprovada.
No painel de indicadores fiscais compartilhado por Tax e Compras, acompanhe notas sem verificação no intervalo previsto, pendências por responsável, tempo de tratamento e casos com crédito ou período fechado. O controle deve demonstrar não apenas quantos cancelamentos encontrou, mas quais documentos cobriu e por que cada decisão foi tomada.
- Ajuste SINIEF 07/05 — Institui a Nota Fiscal Eletrônica e o Documento Auxiliar da Nota Fiscal Eletrônica
- Lei Complementar nº 87/1996 — Regras do ICMS, incluindo crédito e documentação fiscal
- Portal Nacional da NF-e — Documentação técnica e serviços
- IMTT — Índice de Maturidade Tecnológica em Tax (Confeb, 2026)
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
