Por Helena Prado
9 de novembro de 2026
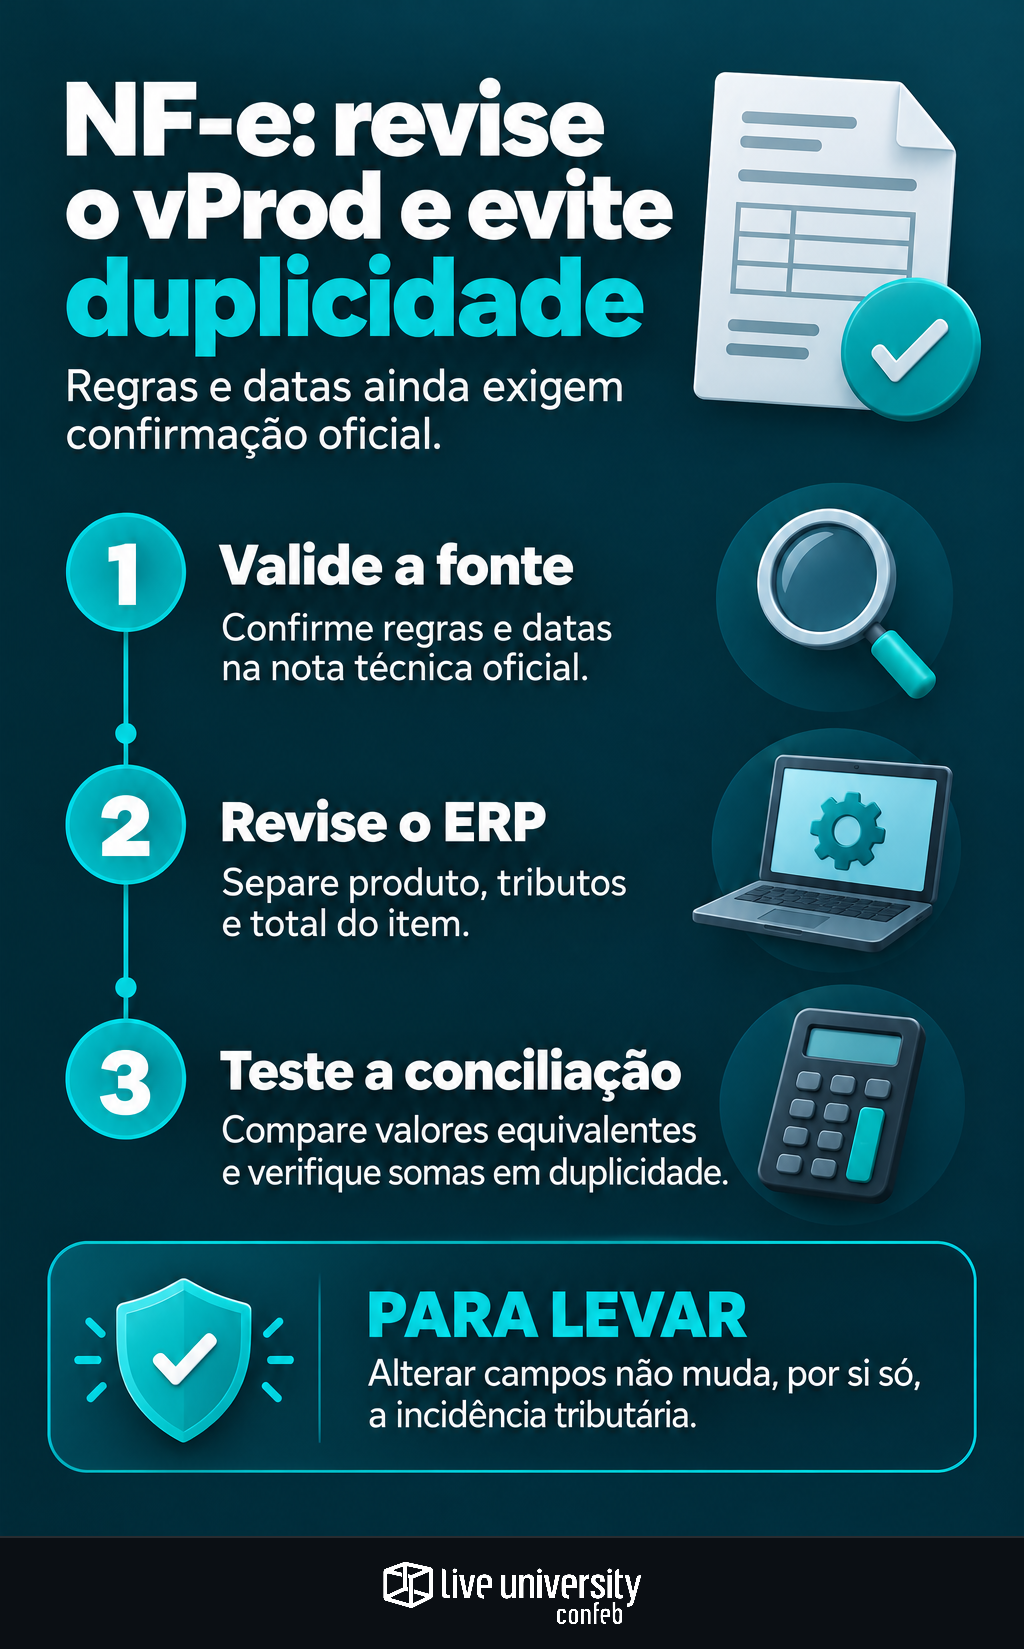
A mudança descrita para o campo vProd da NF-e pede uma revisão que vai além do XML: conferir se o ERP representa separadamente o valor do produto, os tributos e o total do item. Se IBS, CBS e Imposto Seletivo forem incorporados ao produto e novamente somados na totalização, a empresa poderá criar uma duplicidade nos próprios controles.
A alteração atribuída à Nota Técnica 2026.008, versão 1.01 retira esses três tributos da composição do vProd. O efeito descrito é documental e operacional. Não permite concluir, por si só, que houve redução do imposto, mudança de alíquota ou alteração do valor devido pelo comprador.
Há uma ressalva essencial: o documento oficial não foi conferido para este artigo. A comparação de versões e o cronograma abaixo reproduzem informações da fonte secundária e precisam ser validados na nota técnica antes de orientar a implantação. Isso inclui confirmar os modelos de documento alcançados e as condições de cada regra.
O que muda entre o preenchimento anterior e o descrito
A comparação exige cuidado com a palavra “anterior”. A fonte relata que a primeira versão da NT, de 1º de outubro de 2026, previa incorporar IBS, CBS e IS ao vProd a partir de 2027. Isso descreve uma orientação técnica anterior, não demonstra que todas as empresas já emitiam documentos dessa forma.
Na versão 1.01, datada de 30 de outubro de 2026, essa orientação teria sido retirada. O vProd passaria a representar o valor bruto do produto sem acrescentar aqueles três tributos, enquanto o total do item consideraria os componentes aplicáveis à operação. Portanto, quem desenvolveu a solução com base na primeira versão precisa comparar especificações, não simplesmente repetir a configuração.
A fonte também descreve vProdLiq como valor líquido do produto, vUnComLiq como valor líquido unitário, vProdLiqTot como total dos valores líquidos, vItem como total do item e vNFTot como total da nota. Essas descrições ajudam a entender a separação, mas não substituem as fórmulas oficiais, especialmente quando existem descontos, frete ou outros componentes.
A conciliação precisa comparar valores equivalentes
O primeiro risco está em comparar grandezas diferentes. Um pedido pode registrar preço comercial; o recebimento pode capturar vProd; o financeiro pode trabalhar com o total cobrado. Se a integração tratar esses valores como equivalentes, poderá apontar uma divergência que nasce do mapeamento, não da negociação.
Considere uma simulação didática, sem alíquotas legais: uma mercadoria de R$ 1.000 e três parcelas tributárias hipotéticas que somam R$ 150. Um sistema que registre R$ 1.150 como produto e acrescente novamente R$ 150 chegará a R$ 1.300. O exemplo ilustra apenas a dupla contagem; não reproduz a fórmula oficial do vItem nem orienta a base de cálculo dos tributos.
O problema pode aparecer mesmo quando o documento é autorizado. Um relatório gerencial pode incorporar os tributos ao produto, enquanto outro os mantém separados. Nesse caso, a análise de preço e a conciliação contábil deixam de usar a mesma referência. Como discutimos nos testes de ERP que precisam ir além do XML de saída, a consistência deve atravessar os sistemas consumidores da informação.
Publicação, homologação e produção são marcos distintos
A data de uma versão técnica identifica uma especificação. Homologação é o ambiente de testes. Produção é o ambiente operacional, mas sua atualização não significa que todos os campos se tornem obrigatórios simultaneamente. É necessário verificar a condição de aplicação de cada validação.
O cronograma relatado pela fonte secundária apresenta os seguintes marcos, ainda sujeitos à conferência oficial:
- 30/10/2026: publicação da versão 1.01.
- 16/11/2026: entrada em produção dos campos e das regras previstos para essa etapa, em substituição à data de 3 de novembro.
- 01/02/2027: homologação da regra de obrigatoriedade relacionada ao ICMS previsto em pagamentos antecipados.
- 01/03/2027: produção dessa regra específica.
A mesma fonte informa que a obrigatoriedade geral de vProdLiq e determinadas validações de composição de vItem permanecem com implementação futura, sem data definida. Assim, não é seguro transformar 16 de novembro em prazo universal. Também não foi possível confirmar a data de homologação do conjunto de alterações sobre valores; o marco de fevereiro se refere à regra específica de pagamentos antecipados.
Mudar um campo não muda a incidência tributária
Excluir IBS, CBS e IS de determinado campo não equivale a excluí-los da operação. São planos diferentes: a legislação define o tratamento tributário; a documentação técnica organiza sua representação e as verificações do documento eletrônico. Uma mudança de preenchimento não autoriza, isoladamente, recalcular bases ou reduzir recolhimentos.
O mesmo cuidado vale para créditos. A posição de um valor no XML não basta para demonstrar direito ao aproveitamento. O fiscal deve manter separadas a análise jurídica da operação, a apuração e a parametrização documental. Essa distinção também orienta a avaliação do novo campo de IBS/CBS no CT-e antes de alterar o ERP.
Na pesquisa IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, todas as empresas respondentes utilizam ERP, mas apenas 18% apresentam maturidade tecnológica avançada em Conciliação, Auditoria e Compliance. O contraste ajuda a dimensionar o desafio: ter sistema implantado não significa ter controles suficientes para acompanhar uma mudança na representação dos valores.
O que testar antes de liberar a configuração
O trabalho deve começar por uma matriz de campos. Para cada valor, registre origem, cálculo, destino no XML e utilização posterior. Inclua pedido, faturamento, recebimento, escrituração e contas a pagar ou receber. O objetivo é localizar onde um tributo pode ser somado duas vezes ou desaparecer de uma conciliação.
A bateria de testes deve cobrir situações efetivamente utilizadas pela empresa, sem presumir que todas tenham o mesmo tratamento:
- Operação com um item e documento com vários itens.
- Desconto, frete e outros componentes presentes na rotina.
- Quantidades fracionadas e arredondamentos.
- Recepção de XML de fornecedores e comparação com o pedido.
- Devolução vinculada a documento emitido sob outra configuração.
Nas devoluções, preserve a relação com a operação original e explique as diferenças de representação. A comparação entre venda e retorno durante a transição ajuda a evitar que uma alteração de campos seja tratada automaticamente como diferença de preço ou ajuste tributário.
A liberação exige evidências, não só atualização
A fonte relata validação entre valor líquido unitário, quantidade comercializada e valor líquido do produto, com tolerância de um centavo. Antes de reproduzir essa tolerância no ERP, confirme no documento oficial a regra, as exceções e a data de ativação. Faça o mesmo para os totalizadores e para o alcance sobre NF-e e NFC-e.
A aprovação da mudança deve reunir XML de teste, memória dos valores, retorno do autorizador e evidência da conciliação nos sistemas internos. Tax valida o tratamento fiscal; TI e fornecedores de software demonstram o cálculo; as áreas operacionais verificam os reflexos no pedido e na cobrança.
A decisão imediata é identificar se existe desenvolvimento baseado na composição anterior do vProd e avaliar seu impacto. Alterar a produção exige confirmar a especificação oficial e o cronograma aplicável. Essa sequência reduz o risco de corrigir o XML e deixar a duplicidade funcionando dentro do ERP.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
