Por Patrícia Bastos
7 de novembro de 2026
A primeira Nota Fiscal Eletrônica do Gás autorizada em produção coloca uma tarefa concreta na mesa do destinatário: receber o novo documento sem romper a ligação entre consumo, cobrança e escrituração. A mudança não termina na leitura do arquivo. O fiscal precisa demonstrar qual documento validou, a qual estabelecimento ele pertence e como seus valores chegaram ao ERP e às obrigações acessórias.
A autorização ocorreu em 2 de novembro, às 18h06, no ambiente da Sefaz Virtual do Rio Grande do Sul (SVRS), para a Comgás. O registro da primeira emissão em produção marca a operação efetiva do documento, não apenas um teste. Isoladamente, porém, não define a obrigação de todos os fornecedores nem comprova a preparação dos sistemas dos destinatários.
O outro ponto é separar três decisões: aceitar a documentação fiscal, liberar a cobrança e reconhecer eventual crédito tributário. Elas se relacionam, mas nenhuma substitui automaticamente as demais. A rotina precisa preservar evidências de cada análise.
Separe autorização, obrigatoriedade e atualização técnica
A NFGas é o modelo 76, destinado às operações com gás canalizado distribuído em redes urbanas. As informações normativas reunidas nas fontes apontam o Ajuste SINIEF 38/2025 como ato instituidor e o Ajuste SINIEF 16/2026 como responsável pelo calendário de obrigatoriedade. Não se deve estender esse enquadramento a qualquer aquisição de gás apenas pela descrição comercial do produto.
O calendário relatado estabelece 3 de novembro de 2026 para a obrigatoriedade. Também prevê que unidades federadas que já admitem a NF-e, modelo 55, possam permitir sua utilização substitutiva até 4 de julho de 2027. Essa possibilidade depende da decisão estadual; não constitui uma prorrogação automática para todos.
Em São Paulo, a Portaria SRE 28/2026 é indicada como fundamento da exigência desde 3 de novembro e da vedação à substituição pela NF-e. Para fechar o enquadramento de cada fornecedor, a equipe deve conferir os atos oficiais vigentes, o alcance da operação e a regra estadual. Uma comunicação comercial não basta para resolver essa análise.
Há ainda um calendário tecnológico distinto. A atualização técnica descrita para a NFGas prevê produção em 16 de novembro de 2026 para a Nota Técnica 2026.004, versão 1.01, com mudanças relacionadas a IBS e CBS. A separação entre versão de sistema e obrigação tributária também orienta os cuidados com os diferentes prazos de implantação dos documentos eletrônicos.
Na recepção, preserve o documento e a evidência da consulta
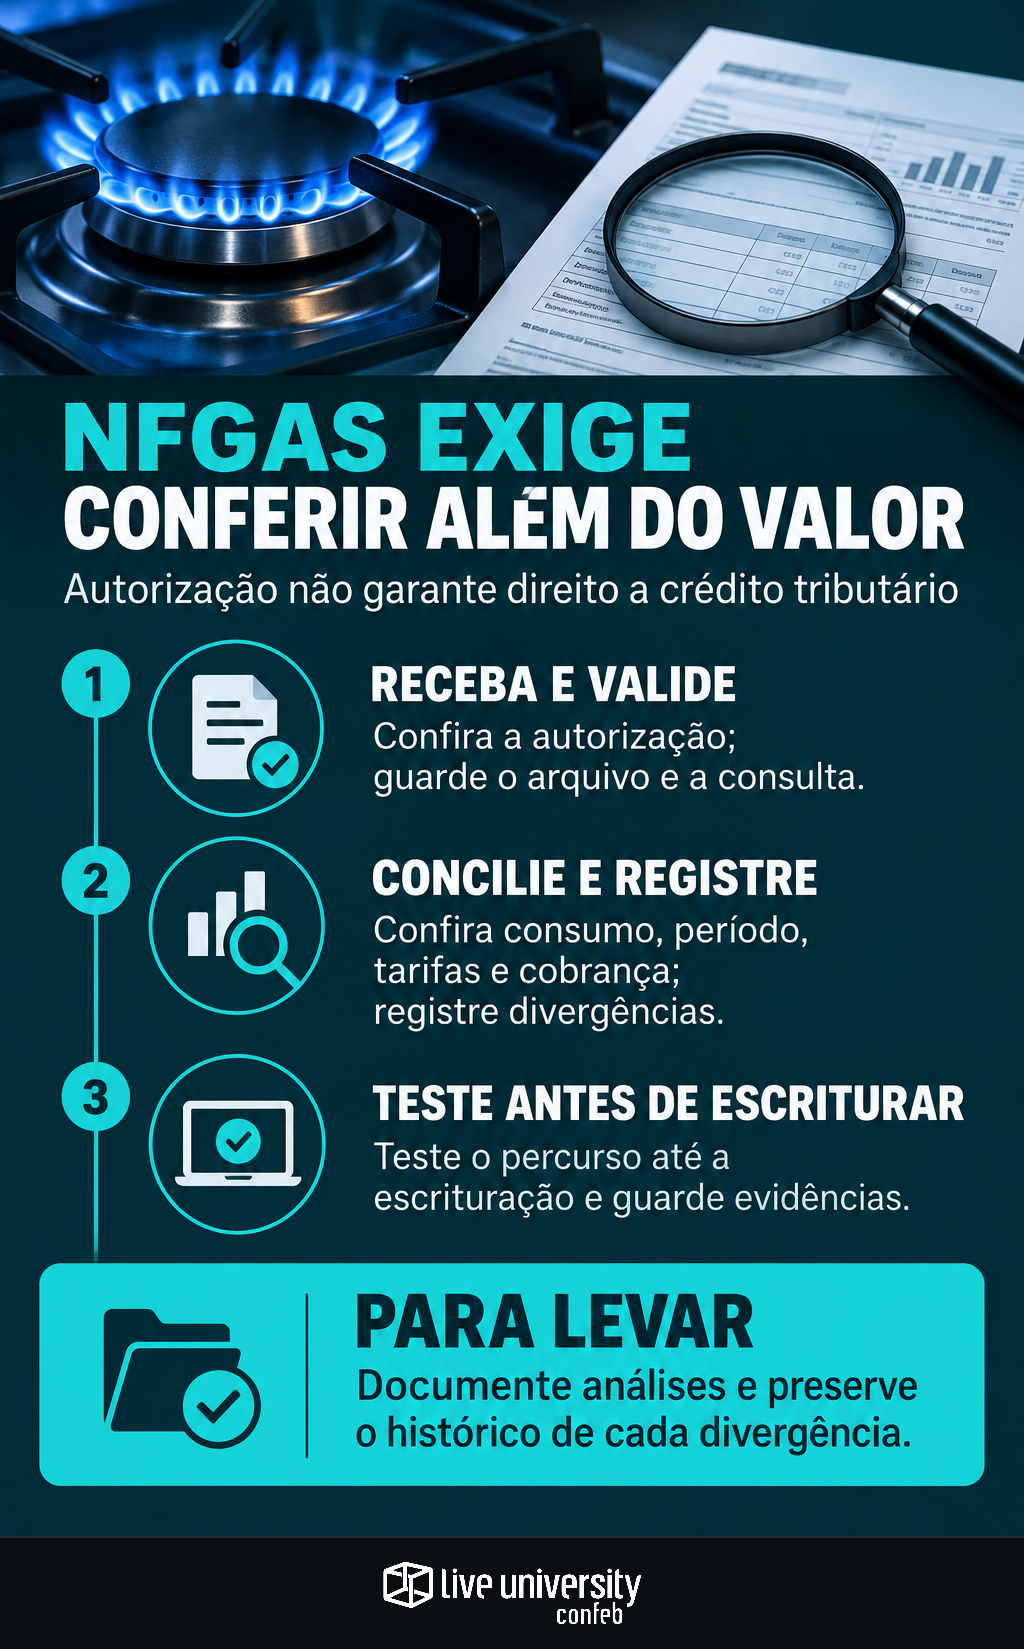
O DANFGas facilita a leitura, mas seu recebimento não encerra a validação. A conferência deve alcançar o arquivo eletrônico e a autorização de uso. A validade jurídica descrita para a NFGas envolve assinatura digital do emitente e autorização da administração tributária; um PDF, sozinho, não demonstra esses requisitos.
Como desenho de controle interno, vale manter um conjunto documental por nota: arquivo recebido, identificação do fornecedor, chave do documento, protocolo de autorização, resultado da consulta e data da verificação. O armazenamento deve permitir recuperar a documentação sem depender da caixa de e-mail de um funcionário. Prazo de guarda e requisitos específicos precisam seguir a legislação aplicável.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra por que esse cuidado merece atenção: entre as empresas respondentes, 100% utilizam ERP, mas 64% ainda não automatizaram a gestão de XMLs. Ter sistema de gestão, portanto, não significa que a captura e a guarda dos documentos estejam resolvidas.
Na entrada, a conferência recomendada abrange:
- Fornecedor e destinatário: CNPJ, razão social, endereço e estabelecimento atendido.
- Fornecimento: unidade consumidora, período faturado e referência do contrato.
- Consumo e tarifas: quantidade, componentes cobrados e compatibilidade com os registros disponíveis.
- Situação fiscal: autorização, ambiente de produção e ocorrências posteriores que afetem o documento.
Concilie a nota com o consumo e com a cobrança
A conciliação precisa conectar três bases: NFGas, evidência de consumo e cobrança financeira. Comparar apenas o total da nota com o boleto pode esconder erro de período, unidade consumidora ou composição tarifária. O valor coincidente é um teste necessário, mas insuficiente.
Na prática, a área responsável pela unidade consumidora pode validar leitura e período. Compras acompanha as condições contratuais. O fiscal examina identificação e tratamento tributário. O contas a pagar verifica vencimento, beneficiário e valor exigido. Essa distribuição é uma proposta de governança, não uma obrigação de organograma.
Pense em uma conta cujo total coincide com o boleto, mas cujo período já foi faturado em outro documento. O pagamento pode duplicar uma obrigação mesmo sem diferença de valor. Por isso, o controle de duplicidade deve combinar identificação fiscal, unidade consumidora, período e vínculo com o título financeiro, em vez de depender apenas do número do boleto.
Quando houver diferença, registre sua natureza: consumo, tarifa, cadastro, tributo ou cobrança. Uma memória de conciliação deve explicar ajustes e encargos, sem forçar igualdade entre valores de naturezas distintas. É a mesma disciplina necessária à conciliação entre EFD, ERP e razão contábil: localizar a origem da diferença antes de corrigir o lançamento.
Trate divergências sem apagar o histórico
Uma divergência precisa de responsável, evidência e conclusão. Abra uma ocorrência vinculada à nota, registre o item contestado e preserve a comunicação com o fornecedor. O status pode distinguir documento em análise, cobrança contestada, correção solicitada e caso concluído. Isso evita que um e-mail seja interpretado como aprovação fiscal.
Bloqueios de pagamento devem seguir a política interna e considerar contrato, vencimento e risco de interrupção do fornecimento. A contestação, por si só, não suspende a obrigação contratual. Quando houver decisão excepcional de pagar uma cobrança ainda discutida, documente quem aprovou, por qual motivo e como a pendência continuará sendo acompanhada.
Também não convém transportar automaticamente para a NFGas eventos e procedimentos utilizados na NF-e. O mecanismo adequado de correção ou regularização precisa ser confirmado nas regras do modelo 76 e na orientação estadual. Se houver novo documento, mantenha o vínculo com o anterior e revise os reflexos financeiros e fiscais.
Antes de escriturar, teste o percurso completo
A referência apontada para a escrituração é a Nota Orientativa EFD ICMS IPI 2026.001, versão 1.0, divulgada em julho. A equipe deve confrontá-la com o Guia Prático vigente antes de parametrizar registros e campos. Reconhecer o código do modelo no ERP não comprova que a escrituração esteja correta.
O teste precisa percorrer recepção, importação, classificação, lançamento contábil, geração da EFD e validação. Guarde o resultado e confira se os valores permanecem consistentes em cada etapa. Para a atualização prevista em novembro, inclua arquivos compatíveis com o novo leiaute, tratamento dos campos de IBS e CBS e regras de totalização efetivamente vigentes.
Documento autorizado não gera crédito tributário por si só. A eventual apropriação depende do tributo, do regime da empresa, da operação, da destinação do gás e dos demais requisitos legais. O sistema deve separar o valor informado no documento do crédito que o destinatário está autorizado a reconhecer.
A implantação estará sob controle quando a empresa conseguir reconstruir o caminho de cada conta: o que recebeu, o que validou, o que contestou, o que pagou e o que escriturou. Essa rastreabilidade é mais útil à fiscalização e à auditoria do que uma aprovação genérica de que a nota foi conferida.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.