Por Vinícius Tavares
20 de novembro de 2026
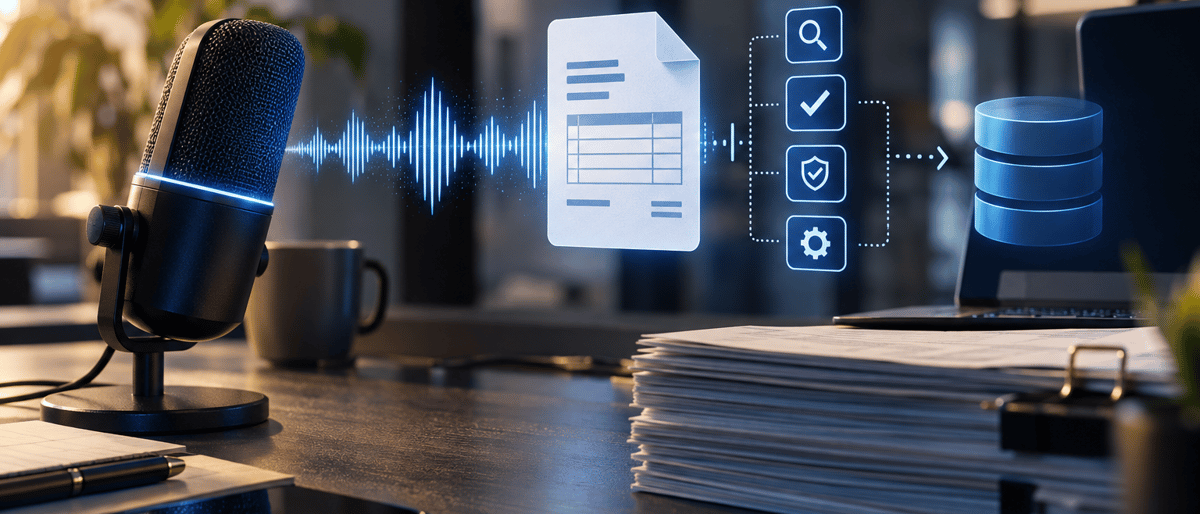
Transformar um áudio em nota fiscal pode reduzir a digitação. Mas a facilidade de pedir a emissão não elimina as decisões tributárias envolvidas. Entre a mensagem e o documento registrado no ERP, é preciso identificar a operação, validar o cadastro, aplicar regras e confirmar o retorno do ambiente fiscal competente.
A proposta de iniciar a emissão pelo WhatsApp com inteligência artificial, noticiada em 17 de novembro, coloca esse fluxo em discussão. A questão para a empresa não é apenas se a IA compreende a fala. É se consegue transformar a solicitação em dados conferíveis, sem decidir enquadramentos por suposição.
Não há, no conteúdo disponível dessa notícia, informações verificáveis sobre volume processado, taxa de correção ou tempo completo de emissão. Portanto, não é possível comprovar ganhos da solução anunciada. O roteiro abaixo apresenta controles recomendados para avaliar esse tipo de automação, não uma descrição da arquitetura do produto.
O áudio deve gerar uma proposta, não uma verdade fiscal
Um desenho controlado começa pela identificação do solicitante e de sua permissão para operar em nome do estabelecimento. Ter acesso a uma conversa não deveria bastar para emitir, cancelar ou alterar documentos. A empresa precisa definir quem solicita, quem confirma e quais operações exigem aprovação adicional.
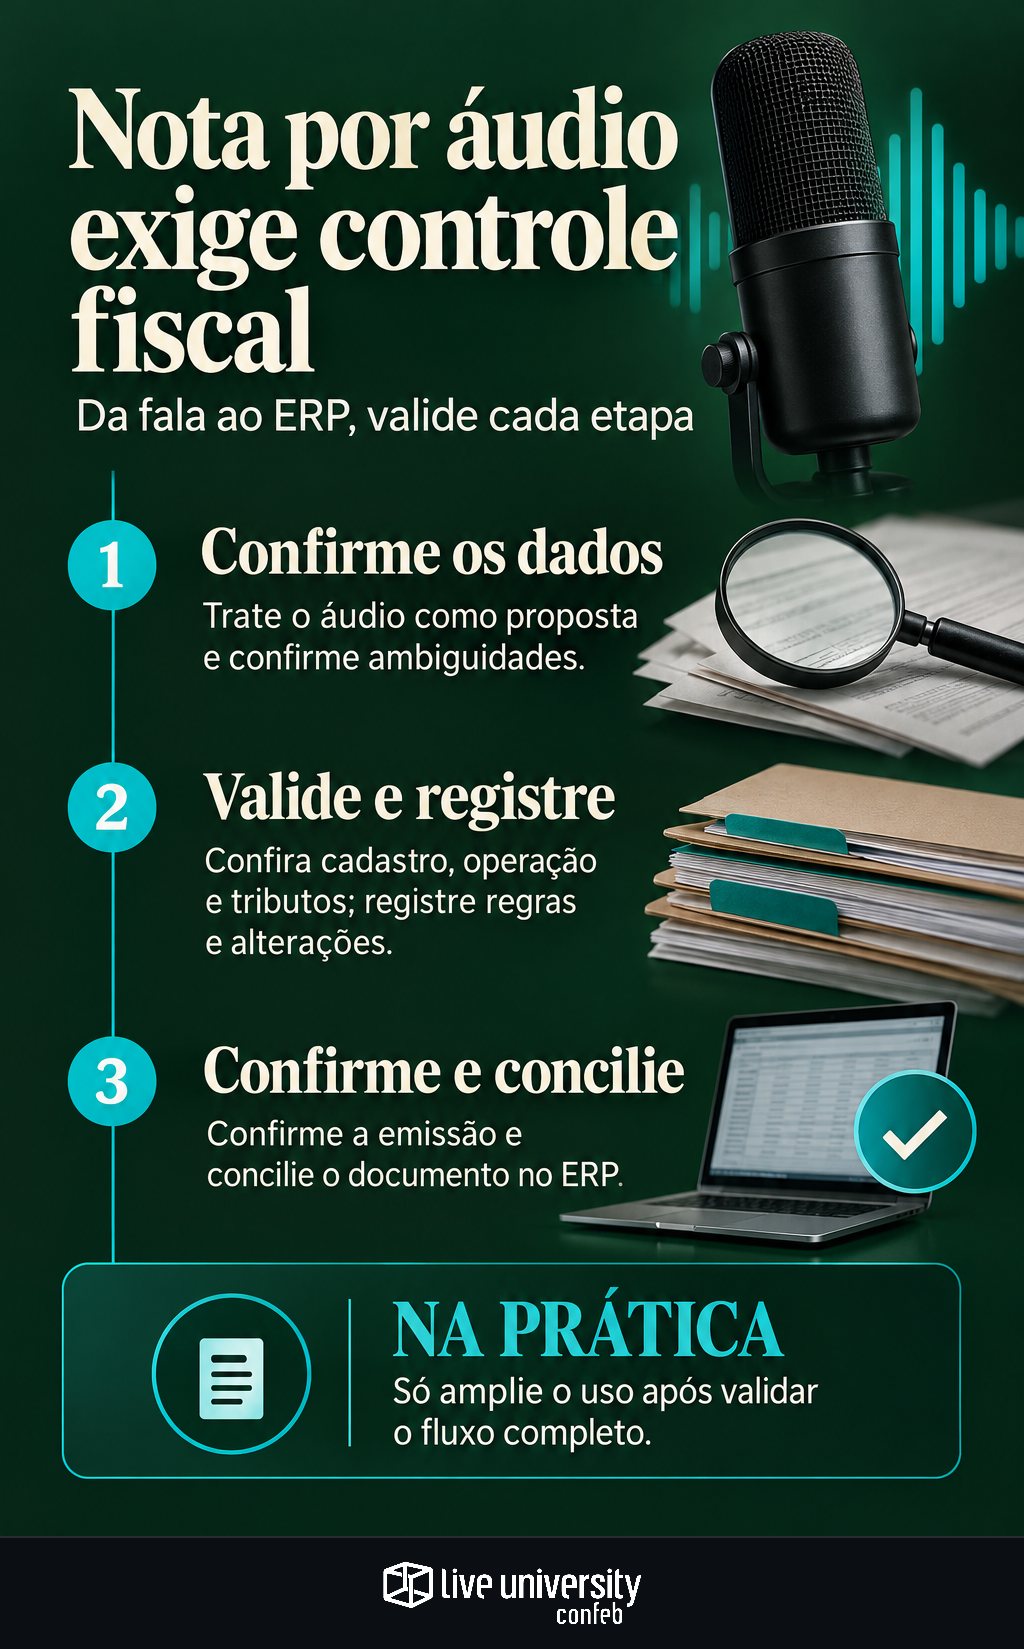
Depois, a transcrição converte a fala em texto. Outra etapa organiza esse texto em campos: cliente, item ou serviço, quantidade, preço, desconto, data e referência comercial. Transcrever corretamente não significa interpretar corretamente. Uma frase como “repete a nota do mês passado” deixa dúvidas sobre competência, valor, destinatário e natureza da operação.
O sistema deveria consultar cadastros autorizados, apresentar os dados recuperados e pedir confirmação das ambiguidades. Se houver dois clientes com nomes semelhantes, deve interromper o fluxo. Identificadores, códigos fiscais e alíquotas não podem ser preenchidos apenas porque parecem plausíveis para o modelo.
A validação precisa separar cadastro, operação e tributo
A primeira conferência envolve a identidade das partes e do estabelecimento emissor. CNPJ, inscrições aplicáveis, endereço e município precisam corresponder ao cadastro válido para a operação. Na sequência, vêm os dados comerciais: descrição, unidade, quantidade, preço e vínculo com pedido ou contrato.
A camada tributária depende do documento e da operação. Para mercadorias, a revisão pode envolver NCM, CFOP, CST ou CSOSN, conforme aplicável. Para serviços, entram classificação, município de incidência e retenções pertinentes. Regime tributário, destino e finalidade também podem mudar o tratamento. Essa lista orienta a homologação; não substitui a matriz fiscal da empresa.
A recomendação é separar a interpretação da linguagem da aplicação das regras. A IA pode sugerir o preenchimento; a decisão deve passar por cadastros e parâmetros aprovados. Como já discutimos sobre associar notas a pedidos e tratar divergências recorrentes, corrigir a origem do erro evita repetir o mesmo desvio em escala.
O gargalo pode estar depois da captura
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a situar esse risco: entre as empresas dos 190 respondentes, 100% utilizam ERP, mas somente 18% apresentam nível avançado no tratamento de dados fiscais, e 93% não têm governança oficial de IA. Os números mostram que dispor de sistemas não equivale a ter dados tratados e regras de uso da inteligência artificial formalizadas.
Para a emissão por áudio, a implicação prática é testar a informação antes de acelerar sua entrada. Um cadastro com classificação desatualizada pode ser recuperado sem qualquer erro de transcrição. Nesse caso, a automação reproduz o problema com eficiência, mas não melhora a qualidade tributária.
Por isso, o piloto deve reunir fiscal, contabilidade, TI e responsáveis pelos cadastros. Cada exceção precisa ter um destino definido: dúvida comercial volta ao solicitante; inconsistência cadastral vai ao responsável pelo cadastro; divergência tributária segue para análise fiscal. Uma fila única, sem classificação, apenas troca digitação por triagem.
Enviar ao Fisco não significa concluir a emissão
Depois das validações e confirmações, a integração prepara e transmite o documento conforme o modelo utilizado. O tratamento técnico varia entre NF-e e NFS-e e entre os ambientes envolvidos. Não se deve presumir que um conector ou uma resposta padronizada resolva todos os cenários.
A aplicação precisa distinguir solicitação recebida, documento preparado, transmissão realizada, rejeição e autorização ou geração efetivamente confirmada, conforme o modelo. Uma mensagem no WhatsApp dizendo “pedido recebido” não comprova emissão. O retorno deve permitir identificar o documento e consultar sua situação, além de encaminhar o arquivo fiscal correspondente.
Se houver demora ou queda de conexão, reenviar automaticamente pode causar duplicidade. A recomendação é associar cada solicitação a um identificador único e consultar o resultado antes de tentar novamente. Esse cuidado também aparece no planejamento de contingência da NF-e sem duplicar documentos no ERP: pendência de retorno não deve ser tratada como ausência de emissão.
Auditoria exige reconstruir o caminho da informação
O registro de auditoria deve conectar a solicitação aos dados extraídos, às alterações realizadas, às validações e ao documento final. Para cada mudança relevante, convém registrar responsável, horário, conteúdo anterior e conteúdo aprovado. Também é importante identificar as versões das regras e dos componentes usados na interpretação.
A conversa, isoladamente, não oferece esse histórico de forma suficiente. A empresa precisa conseguir explicar por que determinado código, base ou retenção foi aplicado. Vale adotar a mesma lógica de rastreabilidade do cálculo fiscal no ERP: preservar a regra utilizada na ocasião, em vez de tentar reconstruí-la com parâmetros atuais.
A política de retenção deve distinguir documentos fiscais, registros de processamento e áudios. Guardar toda conversa indefinidamente não é requisito automático de boa auditoria. Acesso, necessidade de conservação e uso dos dados pelo fornecedor de IA precisam ser avaliados, com proteção das credenciais e sem exposição desnecessária de informações pessoais.
O teste só termina quando o ERP está conciliado
Receber o documento no celular não encerra o processo empresarial. O ERP precisa reconhecer o documento correto, vinculá-lo à operação e refletir rejeições, cancelamentos ou outros eventos aplicáveis. Cada integração deve permitir verificar o que foi enviado, recebido e efetivamente registrado.
A homologação deve incluir respostas repetidas, indisponibilidade, retorno fora de ordem e documento autorizado que não chegou ao ERP. Depois, é necessário conferir os reflexos na escrituração. A disciplina de conciliar ERP e EFD antes de ajustar diferenças fiscais ajuda a separar falha de integração de erro na própria informação tributária.
Para medir o resultado, peça evidências de um período definido: documentos elegíveis, tentativas, emissões concluídas e intervenções humanas. Separe correções antes da transmissão de ajustes posteriores. Meça o tempo entre a solicitação e a confirmação fiscal, além do tempo até o registro conciliado no ERP — não apenas a velocidade da resposta do assistente.
O que exigir antes de ampliar o uso
Um caso real convincente precisa combinar volume, qualidade e tempo no mesmo recorte. Uma demonstração rápida não revela o comportamento diante de cadastros incompletos, operações diferentes ou indisponibilidade. Sem esses resultados verificáveis, a decisão mais prudente é limitar o piloto e manter uma rota operacional alternativa.
Antes da expansão, a empresa deve aprovar responsáveis, critérios de bloqueio, tratamento de exceções e evidências mínimas de auditoria. O ganho relevante não é transformar fala em texto mais depressa: é concluir a emissão e a integração com menos intervenção, sem perder controle sobre a informação tributária.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.