A publicação anunciada do código-fonte da Calculadora de IBS, CBS e Imposto Seletivo abre uma oportunidade para a área fiscal: comparar o motor tributário da empresa com uma referência técnica inspecionável. O ganho não é substituir automaticamente a parametrização do ERP. É localizar divergências e reunir evidências antes de mudar o sistema.
O anúncio da Receita Federal em 16 de novembro de 2026 é descrito no registro da publicação do código. O relato identifica três projetos, com funções distintas: cálculo do regime regular, cálculo ligado ao Simples Nacional e geração do documento auxiliar da NFS-e. A distinção importa: gerar uma representação em PDF não equivale a calcular tributos.
A necessidade de teste aparece também no IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026. Entre as empresas respondentes, 52% apontaram complexidade no motor de cálculo na adaptação à Reforma Tributária, enquanto 53% indicaram estrutura e qualidade dos dados. A leitura prática é que testar a fórmula sem conferir os dados de entrada deixa parte relevante do problema de fora.
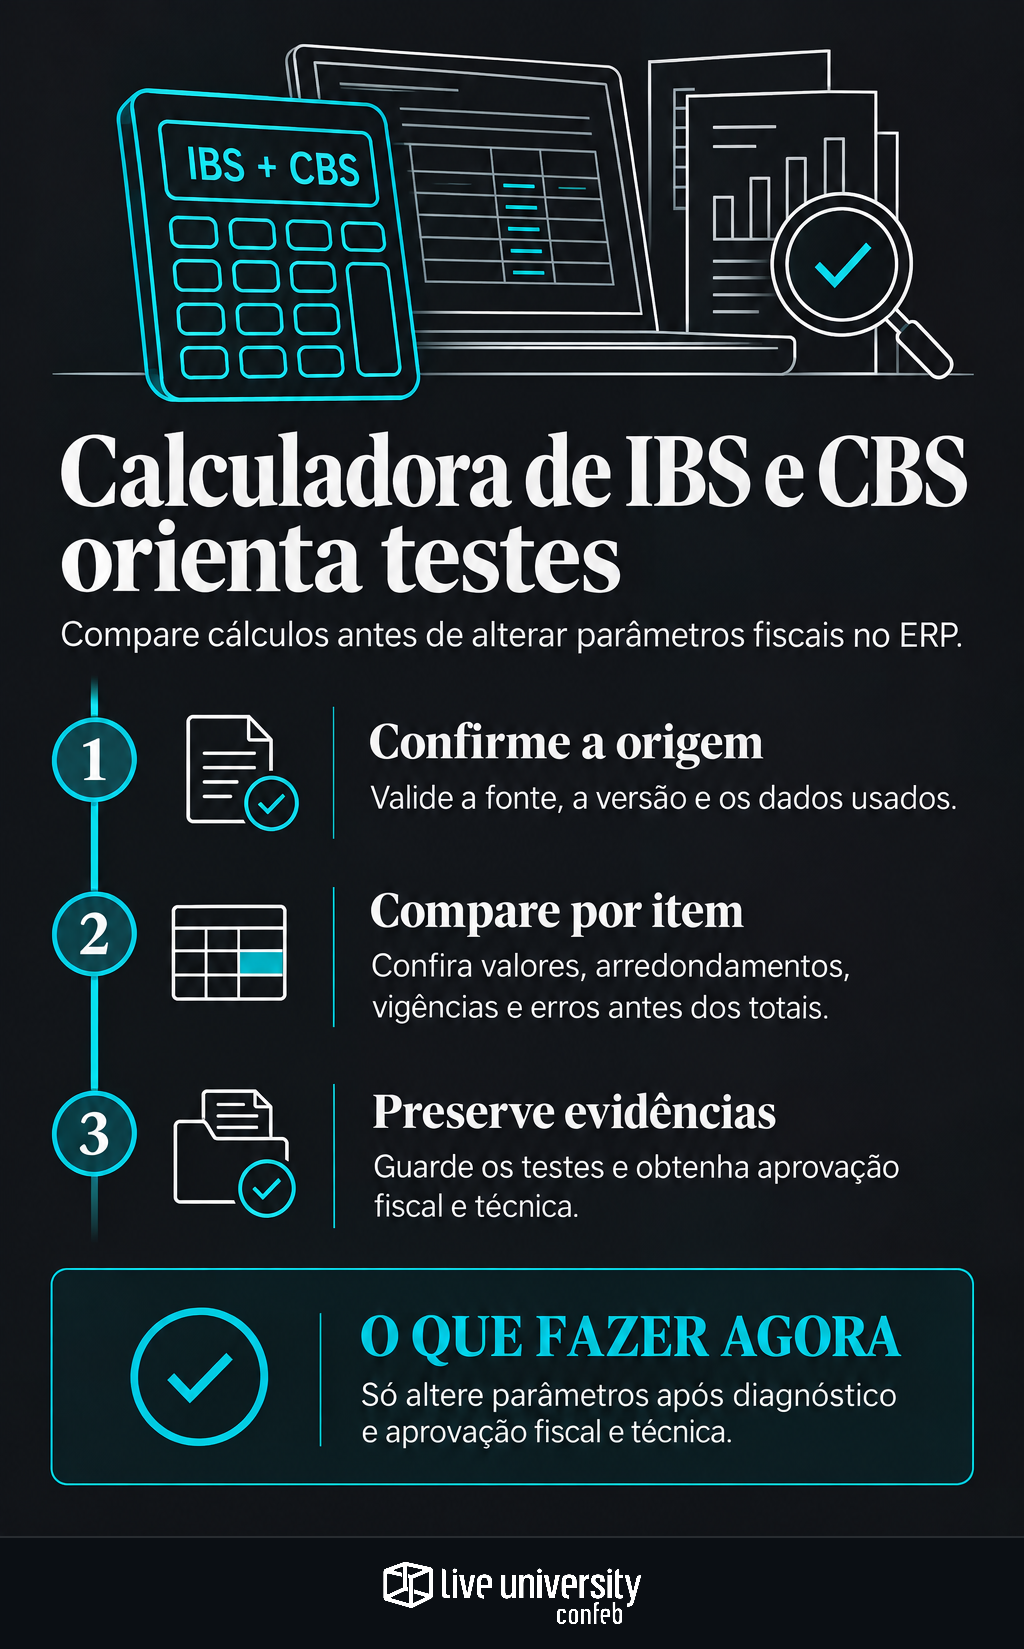
Confirme origem e versão antes de executar
A fonte identifica o endereço https://github.com/ReceitaFederal/calculadora-rtc-regime-regular e informa ter analisado a versão 1.6.1 em 16 de novembro. Para os projetos do Simples Nacional e do gerador de DANFSe, registra as versões 0.0.6 e 1.0.0. Essas são as versões relatadas naquela leitura, não uma confirmação de que continuam sendo as mais recentes.
Antes do ensaio, a equipe deve validar o vínculo do repositório com a Receita por um canal institucional. Depois, precisa conferir a versão escolhida, o identificador do commit e a documentação correspondente. A fonte menciona a Portaria Cotec nº 342/2026 e hashes das versões iniciais; essa correspondência exige conferência no documento oficial, sem estender a validação inicial a atualizações posteriores.
O pacote de teste deve preservar README, histórico de mudanças, documentação da API e registros de decisão de arquitetura, os ADRs. Também deve guardar tabelas e scripts que montam o banco de dados. Uma referência reproduzível depende desse conjunto, não apenas do número exibido na aplicação. É a mesma lógica de rastrear o cálculo fiscal no ERP sem perder o histórico.
Compare a mesma operação, item por item
O primeiro teste não precisa envolver milhares de documentos. Comece com uma amostra controlada, formada por operações relevantes da empresa. Separe mercadorias e serviços, classificações utilizadas, tratamentos diferenciados e situações com Imposto Seletivo, quando aplicáveis. Dados sintéticos ajudam a investigar limites sem expor documentos reais em ambientes inadequados.
Envie entradas equivalentes aos dois motores. Confira classificação tributária, NCM ou NBS, data da operação, valores, descontos e demais parâmetros exigidos pelo cenário. Identifique também se alguma alíquota foi informada pelo usuário. Sem essa equivalência, a diferença pode estar no cadastro ou na transformação feita pela integração, e não no cálculo.
Registre, para cada item, entrada original, entrada efetivamente processada, base, alíquota, redução, tributo e estado retornado. Compare primeiro cada componente e somente depois os totais. Dois documentos podem fechar no mesmo valor e esconder erros de sinais opostos. A conciliação global, sozinha, não comprova que o motor tratou corretamente cada operação.
Isole o arredondamento antes de corrigir centavos
Na leitura técnica apresentada pela fonte, o motor do regime regular utiliza operações decimais, precisão interna de oito casas e arredondamento HALF_EVEN, com tratamento centralizado. Esses detalhes devem ser conferidos na documentação da versão executada. Não são, por si, autorização para aplicar a mesma política a qualquer campo do ERP.
Um exemplo matemático mostra o problema. Ao reduzir 0,125 para duas casas, HALF_EVEN produz 0,12; HALF_UP produz 0,13. Já 0,135 resulta em 0,14 nos dois métodos. São valores ilustrativos, não alíquotas nem cálculos legais de uma operação específica. Eles mostram por que uma divergência pode aparecer apenas em determinados itens.
Monte casos que isolem três fatores: método, quantidade de casas e momento do arredondamento. Verifique se o ERP reduz casas na base, na alíquota efetiva ou apenas no resultado. Não crie uma tolerância genérica de um centavo para esconder diferenças ainda sem diagnóstico. Primeiro reconstrua as etapas; depois defina o critério de aceitação, com fundamento aplicável ao campo.
Teste vigências sem transformar código em norma
A fonte descreve uma alteração de vigência no script V0058, ligado ao indicador de operação de classificações NBS, com corte entre 2 e 3 de novembro de 2026. O uso adequado desse registro é abrir uma investigação: quais classificações mudaram, qual fundamento sustenta a alteração e quais operações da empresa podem ser atingidas?
Para cada mudança relevante, crie casos imediatamente antes, na data inicial e depois dela. Verifique qual data o sistema utiliza e preserve a versão histórica necessária para reproduzir operações anteriores. Atualizar uma tabela não deve apagar a possibilidade de explicar um cálculo já realizado.
O histórico do software documenta implementação; não substitui legislação, regulamentação ou documentação normativa aplicável. Uma diferença pode decorrer de defeito no ERP, classificação inadequada, limitação da calculadora ou versões incompatíveis. Por isso, revisar os parâmetros da CBS sem antecipar regras exige separar fundamento jurídico, especificação técnica e comportamento observado.
HTTP 200 não comprova cálculo completo
Outro ponto relatado é a diferença entre os caminhos de cálculo. A rota de observabilidade pode devolver HTTP 200 e informar problemas individualmente, enquanto outra rota rejeita a operação no primeiro erro. Segundo a descrição, os totais da observabilidade consideram somente os itens calculados. Esse contrato precisa ser validado na versão homologada.
Teste uma operação com itens válidos e um item deliberadamente inconsistente. A integração deve distinguir cálculo realizado, cálculo simulado, inconsistência de entrada, tratamento não implementado e falha técnica. Receber uma resposta com sucesso de comunicação não significa que todos os itens estejam aptos a seguir no processo fiscal.
Como teste adicional, provoque indisponibilidade e reenvio. A recomendação de controle é impedir que resultado incompleto seja aceito silenciosamente como definitivo. Estados sem tratamento devem gerar bloqueio ou encaminhamento explícito para análise, conforme o fluxo aprovado pela empresa, com mensagem, responsável e registro da decisão.
Guarde evidências e não confunda cálculo com split payment
A presença de split payment na pauta não demonstra que a calculadora execute segregação financeira ou recolhimento na liquidação. Calcular IBS e CBS é diferente de movimentar recursos. Para avaliar caixa, é necessário um trabalho separado, como na simulação dos recebimentos com split payment, sem atribuir ao código funções não demonstradas.
Antes de liberar uma alteração no ERP, reúna um dossiê mínimo:
- versão, commit, tabelas e ambiente utilizados;
- entradas, respostas completas e resultados esperados por item;
- fundamento normativo e documentação técnica consultados;
- divergências, diagnóstico e decisão de tratamento;
- aprovação fiscal e técnica, plano de reversão e testes de regressão.
A evidência decisiva não é uma tela em que os totais coincidem. É conseguir reconstruir por que cada item chegou àquele resultado, sob determinada regra e vigência. O código publicado pode tornar essa investigação mais objetiva. A autorização para mudar a produção, porém, deve continuar apoiada em fundamento, teste reproduzível e aprovação documentada.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.