Por Vinícius Tavares
17 de novembro de 2026
Integrar ERP, apuração e obrigação acessória começa antes da programação: é preciso saber quais operações estão no escopo, de onde vêm os dados e quem responde por cada transformação. Na preparação para a DeRe, essa separação evita que uma hipótese de projeto vire regra de produção sem respaldo documental.
O desafio não é apenas transportar valores. Um mesmo registro pode nascer na operação, receber classificação no ERP, passar por ajustes fiscais e chegar consolidado à entrega. Sem rastreabilidade, uma diferença no fechamento exige reconstruir todo o caminho.
A chamada publicada em 16 de novembro sobre a integração de dados e sistemas fiscais coloca esse problema em evidência. Mas uma chamada não confirma contribuintes alcançados, campos obrigatórios ou vencimentos. Sem documentação oficial verificada, os procedimentos abaixo devem ser lidos como recomendações técnicas de preparação, não como requisitos específicos da DeRe.
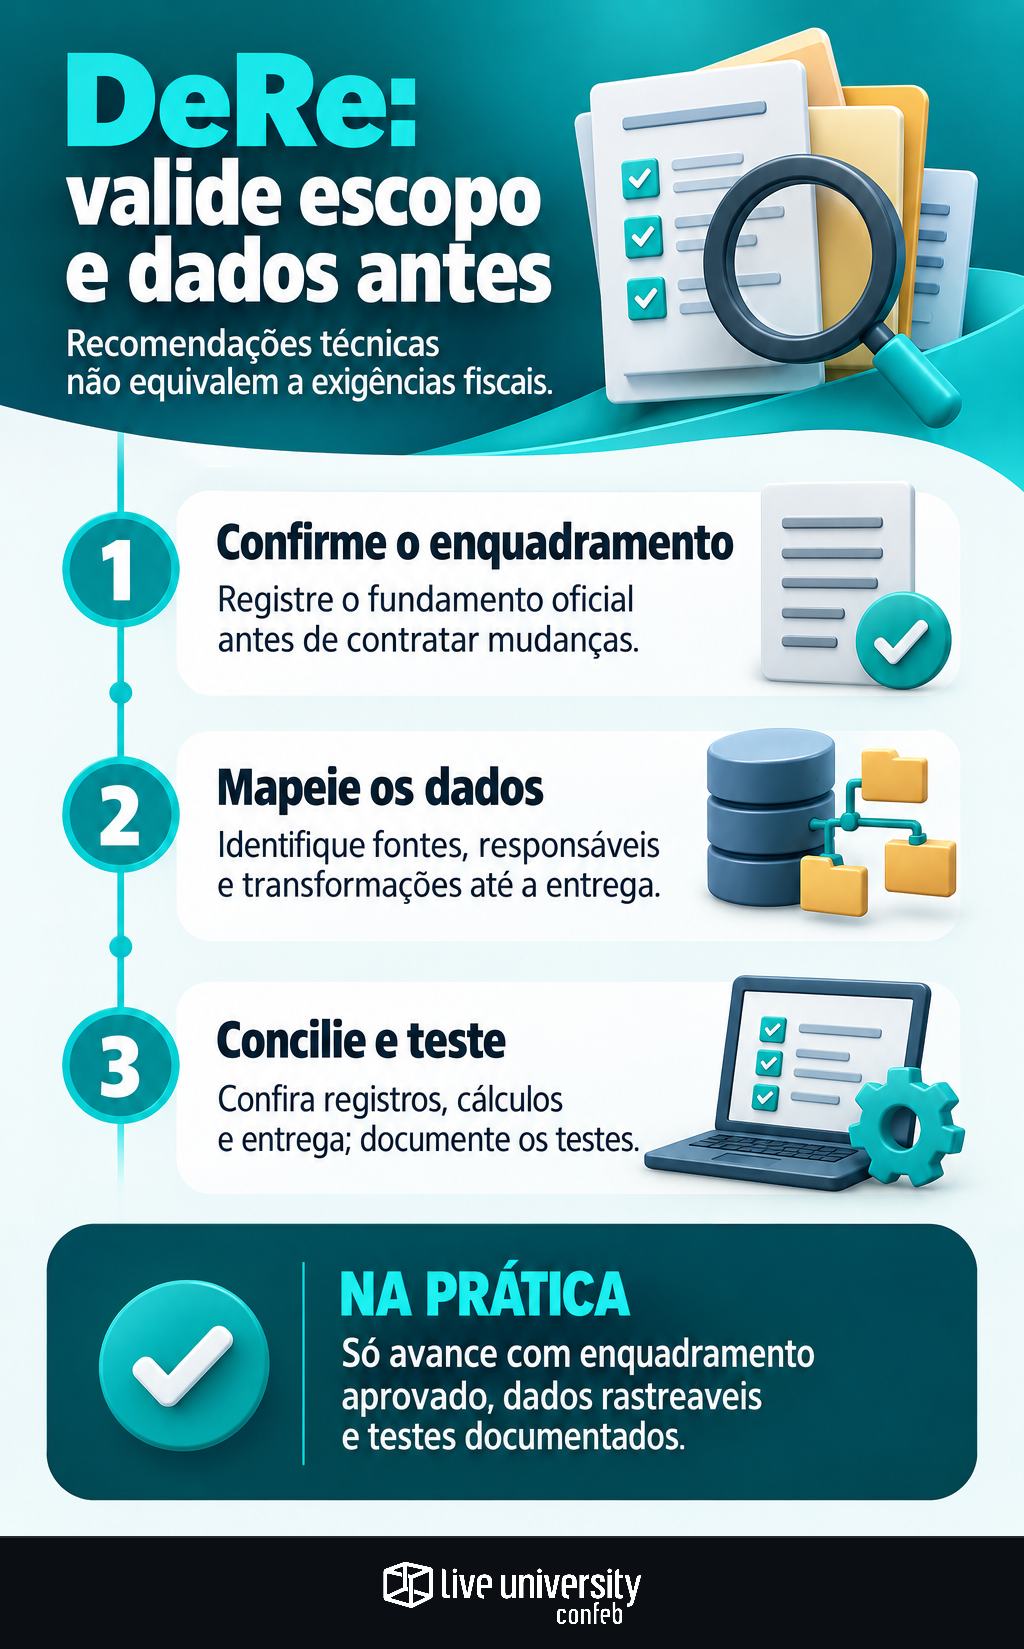
Confirme o enquadramento antes de contratar mudanças
O primeiro entregável deve ser uma matriz de aplicabilidade. A equipe tributária precisa registrar a entidade analisada, as atividades e operações relevantes, o fundamento oficial e a conclusão sobre o enquadramento. Pontos ainda não resolvidos devem permanecer identificados como pendências, com responsável pela validação.
Essa matriz precisa separar quatro assuntos: quem está obrigado, quais informações são exigidas, qual versão técnica se aplica e quando cada etapa começa. Publicação de manual, abertura de testes e início de obrigação em produção não devem ser tratados como o mesmo marco.
Também é necessário distinguir regra vigente, especificação de ambiente de testes e interpretação interna. A discussão sobre revisão do XSD do PGCC antes de alterar a integração ilustra a importância do controle de versões. Uma alteração em esquema de testes não deve ser promovida automaticamente à produção.
Mapeie o dado da origem até a entrega
Confirmado o escopo, o mapeamento deve começar na operação, não no arquivo final. Para cada informação efetivamente exigida, registre o sistema de origem, o campo utilizado, a transformação aplicada, o destino e a evidência que permite conferir o resultado. Evite assumir que o ERP concentra todos os dados necessários.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a dimensionar o desafio: entre as empresas respondentes, 100% utilizam ERP e 85% usam plataformas de Tax, mas 31% ainda fazem envio manual na integração interna. O estudo com 190 profissionais também mostra que apenas 18% das empresas respondentes estão em níveis avançados no tratamento de dados. Ter sistemas, portanto, não dispensa conferir o percurso da informação.
Como modelo de trabalho, o inventário pode ser organizado nestes blocos. Eles não representam uma lista oficial de campos da DeRe:
- Identificação e cadastros: entidade, estabelecimento, contraparte e classificações pertinentes à operação.
- Movimentação operacional: documento ou registro de origem, item, valor, data e situação.
- Tratamento tributário: regra aplicada, memória de cálculo e justificativa de ajustes, quando cabíveis.
- Integração e entrega: lote, versão, processamento, retorno e vínculo com os registros enviados.
Defina quem produz, transforma e aprova
Cada bloco precisa ter um responsável de negócio e um responsável técnico. A área que mantém a informação não é necessariamente quem decide seu tratamento tributário. Da mesma forma, o fornecedor do software pode implementar uma regra, mas a validação fiscal precisa ter aprovação identificável dentro da empresa.
Uma divisão recomendada é atribuir à operação a confirmação do fato; ao fiscal, a interpretação e a apuração; à contabilidade, as conciliações pertinentes; e à TI, o transporte, a disponibilidade e o registro das alterações. Quando a informação nascer em compras ou recebimento, essas equipes devem participar da análise da causa, não apenas receber pedidos de correção.
Pense em uma devolução registrada depois do fechamento. O procedimento deve indicar quem identifica o evento, quem avalia seus efeitos e quem autoriza eventual reprocessamento. Esse é um exemplo hipotético de governança, não uma regra de tratamento da DeRe. O objetivo é impedir que um ajuste local altere silenciosamente outra etapa.
Concilie movimentos, cálculos e entrega
Uma conciliação útil começa pela população: todos os registros esperados foram capturados? Depois, verifica integridade e unicidade: houve perda, duplicidade ou processamento parcial? Só então compara classificações, cálculos e valores consolidados. Conferir apenas o total final pode esconder erros que se compensam.
Considere um teste hipotético com 100 registros na origem. A integração recebe 99 e duplica um deles. Se os valores coincidirem, o total poderá fechar mesmo com a base incorreta. Contagem, identificação dos registros e rastreamento das exceções precisam acompanhar a conferência financeira.
Também convém separar pendências cadastrais de divergências de movimento e de cálculo. O debate sobre tabelas, eventos mensais e fechamento da competência reforça essa distinção. Resolver uma rejeição cadastral não comprova, por si só, que os valores apurados estão corretos; cada camada precisa de sua própria evidência.
Teste além da estrutura do arquivo
Um arquivo tecnicamente válido pode carregar uma interpretação tributária errada. Por isso, a homologação recomendada deve ter verificações separadas para estrutura, conteúdo e comportamento operacional. A mesma distinção aparece na preparação para mudanças de leiaute do SPED: adequar a integração não substitui revisar a apuração.
Na estrutura, confira formato e versão aplicável. No conteúdo, compare o resultado com uma memória de cálculo aprovada. Na operação, teste falhas de comunicação, interrupções, duplicidades e retomadas. Cenários de correção ou reenvio devem respeitar as possibilidades previstas na documentação oficial, sem pressupor funcionalidades ainda não confirmadas.
Para cada cenário, preserve a entrada utilizada, o resultado esperado, o resultado obtido e a decisão do aprovador. A implantação só deve avançar quando as divergências relevantes estiverem resolvidas ou formalmente tratadas. Aceite técnico e aceite tributário precisam ser identificáveis, ainda que ocorram na mesma ferramenta.
Monte um calendário com marcos verificáveis
O cronograma interno deve distinguir descoberta, saneamento, desenvolvimento, homologação e liberação. Cada etapa precisa mostrar suas dependências: norma publicada, versão de manual, ambiente disponível e aprovação de negócio. Uma data estimada pelo fornecedor não equivale a prazo legal.
Antes de liberar uma mudança, reúna três evidências: enquadramento aprovado, rastreabilidade dos dados e testes documentados. Se uma definição oficial continuar pendente, registre o impacto e preserve a possibilidade de ajuste. Isso permite avançar no saneamento sem transformar incerteza regulatória em configuração definitiva.
A prioridade, portanto, não é conectar sistemas a qualquer custo. É garantir que cada informação tenha origem conhecida, tratamento justificável e responsável definido. Esse trabalho pode começar no diagnóstico; a implantação específica da DeRe depende da confirmação documental de sua abrangência, seus requisitos e seu calendário.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.