A reforma tributária exige reavaliar os regimes aduaneiros pelo efeito no caixa e pelas exigências de controle, destacou Sidneia Amorim, Pre-Sales Manager de Global Trade da Thomson Reuters, no Tax Summit - Roadshow desta quarta-feira (28). Para a executiva, a decisão precisa reunir conhecimento fiscal, dados da operação e tecnologia, em vez de considerar apenas o benefício tributário isolado.
Na palestra no palco Tax Innovation, no Prodigy Santos Dumont, ela apontou mudanças no tratamento de IBS e CBS como motivo para comparar alternativas de importação e exportação. Também chamou atenção para a participação crescente de líderes tributários nas decisões de comércio exterior.
Drawback e RECOF entram na revisão do caixa
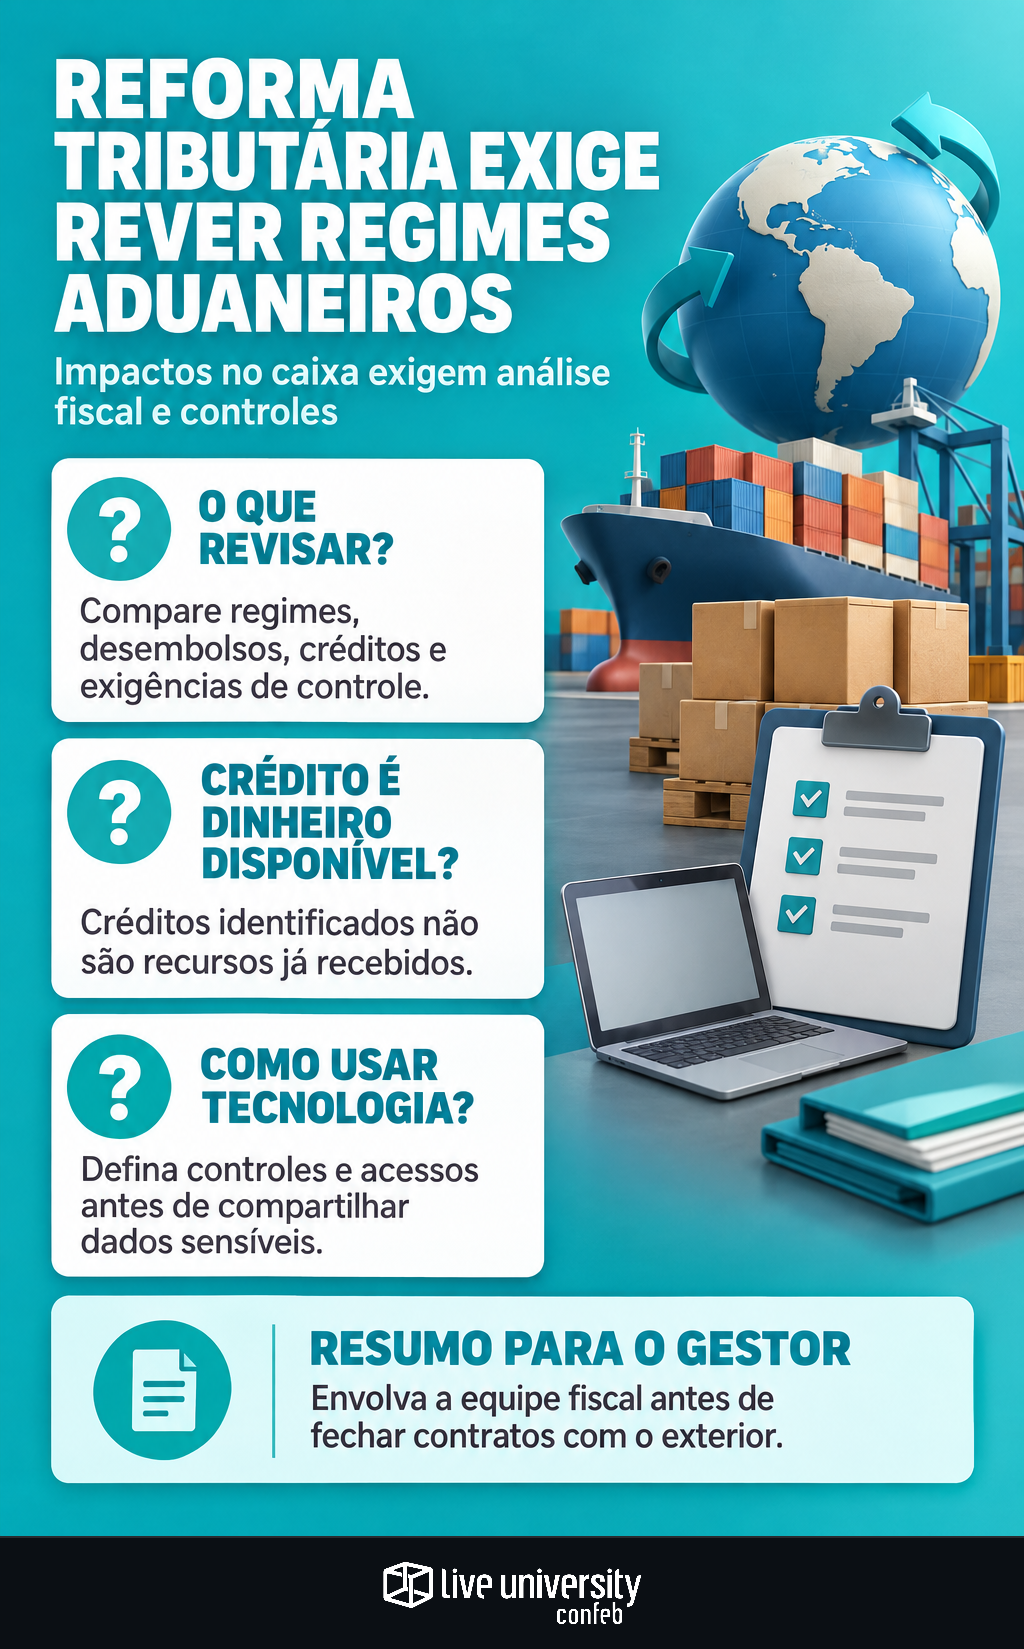
Amorim destacou diferenças entre o drawback suspensão, o drawback isenção e o RECOF diante dos novos tributos. Segundo sua exposição, o drawback suspensão terá suspensão de IBS e CBS, enquanto a modalidade isenção não abrangerá esses tributos, o que tem motivado empresas a avaliar outros regimes.
A executiva também apresentou o RECOF como alternativa a explorar e afirmou que empresas com certificação OEA poderão recolher IBS e CBS após a liberação dos bens importados. São pontos que precisam ser confrontados com a regulamentação e as condições aplicáveis a cada operação antes de orientar uma mudança.
A análise prática não se resume ao imposto suspenso: deve comparar o momento do desembolso, o aproveitamento de créditos, as condições de habilitação e o esforço necessário para manter os controles.
| Frente de análise | Pergunta para a equipe fiscal |
|---|---|
| Tratamento tributário | Quais tributos e operações o regime alcança? |
| Fluxo de caixa | Quando ocorre o pagamento ou a recuperação do crédito? |
| Governança | Quais registros e controles precisam ser mantidos? |
| Viabilidade operacional | Os sistemas conseguem acompanhar as exigências? |
Exportação desonerada não dispensa acompanhar os créditos
Na exposição, Amorim destacou a imunidade das exportações de bens e serviços ao IBS e à CBS e a possibilidade de aproveitamento de créditos. Também ressaltou que a expectativa de acelerar ressarcimentos pode beneficiar o fluxo de caixa.
Para a gestão tributária, porém, expectativa de recuperação e disponibilidade financeira são coisas distintas. Como orientação de planejamento, convém separar créditos identificados, valores aproveitáveis e recursos efetivamente recebidos, sem tratar uma promessa de agilidade como prazo garantido.
Esse cuidado começa antes da operação. A discussão se conecta à necessidade de envolver Tax antes de fechar contratos com o exterior, quando ainda é possível avaliar custos, créditos e alternativas contratuais.
Tecnologia precisa acompanhar o risco, não só a operação
Amorim recomendou pesquisar o mercado e analisar a classificação fiscal antes de importar ou exportar, identificando restrições e documentação necessária. Alertou ainda que uma análise pontual de conformidade comercial não substitui o monitoramento contínuo dos parceiros.
A consequência operacional é definir responsáveis pelos alertas e pela atualização dos dados. Automatizar sem essa definição pode apenas acelerar uma rotina incompleta, como discutido na cobertura sobre revisar processos antes de implantar tecnologia fiscal.
IA exige governança antes de receber dados sensíveis
A segurança dos dados em nuvem e nas soluções com inteligência artificial foi outro alerta da palestrante. A adoção precisa considerar quais informações serão compartilhadas e quem poderá acessá-las.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a dimensionar essa lacuna: entre as empresas respondentes, 93% não têm governança oficial de IA e 53% não possuem aplicações de IA em uso recorrente.
O ponto reforça a importância de preservar a responsabilidade humana nas decisões fiscais apoiadas por IA. Para transformar a revisão dos regimes em decisão, o próximo passo é reunir fiscal, comércio exterior, financeiro e tecnologia e comparar cenários de custo, crédito e caixa com premissas documentadas.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
