Mais de mil regimes especiais de tributação em Minas Gerais estão sob risco de revogação por falta de pagamento da taxa de controle e manutenção de 2026. O vencimento informado foi 30 de setembro. Para a empresa, a prioridade é identificar quais regimes estão envolvidos, conferir a cobrança e separar três situações: débito em aberto, pagamento ainda não reconhecido e perda efetiva do tratamento autorizado.
A cobrança divulgada corresponde a 607 UFEMGs, ou R$ 3.514,47 por regime concedido. O alerta também aponta possível pendência na Certidão de Débitos Tributários (CDT). Esses dados constam da notícia de 28 de outubro sobre a taxa e o risco de revogação, que atribui as informações à Fazenda mineira.
Atraso não deve ser tratado como prova de revogação. A apuração disponível não inclui o inteiro teor dos atos oficiais nem a consulta individual dos contribuintes. Portanto, o enquadramento da empresa, os prazos aplicáveis e o procedimento administrativo precisam ser confirmados na Sefaz-MG antes de concluir que o regime deixou de produzir efeitos.
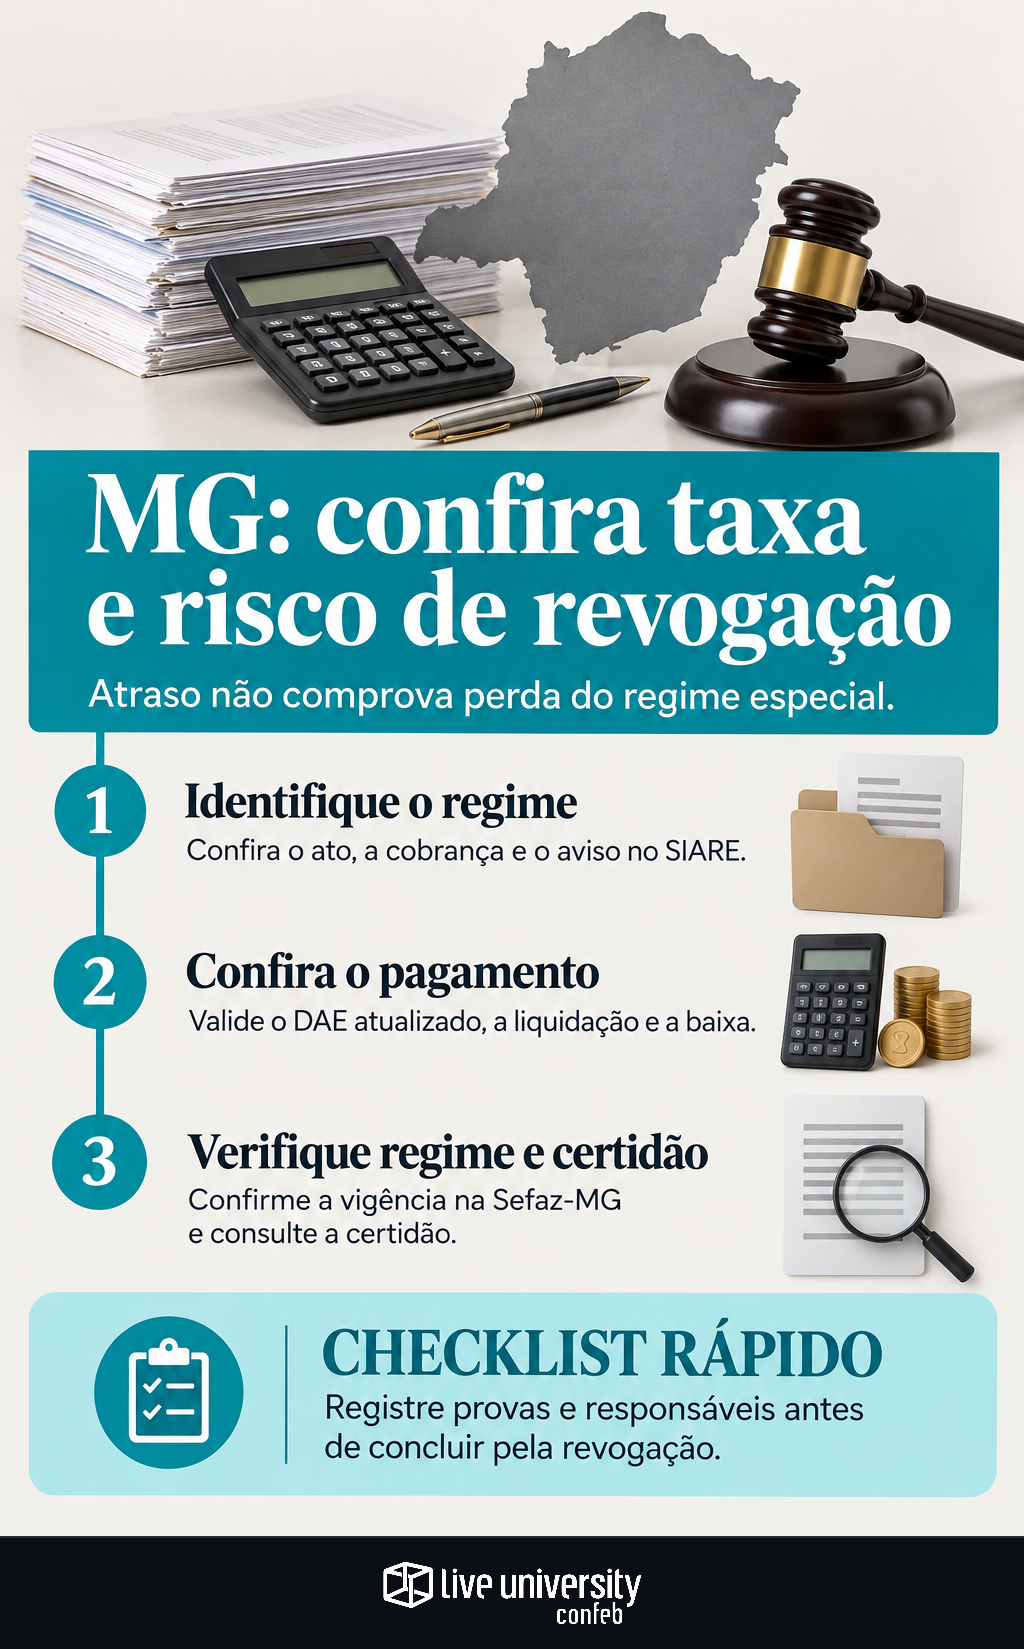
Identifique o regime antes de autorizar o pagamento
O primeiro passo é montar um inventário dos regimes especiais da empresa. Para cada um, registre número, estabelecimento alcançado, inscrição estadual, objeto, vigência, alterações e responsável interno. Não classifique todos como simples benefícios: o efeito operacional depende do conteúdo de cada autorização.
A comunicação mencionada na notícia é o Comunicado SUTRI nº 016/2026, enviado pela caixa de mensagens do Sistema Integrado de Administração da Receita Estadual, o SIARE. Localize a mensagem efetivamente recebida e preserve seu conteúdo, a data de disponibilização e os registros de ciência existentes. Receber o aviso, isoladamente, não comprova inadimplência.
Cruze o comunicado com o ato concessório e com a cobrança. Confirme a identificação do regime, o exercício e o estabelecimento vinculado. Se houver dúvida sobre regimes alterados, substituídos ou já encerrados, encaminhe consulta documentada à Fazenda. Não presuma que o encerramento elimina uma cobrança anterior, nem que todo registro do inventário gera uma taxa adicional.
Confira o DAE e concilie a liquidação
Depois de validar a incidência, confira o Documento de Arrecadação Estadual (DAE): identificação do contribuinte, código de receita, referência, principal, vencimento e encargos. A notícia orienta a emissão pelo portal de arrecadação da Fazenda mineira. Use o acesso oficial da empresa, sem depender de arquivos ou instruções recebidos por canais não verificados.
O controle deve distinguir guia emitida, pagamento agendado, liquidação bancária e baixa reconhecida pela administração tributária. São etapas diferentes. Como exemplo hipotético, uma guia corretamente emitida pode ter sido apenas agendada; em outro caso, o banco pode ter liquidado o valor sem que a consulta fiscal já mostre a baixa. Cada situação exige uma providência distinta.
Se houver pagamento, reúna guia, comprovante de liquidação, identificação da transação e consulta da pendência. Antes de pagar novamente, investigue a divergência. O método de conciliação entre registros fiscais, ERP e razão contábil ajuda a evitar que um lançamento contábil seja confundido com prova de quitação.
Encargos exigem cálculo atualizado, não estimativa de memória
A informação publicada descreve multa de 0,15% ao dia até o 30º dia de atraso, de 9% entre o 31º e o 60º dia e de 12% depois do 60º dia. Também menciona juros baseados na Selic, conforme a Resolução SEF nº 2.880/1997. Esses parâmetros precisam ser confrontados com a regra oficial aplicável e com o demonstrativo da cobrança.
Não transforme essa descrição em cálculo manual definitivo. A data de pagamento, a contagem do atraso e o tratamento dos juros precisam estar corretos. Para regularizar, obtenha o DAE atualizado e confira sua memória de cálculo. Havendo diferença, registre a dúvida e busque esclarecimento pelo canal oficial, sem presumir que o pedido interrompe encargos ou prazos.
Um exemplo mostra a importância do inventário: três regimes sujeitos à cobrança representariam R$ 10.543,41 de principal, antes dos acréscimos, usando o valor unitário divulgado. É uma simulação, não a situação de uma empresa identificada. O desembolso efetivo depende da confirmação de que os três regimes estão abrangidos e permanecem sem pagamento.
Os 180 dias não devem virar prazo de espera
A notícia atribui à Resolução SEF nº 6.067, de 27 de agosto de 2026, a possibilidade de revogação em até 180 dias contados do vencimento. Sem conferir o inteiro teor, não é seguro detalhar o rito, suas exceções ou os marcos de produção de efeitos. Esse intervalo não deve ser interpretado como prorrogação do vencimento ou garantia de manutenção do regime.
A revisão jurídica precisa responder: qual dispositivo alcança o regime, como ocorre a comunicação do procedimento, quais oportunidades de manifestação existem e quando uma eventual decisão passa a produzir efeitos. Também deve verificar se o pagamento posterior evita a revogação em determinado estágio. Não há base na apuração disponível para prometer que pagar, por si só, preserva ou restabelece o regime.
Se existir decisão de revogação, obtenha sua íntegra e identifique alcance, fundamento e eficácia temporal. Só então avalie ajustes na apuração, nos documentos fiscais e nas parametrizações do ERP. Alterar o tratamento tributário apenas por causa do alerta pode gerar erro; manter uma regra já revogada também. A decisão operacional precisa estar apoiada no ato aplicável.
Certidão e regime precisam de diagnósticos separados
A notícia informa que a inadimplência pode gerar pendência na CDT e que a revogação não elimina a dívida. São riscos relacionados, mas diferentes. Uma consulta da certidão não substitui a análise da vigência do regime; da mesma forma, a existência do regime no cadastro não demonstra, sozinha, que a cobrança foi quitada.
Emita a consulta atualizada e identifique a origem de eventual restrição. Como já abordamos ao explicar o diagnóstico de certidão fiscal bloqueada antes do pagamento, o problema pode exigir conciliação de pagamento ou correção cadastral, e não necessariamente novo desembolso. A possibilidade de emissão da certidão deve ser avaliada conforme a situação concreta e as regras aplicáveis.
Para contratos que exigem regularidade fiscal, acompanhe validade e renovação da certidão. Compras e as áreas comerciais precisam receber uma orientação objetiva: documento disponível, pendência identificada, responsável e próxima verificação. Evite comunicar “benefício perdido” ou “fornecedor irregular” sem evidência suficiente para essa conclusão.
Feche a revisão com evidências e responsáveis
O controle merece lugar na rotina tributária. No TPI — Tax Performance Index, da Confeb, de 2026, 74% das empresas respondentes apontaram Obrigações Corretas e no Prazo entre os KPIs mais importantes da área de Tax, e 43% indicaram Benefícios Fiscais/Receita. Os resultados ajudam a contextualizar a necessidade de acompanhar tanto o cumprimento da obrigação quanto o tratamento tributário associado.
Para esta revisão, organize um dossiê por regime, com responsáveis e datas internas de acompanhamento. O conjunto mínimo recomendado é:
- Enquadramento: ato concessório, alterações e fundamento da cobrança.
- Comunicação: mensagem do SIARE e registros de ciência disponíveis.
- Pagamento: DAE, cálculo atualizado, liquidação e confirmação de baixa.
- Situação administrativa: consultas, protocolos e eventual decisão sobre o regime.
- Regularidade fiscal: CDT, pendências identificadas e verificação posterior à providência adotada.
Encerre o caso somente quando houver evidência compatível com a conclusão registrada. Se a cobrança estiver quitada, documente o reconhecimento. Se houver divergência, mantenha responsável e acompanhamento. Se existir revogação, registre os efeitos confirmados. O objetivo não é apenas pagar uma guia: é demonstrar por que a empresa manteve ou alterou seu tratamento fiscal.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
