Por Patrícia Bastos
14 de novembro de 2026
Empresas que pagam vale-transporte em dinheiro precisam colocar a rubrica na revisão de riscos da folha. O cuidado central é separar duas perguntas: o valor compõe a base do FGTS? E qual é seu tratamento para as contribuições previdenciárias? Uma resposta não deve ser transportada automaticamente para a outra.
O alerta decorre do julgamento noticiado do Tema 1.334 do Superior Tribunal de Justiça. A informação disponível aponta para a inclusão, como regra, do benefício pago em dinheiro na base do fundo. Isso pede análise jurídica e documental, não uma alteração indiscriminada dos parâmetros do sistema.
Há uma ressalva editorial importante: o material fornecido contém a notícia, mas não o cadastro oficial do tema, os andamentos ou o acórdão. Assim, os dados processuais abaixo são os reportados e ainda dependem de conferência no STJ. Essa limitação impede afirmar o estágio atual e o alcance completo do precedente.
O que foi noticiado sobre o Tema 1.334
A notícia que fundamenta esta análise informa que a Primeira Seção julgou a controvérsia em 11 de novembro de 2026. Relata votação unânime, sob relatoria do ministro Marco Aurélio Bellizze, e identifica os recursos especiais 2.116.965 e 2.126.604.
Em síntese, a conclusão reportada é que o vale-transporte entregue em dinheiro normalmente compõe a base do FGTS. Esta é uma paráfrase da notícia, não a reprodução de uma tese conferida no cadastro oficial. A ressalva sobre a regra geral merece atenção: não permite concluir, isoladamente, quais situações receberiam tratamento diferente.
Antes de orientar a empresa, o jurídico deve confirmar os processos completos, a questão submetida a julgamento e a redação aprovada. Também precisa verificar publicação do acórdão, eventuais embargos, decisões posteriores e possível disciplina dos efeitos temporais. Julgamento noticiado, acórdão publicado e trânsito em julgado são marcos distintos.
Por que FGTS e contribuição previdenciária não se confundem
O fundamento descrito na notícia passa pelo artigo 15, parágrafo 6º, da Lei 8.036/1990. Segundo o relato, esse dispositivo remete às parcelas do artigo 28, parágrafo 9º, da Lei 8.212/1991 para definir exclusões da base do FGTS. É essa conexão legislativa que precisa ser examinada no acórdão.
A existência da remissão não autoriza tratar os dois recolhimentos como equivalentes em qualquer situação. Uma conclusão sobre a base do FGTS não basta, sozinha, para alterar a incidência previdenciária. É necessário identificar o objeto do julgamento, seus fundamentos e as regras e precedentes aplicáveis a cada obrigação.
Na prática, a matriz de análise deve ter campos separados para FGTS e contribuições previdenciárias. Cada campo precisa registrar fundamento, período, características do pagamento e conclusão aprovada. O mesmo código de folha pode exigir avaliações distintas. Como já discutimos sobre validação de teses antes de mudar a apuração, a notícia de um precedente não substitui o enquadramento da operação concreta.
A revisão começa pela realidade do pagamento
A denominação da rubrica é apenas o ponto de partida. “Vale-transporte”, “auxílio-transporte” e “reembolso de deslocamento” podem representar operações diferentes. O trabalho deve começar pela identificação do que foi efetivamente entregue ao empregado, por qual motivo e com qual documentação.
A notícia associa a conclusão à forma de concessão prevista na legislação do vale-transporte. Para aplicar esse raciocínio à empresa, será preciso distinguir crédito adquirido de operadora, depósito em conta, adiantamento e restituição de despesa comprovada. Essas categorias servem para organizar a investigação; não significam que alguma delas esteja automaticamente excluída da incidência.
Um depósito identificado como transporte, por exemplo, não demonstra sozinho que o pagamento corresponde ao benefício legal. No sentido inverso, a existência de comprovante de deslocamento não resolve, sem análise, o tratamento de um reembolso. A equipe deve confrontar finalidade, forma, beneficiários e critérios de cálculo com o alcance efetivo da decisão.
Quais documentos precisam formar o dossiê
O levantamento deve permitir reconstruir o caminho entre a política interna, o pagamento e o recolhimento. Arquivos isolados não bastam: é necessário vincular documentos por estabelecimento, competência e rubrica, mantendo os dados pessoais sob acesso restrito.
O conjunto mínimo para a análise inclui:
- Cadastro de rubricas: descrição, natureza, vigência e parâmetros separados de FGTS e contribuições previdenciárias.
- Política do benefício: regras de concessão, elegibilidade, cálculo, descontos e situações excepcionais.
- Solicitações e controles: informações necessárias à concessão, atualizações e registros de validação.
- Comprovantes financeiros: arquivos bancários, recibos, faturas de operadoras e documentos de reembolso.
- Registros da folha: valores pagos, bases utilizadas, demonstrativos e conciliação com a contabilidade.
- Obrigações e recolhimentos: informações transmitidas, guias e comprovantes correspondentes às competências examinadas.
- Histórico jurídico: pareceres, processos e decisões que tenham orientado o tratamento adotado.
A conciliação deve apontar divergências. Se a folha registra crédito em cartão, mas a tesouraria comprova depósito em conta, a diferença precisa ser esclarecida antes do enquadramento. Também é necessário preservar versões anteriores dos parâmetros: a configuração atual não prova como o sistema calculou períodos passados.
Como estimar a exposição sem antecipar a conclusão
Com o inventário pronto, a empresa pode separar os pagamentos por modalidade e competência. O objetivo inicial é dimensionar a população a revisar, não declarar todo o valor como passivo. Valores já incluídos na base, por exemplo, não podem entrar novamente como diferença de principal.
A simulação deve distinguir montante pago, base originalmente considerada, diferença potencial e encargos eventualmente aplicáveis. Períodos alcançados, critérios de atualização e efeitos de processos existentes dependem de validação específica. Não há, no material disponível, suporte para fixar um prazo único de revisão ou afirmar retroatividade irrestrita.
Esse método também aparece na análise de passivos de Funrural vinculados a decisões judiciais: primeiro se delimitam alcance e documentação; depois se calcula a exposição. A aproximação é de método, não de identidade entre os regimes jurídicos.
O que aprovar antes de mudar a folha
A decisão deve reunir jurídico, fiscal, folha e contabilidade. O jurídico valida o precedente e o enquadramento; a folha demonstra a operação; o fiscal revisa os reflexos nas obrigações; e a contabilidade avalia o tratamento dos riscos conforme os critérios aplicáveis.
Qualquer alteração precisa de memória de decisão, data de vigência, responsável e teste dos reflexos nos sistemas. Retificar informações ou complementar recolhimentos exige conferir consistência entre folha, declarações e pagamentos. Tampouco se deve assumir que a revisão autoriza compensação entre obrigações diferentes.
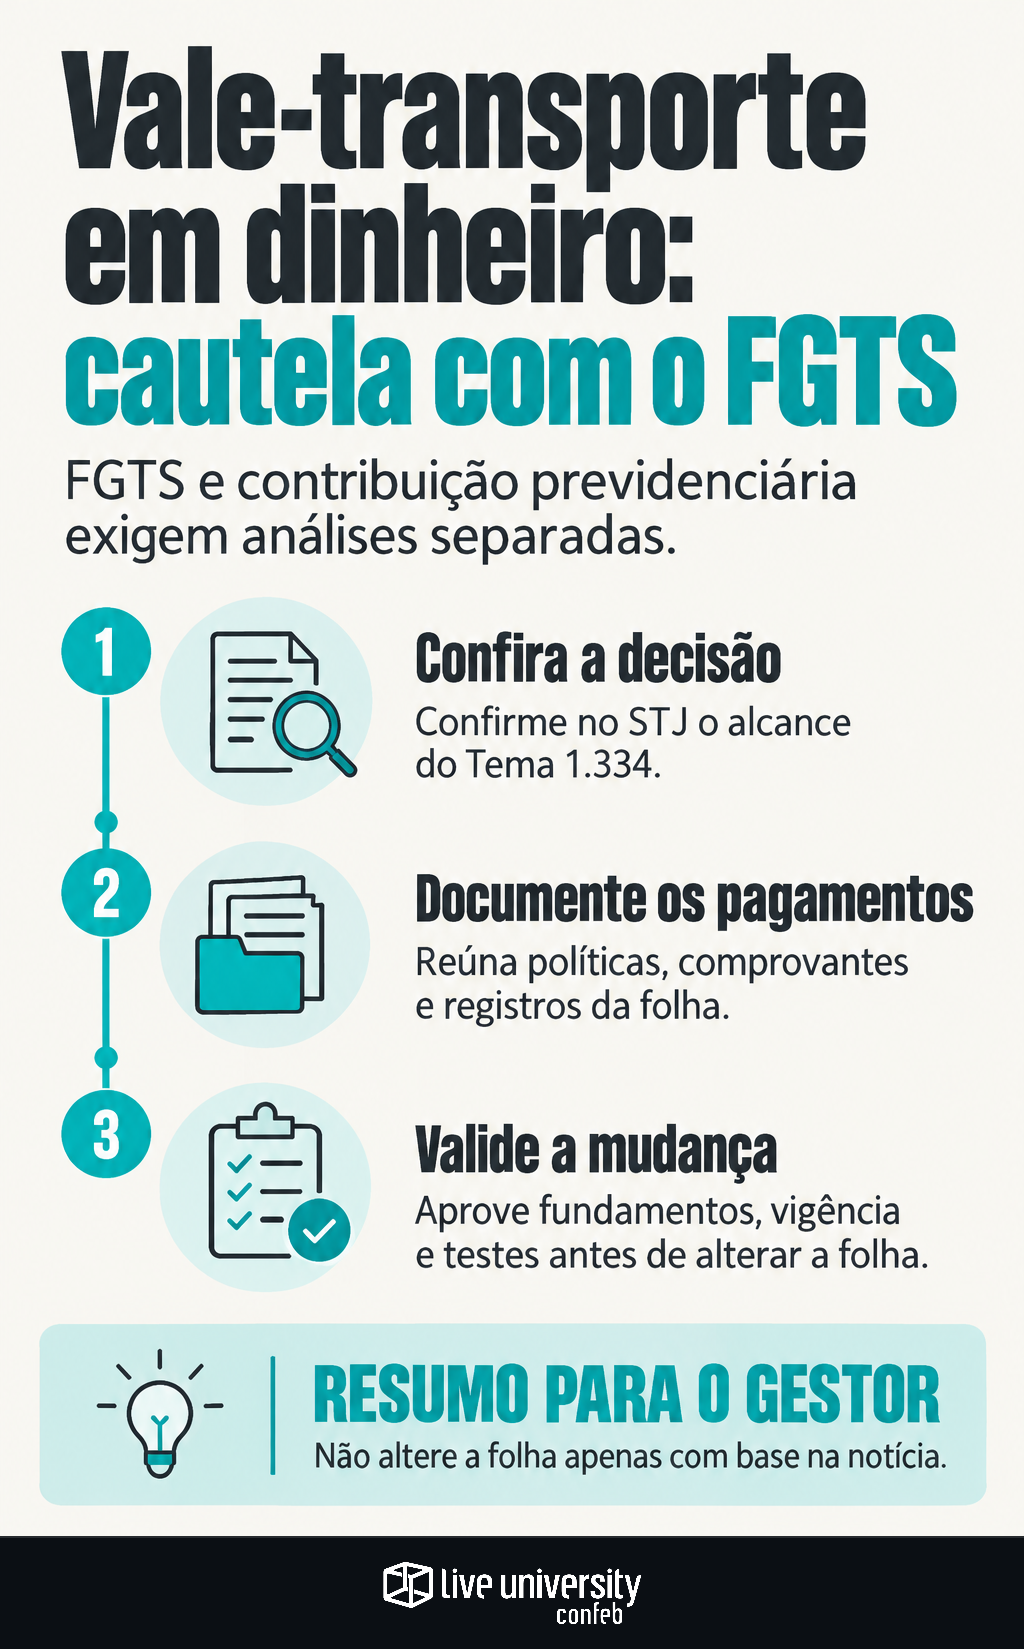
O encaminhamento prudente é preservar documentos, mapear pagamentos em dinheiro e concluir a conferência oficial do Tema 1.334 antes de aprovar mudanças. A urgência está em conhecer a exposição. A segurança está em não transformar uma conclusão sobre FGTS em uma regra automática para todos os encargos da folha.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
