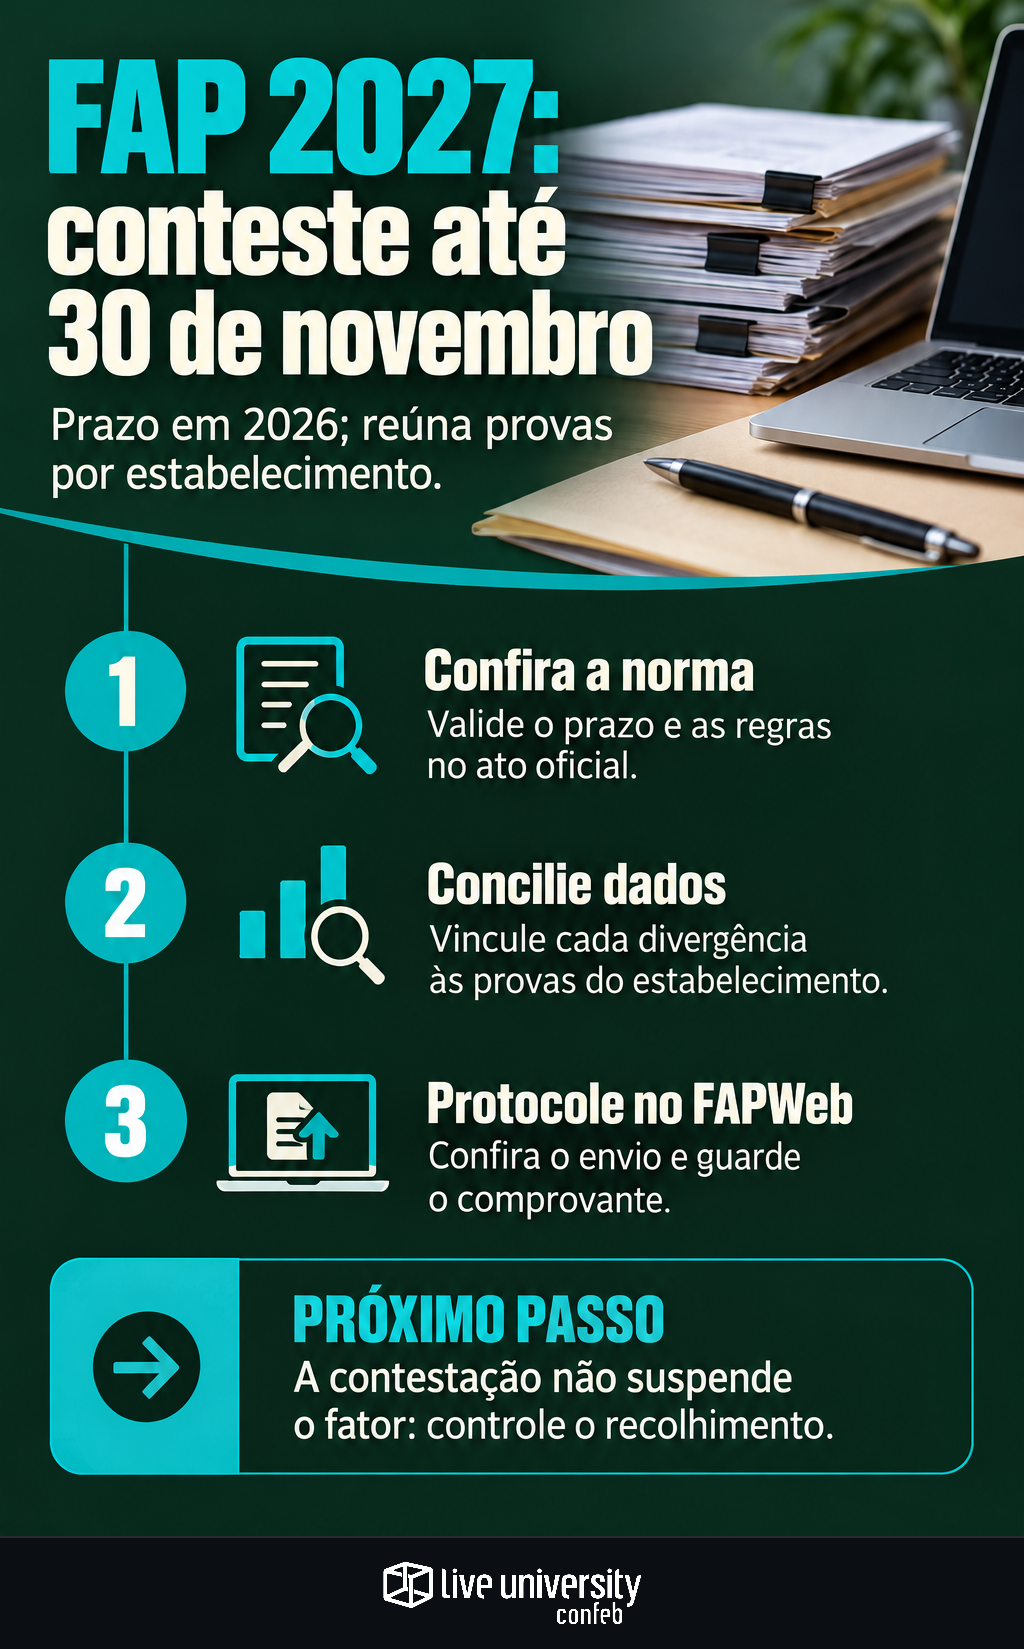
Uma contestação do FAP 2027 precisa permitir que o julgador refaça o caminho da divergência: qual dado entrou no cálculo, por que está sendo questionado e qual registro sustenta a correção pretendida. Para a empresa, o desafio é concluir esse trabalho e transmitir o pedido no FAPWeb até 30 de novembro de 2026.
O prazo está no calendário divulgado para a contestação, que também informa um ponto decisivo para a rotina previdenciária: apresentar a defesa não suspende os efeitos do fator. Preparar argumentos e parametrizar o recolhimento são tarefas relacionadas, mas não intercambiáveis.
A organização deve unir Tax, folha, contabilidade e os responsáveis pelos registros de saúde e segurança do trabalho. Cada equipe detém parte da informação. Sem uma coordenação definida, a empresa pode terminar novembro com relatórios disponíveis, mas sem uma explicação verificável para o pedido.
Confirme a norma antes de fechar o calendário
A divulgação identifica como referência a Portaria Interministerial MPS/MF nº 16, de 24 de setembro de 2026. Informa ainda que a consulta aos resultados começou em 30 de setembro e que a janela de contestação vai de 1º a 30 de novembro, com julgamento pelo Conselho de Recursos da Previdência Social (CRPS).
Essas informações precisam ser confrontadas com o inteiro teor oficial antes do protocolo. A checagem deve abranger identificação e data do ato, prazo, matérias admitidas, preenchimento e regras de recurso. Preserve a versão consultada no dossiê: ela será a referência para justificar as escolhas procedimentais.
No calendário interno, estabeleça marcos anteriores ao vencimento: extração dos dados, conclusão da conciliação, aprovação dos argumentos e transmissão. São controles recomendados, não prazos legais adicionais. Também atribua um substituto a quem fará a entrega, para evitar dependência de uma única pessoa.
Separe o impacto financeiro por estabelecimento
O Fator Acidentário de Prevenção ajusta a contribuição associada aos riscos do trabalho. Seu efeito não corresponde a uma variação de todos os encargos previdenciários. A divulgação informa que o resultado é individualizado por estabelecimento e, para 2027, utiliza dados de acidentalidade de 2024 e 2025.
Um exemplo exclusivamente hipotético ajuda a dimensionar a diferença. Considere uma base mensal de R$ 1 milhão e uma alíquota, antes do ajuste, de 1%. Com fator 1,20, essa parcela seria de R$ 12 mil; com fator 1,50, seria de R$ 15 mil. A diferença de R$ 3 mil serve para avaliar materialidade, não para demonstrar qual fator estaria correto.
Monte o inventário com CNPJ completo, resultado atribuído, memória de cálculo e estimativa de impacto. A consolidação permite distribuir esforço, mas cada evidência deve continuar vinculada à unidade correspondente. Um valor relevante merece prioridade de revisão; não constitui, sozinho, fundamento para contestar.
Investigue diferenças antes de classificá-las como erro
Comece guardando a memória de cálculo consultada no FAPWeb. Em seguida, confronte seus componentes com os registros internos e as declarações no eSocial. Entre os elementos apontados na divulgação estão CAT, benefícios, massa salarial, média de vínculos e rotatividade. A admissibilidade de cada questionamento deve ser validada no ato oficial.
Antes de comparar totais, alinhe estabelecimento, período, filtros e versão dos relatórios. Um extrato atualizado pode divergir de uma extração anterior sem que isso prove falha no cálculo. A disciplina é semelhante à da conciliação entre declarações, ERP e razão: localizar a diferença abre a investigação, mas não a encerra.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, com 190 respondentes, identificou apenas 18% das empresas respondentes em níveis avançados no tratamento de dados. Para a revisão do FAP, o achado reforça a importância de separar disponibilidade de informação de qualidade da informação: ter relatórios não significa ter bases conciliadas.
Construa uma matriz que conecte argumento e documento
Transforme cada divergência confirmada em um item identificável. A matriz de trabalho deve mostrar o dado oficial, a correção defendida e a demonstração que liga um ao outro. Isso permite revisar o mérito sem depender de explicações verbais do analista que preparou a documentação.
Para cada item, registre:
- estabelecimento, componente questionado e período pertinente;
- informação exibida na memória e informação defendida pela empresa;
- origem da diferença e fundamento da correção solicitada;
- documento de suporte, localização e versão utilizada;
- responsável, revisor e situação da análise.
Suponha que um relatório interno apresente massa salarial diferente da memória. A defesa deve explicar a composição dos valores e os ajustes de conciliação, não apenas colocar dois totais lado a lado. Como na organização de alegações e provas em uma defesa fiscal, o argumento ganha consistência quando o documento demonstra exatamente o ponto discutido. Isso não transfere regras de outros processos para o FAP.
Preserve o dossiê e teste a entrega
Organizar documentos internamente não significa que todos poderão ser anexados ao sistema. Confirme as funcionalidades do FAPWeb e a forma exigida para registrar a fundamentação. Guarde as extrações originais, os cálculos reproduzíveis e a versão aprovada do pedido, mesmo quando o conteúdo transmitido precisar seguir campos específicos.
Teste previamente o acesso de quem fará o protocolo e confira as permissões necessárias. Se houver automação na preparação dos dados, preserve a possibilidade de verificar sua origem e transformação. O cuidado acompanha a discussão sobre permissões e testes nas integrações fiscais: uma saída de sistema precisa ser validada antes de orientar uma ação.
Na revisão final, compare o conteúdo preenchido com a matriz aprovada. Depois da transmissão, salve o comprovante e os registros disponíveis de número, data e conteúdo enviado. Rascunho, arquivo preparado e pedido efetivamente protocolado são situações diferentes; o controle precisa indicar qual delas foi alcançada.
Mantenha a defesa separada da decisão sobre recolhimento
A ausência de efeito suspensivo impede tratar a contestação como autorização automática para afastar o índice. Enquanto o pedido é analisado, folha e Tax precisam controlar o fator aplicável, sem converter uma expectativa de êxito em redução antecipada da contribuição.
Uma eventual discussão judicial segue outra avaliação. O ajuizamento, isoladamente, também não deve ser considerado autorização para mudar o recolhimento. Se houver decisão judicial, a equipe jurídica deve esclarecer seu alcance, duração e estabelecimentos abrangidos antes de qualquer alteração operacional.
O acompanhamento continua após novembro. A divulgação informa recurso eletrônico em 30 dias a partir da publicação do resultado no Diário Oficial da União, regra que também exige confirmação no ato oficial. Designe quem acompanhará as publicações e registrará os próximos marcos. O trabalho termina com uma entrega comprovada e acompanhamento definido, não com a simples conclusão da planilha.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
