Obter o encaminhamento de débitos à Procuradoria-Geral da Fazenda Nacional não equivale a conseguir uma transação tributária. Para a empresa, essa diferença separa uma etapa de processamento de uma solução efetiva para o passivo. Confundi-las pode levar a projetar descontos, parcelas e regularidade fiscal antes de existir suporte para isso.
Uma decisão judicial noticiada em 9 de novembro de 2026 trata justamente do envio de débitos à PGFN para análise de transação. Na mesma data, a Receita Federal teve divulgada a disponibilização de uma calculadora para apoiar a comparação de opções. Os fatos se encontram na necessidade de decidir com dados, mas não pertencem ao mesmo procedimento.
Há uma limitação essencial: os registros disponíveis não identificam número do processo, juízo, data da decisão, fundamentos completos ou situação recursal. Também não detalham as funcionalidades da calculadora. Portanto, não permitem afirmar que houve aprovação de acordo, fixar prazo de transferência ou atribuir à ferramenta condições específicas de negociação.
Encaminhamento, análise e acordo são etapas diferentes
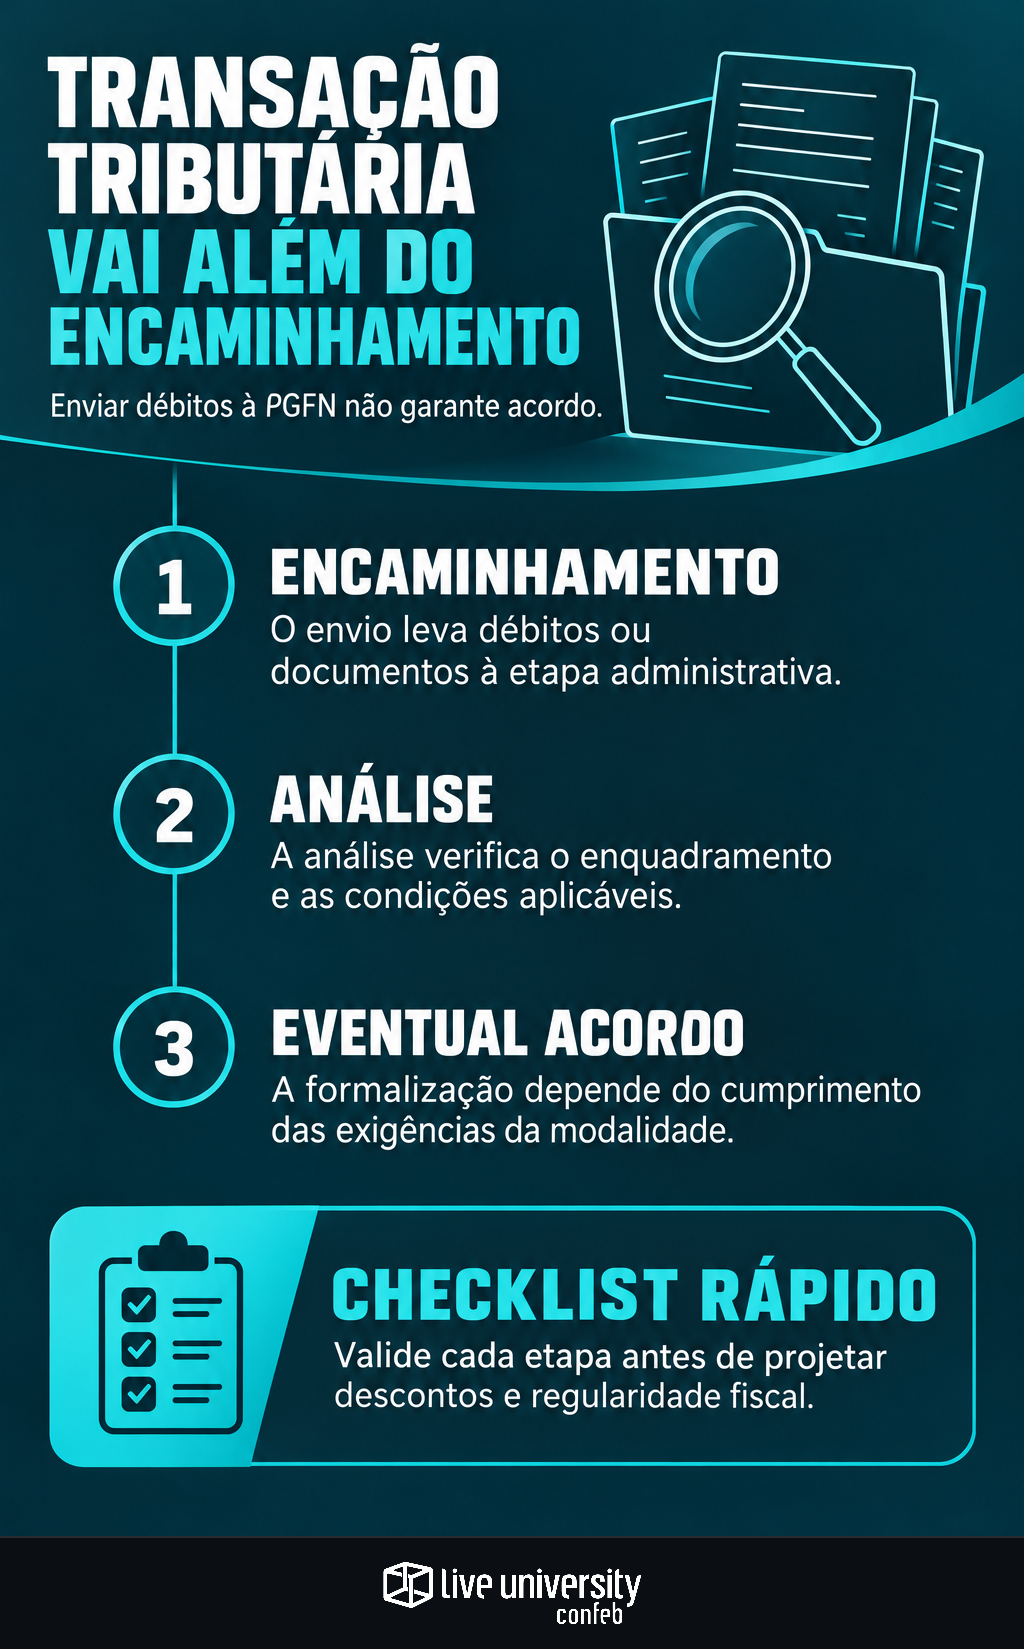
O encaminhamento movimenta o débito ou a documentação para uma etapa administrativa. A análise verifica seu enquadramento e as condições aplicáveis. A eventual formalização da transação depende do cumprimento das exigências da modalidade correspondente. Esses eventos não devem aparecer como sinônimos no relatório levado à diretoria.
Também é necessário separar encaminhamento, inscrição em dívida ativa e disponibilização para negociação. O fato de existir uma ordem de envio não demonstra, isoladamente, que todas essas etapas foram concluídas. A equipe precisa conferir os registros administrativos e o comando judicial antes de atualizar o estágio do passivo.
Uma decisão individual não cria direito geral à transferência ou à negociação. Seu alcance deve ser lido à luz das partes, dos débitos abrangidos e daquilo que efetivamente foi determinado. Mesmo uma ordem favorável ao processamento não autoriza presumir descontos, aprovação ou suspensão da cobrança.
O que verificar nos autos antes de usar o caso
A primeira providência é obter a decisão integral e consultar o andamento processual. A data da notícia não substitui a data do pronunciamento judicial. Tampouco a ausência de informação sobre recurso comprova que a decisão se tornou definitiva.
O jurídico deve registrar número do processo, órgão julgador, data, natureza da decisão e destinatário da ordem. Precisa identificar quais débitos foram abrangidos e qual conduta foi exigida: encaminhar, examinar um requerimento ou adotar outra providência. O prazo de cumprimento, se houver, também deve constar desse registro.
Na fundamentação, importa distinguir o argumento da empresa do fundamento acolhido pelo juiz. Uma alegação de demora administrativa, por exemplo, só pode ser apresentada como razão da decisão se o texto judicial confirmar isso. A checagem recursal deve procurar eventual impugnação, suspensão ou reforma, sem presumir qualquer desses acontecimentos.
Receita e PGFN não são portas intercambiáveis
Em linhas gerais, a Receita administra créditos tributários federais em sua esfera de atuação. A PGFN atua na inscrição e cobrança da dívida ativa da União e nas negociações submetidas à sua competência. A identificação do órgão responsável depende da situação concreta do crédito, não da preferência da empresa por determinada condição financeira.
Antes de escolher uma alternativa, Tax deve localizar cada débito: origem, período, processo, saldo, órgão responsável, existência de discussão e eventual suspensão da exigibilidade. Essa classificação evita comparar uma opção efetivamente acessível com outra que ainda depende de pressupostos não atendidos.
A calculadora da Receita deve ser tratada como apoio à análise, não como autorização da PGFN. Sem conferir suas instruções, não cabe afirmar que simula todas as modalidades, reproduz avaliações da Procuradoria ou permite negociar qualquer débito. O resultado precisa ser associado às regras da opção efetivamente examinada.
Que documentos sustentam o pedido de encaminhamento
Não existe um conjunto documental que garanta o deferimento de qualquer pedido. Como preparação, porém, a empresa deve organizar a identificação do crédito, seu histórico administrativo e os registros que comprovem os fatos alegados. O conteúdo necessário varia conforme o procedimento e o fundamento jurídico utilizado.
Um dossiê de trabalho pode reunir:
- Relação individualizada dos débitos e respectivos processos.
- Extratos atualizados, com data de consulta e composição do saldo.
- Declarações, notificações e decisões relacionadas à constituição do crédito.
- Protocolos de requerimentos, respostas e comunicações administrativas.
- Registros de parcelamentos, garantias, depósitos e discussão judicial.
- Documentos de representação e aprovações internas pertinentes.
Se a pretensão estiver baseada em demora, os protocolos e a sequência dos acontecimentos precisam demonstrar essa alegação. Se houver depósitos, vale observar os cuidados com a vinculação entre depósitos judiciais, processos e débitos. Comprovante financeiro e situação jurídica do crédito são informações complementares, não equivalentes.
Compare opções sem transformar simulação em economia
A comparação começa por uma base comum: os mesmos débitos, a mesma data de referência e a mesma composição de principal, multa, juros e encargos. Sem isso, uma diferença aparente pode decorrer apenas de atualização desigual dos valores ou da inclusão de créditos distintos.
Para cada alternativa disponível, registre entrada, cronograma, atualização, garantias, custos e condições de manutenção. Identifique também os efeitos sobre defesas e recursos. Como discutido na análise sobre transação tributária ou continuidade da defesa, a decisão não se resume ao valor da parcela.
Guarde os dados inseridos na calculadora, a data da consulta e o resultado. Não inclua compensações como fonte automática de redução do saldo: sua utilização depende das regras aplicáveis. A revisão do PER/DCOMP e dos créditos utilizados ajuda a evitar que a comparação financeira incorpore valores sem validação suficiente.
Governança para não antecipar um acordo inexistente
O TPI — Tax Performance Index, da Confeb, de 2026, atribuiu 40 pontos ao pilar Capacidade Analítica das áreas tributárias respondentes, ante 68 em Performance. No mesmo levantamento, 62% citaram planilhas como forma de monitoramento de KPIs. Para esta pauta, os dados reforçam a importância de preservar premissas e rastreabilidade na comparação das alternativas.
Na prática, mantenha separados os estágios de pedido protocolado, encaminhamento determinado, providência cumprida, elegibilidade verificada e acordo formalizado. São sugestões de controle, não uma sequência universal de procedimentos. Cada mudança precisa de evidência e de um responsável pela validação.
O encaminhamento pode ser relevante para viabilizar uma análise, mas não deve ser comunicado como economia obtida. A recomendação à diretoria precisa mostrar o que já ocorreu, o que ainda depende da administração ou do Judiciário e quais condições permanecem sem confirmação. Simulação orienta a decisão; documentação comprova o estágio do caso.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
