Por Patrícia Bastos
13 de novembro de 2026
O ministro Marco Aurélio Bellizze propôs afastar PIS-Importação e Cofins-Importação de determinadas importações destinadas à Zona Franca de Manaus. O recorte envolve bens e mercadorias de países signatários do Gatt, destinados ao consumo interno ou à industrialização na região. Para as empresas, o movimento recomenda preparar documentos e cenários — não interromper recolhimentos.
A proposta foi apresentada à 1ª Seção do STJ no Tema 1.244, sob o rito dos recursos repetitivos. O julgamento foi interrompido por pedido de vista antecipado do ministro Herman Benjamin em 11 de novembro, conforme o registro publicado sobre o voto e o pedido de vista. Proposta do relator não equivale a decisão colegiada nem autoriza, por si só, alterar a apuração.
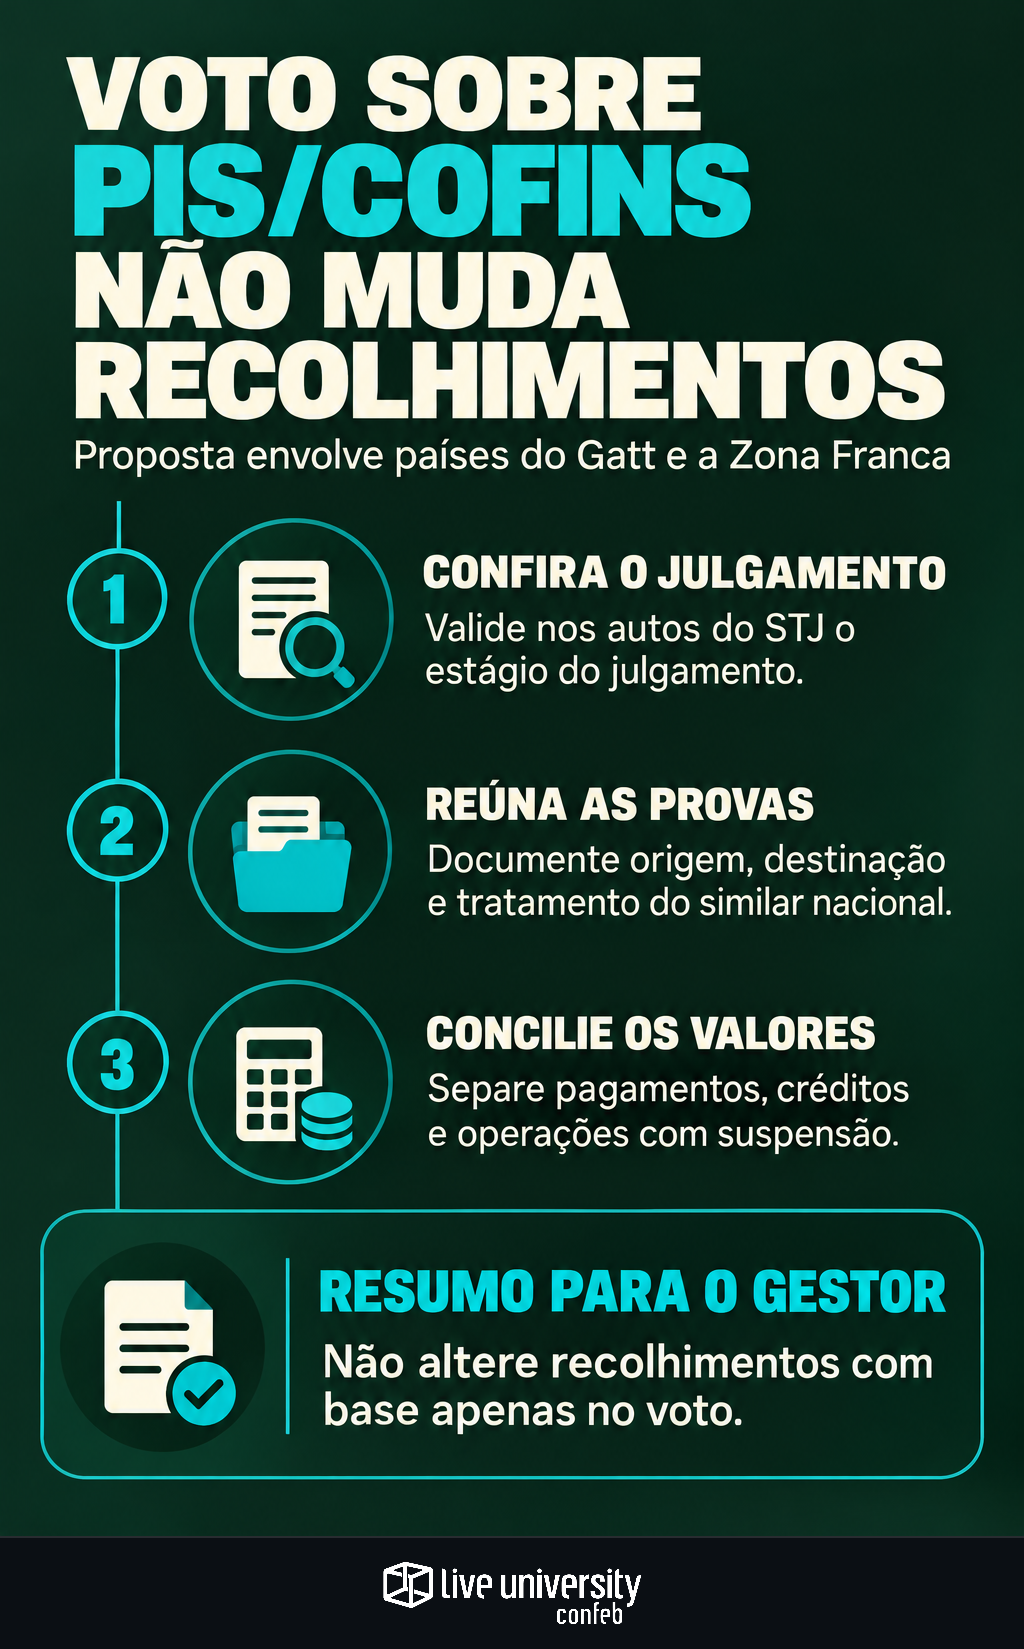
O trabalho imediato é separar três perguntas: quais operações correspondem à discussão, quais provas sustentam esse enquadramento e qual é a situação processual da empresa. Uma expectativa favorável não deve virar economia contratada, crédito reconhecido ou mudança no ERP antes dessas respostas.
O que está identificado e o que falta conferir no STJ
A publicação identifica os recursos REsp 2.046.893, REsp 2.053.569 e REsp 2.053.647 como vinculados ao julgamento. Esses números permitem direcionar a consulta, mas não substituem a conferência dos registros oficiais, da questão afetada e do andamento de cada processo.
Nesta apuração, não houve confirmação em fonte oficial do tribunal. Permanecem pendentes a validação dos números, da data e da modalidade da sessão — presencial ou virtual — e a verificação de movimentações posteriores ao pedido de vista. Assim, não é possível atestar o estágio atualizado do julgamento em 13 de novembro apenas com a publicação da véspera.
Antes de emitir orientação interna, o jurídico deve conferir os autos, os votos disponíveis e a certidão de julgamento. Essa distinção entre argumento, resultado e alcance também orienta a análise de uma tese tributária favorável antes de mudar a apuração. Aqui, ela é decisiva para não tratar uma proposta como autorização operacional.
Por que o Gatt muda a discussão sobre a cobrança
O Gatt, Acordo Geral sobre Tarifas e Comércio, prevê tratamento nacional: produtos importados de países signatários não devem sofrer tributação interna superior à aplicada a similares nacionais. A controvérsia está em como essa proteção alcança as contribuições exigidas na importação para a Zona Franca.
A Fazenda Nacional defendeu que a cláusula impede discriminação no mercado interno, mas não basta para afastar a cobrança na fronteira. Bellizze adotou leitura diferente: o importado deve receber tratamento equivalente ao conferido, direta ou indiretamente, ao produto nacional similar beneficiado. A existência desse similar integra o raciocínio relatado e precisa aparecer na análise jurídica da operação.
O voto também invoca o artigo 98 do Código Tributário Nacional para fundamentar a prevalência do tratado diante de legislação tributária interna incompatível. Portanto, não se trata apenas de identificar o país envolvido na compra: é necessário examinar a comparação tributária que sustenta a proposta e seus limites.
Suspensão de insumos não é a mesma coisa que a tese proposta
A suspensão descrita na fonte alcança insumos e matérias-primas destinados a indústrias com projetos aprovados pela Superintendência da Zona Franca de Manaus, a Suframa. Esse tratamento não deve ser confundido com a não incidência defendida pelo relator para importações destinadas ao consumo interno ou à industrialização.
A diferença importa para o levantamento empresarial. Uma operação já realizada com suspensão não representa, automaticamente, pagamento potencialmente recuperável. Outra operação, tributada, pode exigir investigação sobre origem, destinação e produto nacional similar antes de entrar em qualquer estimativa.
Também não há base para apresentar o voto como desoneração geral das importações feitas em Manaus. Origem, destinação e enquadramento jurídico precisam ser avaliados por operação. Equipamentos, matérias-primas e mercadorias para consumo interno não devem receber conclusão uniforme apenas porque ingressaram na mesma região.
Origem e destinação exigem documentos diferentes
Para reconstruir a importação, reúna declaração de importação ou Duimp, conforme o caso, seus itens, fatura comercial, conhecimento de transporte e pedido de compra. Acrescente documentos disponíveis sobre a origem, como declarações do fabricante e certificados, quando existentes ou exigíveis. A relação é um roteiro de trabalho, não uma lista de requisitos fixada pelo voto.
País do fornecedor, país de embarque e origem da mercadoria não são informações intercambiáveis. Comprar de uma trading estabelecida em determinado país não demonstra, isoladamente, onde o produto foi fabricado. Compras deve preservar os documentos e sinalizar divergências, sem presumir que a fatura resolve o enquadramento.
A destinação pede outra trilha: notas fiscais, registros de entrada e estoque, documentos de transporte e, quando aplicáveis, ordens de produção e consumo de materiais. Para operações industriais, inclua projetos e atos de aprovação pertinentes da Suframa. Registre também os elementos usados para identificar o similar nacional e seu tratamento tributário.
A memória de cálculo deve conciliar pagamentos e créditos
Tax deve organizar, por estabelecimento e operação, bases de cálculo, alíquotas aplicadas, valores recolhidos e comprovantes de pagamento. Operações com suspensão ou outro tratamento precisam ficar separadas, com sua fundamentação. A base deve permitir voltar do valor consolidado ao documento que o sustenta.
Depois, concilie os dados aduaneiros com a escrituração fiscal, a contabilidade e os créditos eventualmente apropriados. A necessidade de prova documental antes de uma revisão tributária também vale aqui: somar recolhimentos não demonstra, sozinho, o valor de um direito à recuperação.
Separe desembolso, crédito e custo líquido. Como mostra a discussão sobre o efeito dos créditos de PIS/Cofins no custo das mercadorias, essas medidas não são equivalentes. Uma estimativa deve explicitar premissas, períodos e reflexos sobre créditos, sem apresentar o total pago como economia disponível.
Processos em curso precisam de comparação individual
Empresas que já discutem a cobrança devem montar um quadro com números dos processos, estabelecimentos abrangidos, pedidos, períodos, decisões existentes e recursos pendentes. Inclua a forma de tratamento dos valores controvertidos. O objetivo é comparar cada ação com a questão efetivamente submetida ao STJ.
Uma demanda sobre insumos industriais não equivale necessariamente a outra sobre bens para consumo interno. Também é preciso verificar o alcance de eventual tutela ou decisão própria. O voto relatado não amplia automaticamente a proteção já obtida nem elimina diferenças entre operações.
A definição de períodos recuperáveis e instrumentos cabíveis depende dessa análise individual. A informação disponível não sustenta promessa de restituição ou recomendação de compensação. Acompanhamento do repetitivo e avaliação dos processos próprios são tarefas relacionadas, mas não substituíveis.
A entrega agora é uma matriz de operações e pendências
Compras pode reunir informações de origem e documentos dos fornecedores. Supply Chain pode confirmar o percurso físico, os registros de estoque e a destinação. Tax e jurídico devem cruzar essas evidências com pagamentos, créditos, produtos similares e processos.
A entrega conjunta deve ser uma matriz com operação, documentação disponível, lacunas, valores envolvidos e fundamento a examinar. Mantenha separados o tratamento vigente, a hipótese discutida no STJ e eventual proteção judicial própria. Não incorpore uma economia incerta ao preço negociado ou ao orçamento como valor realizado.
O próximo marco é a validação oficial do julgamento e de seu alcance. Até lá, há trabalho concreto a fazer: localizar provas e dimensionar cenários, sem transformar uma proposta de voto em autorização para deixar de recolher.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
