Por Patrícia Bastos
11 de novembro de 2026
A apuração assistida no RS abre uma alternativa à DeSTDA para empresas do Simples Nacional. Mas consultar um cálculo preenchido pelo Fisco não equivale a cumprir a obrigação. A substituição depende do enquadramento do contribuinte, do período abrangido e da transmissão válida das informações, conforme as condições estaduais.
O Decreto nº 59.045/2026 é apresentado como a base dessa autorização, com publicação em 5 de novembro e efeitos para fatos geradores desde 1º de novembro de 2026. A descrição da mudança normativa também registra uma fase experimental anterior, sem efeito substitutivo. Separar essas etapas evita abandonar a declaração apenas porque o sistema está disponível.
Para a equipe fiscal, o ganho potencial é reduzir redigitação. A responsabilidade, porém, permanece: confrontar documentos, revisar enquadramentos e justificar ajustes antes de confirmar os valores. As condições e datas apresentadas a seguir devem ser validadas no ato oficial e nas orientações estaduais vigentes antes da mudança de procedimento.
Autorização normativa não significa dispensa automática
A ferramenta foi disponibilizada em 19 de outubro de 2026 para consulta e conferência. Na etapa experimental descrita, não substituía a DeSTDA nem produzia efeitos legais ou de cobrança. A autorização posterior para transmitir informações em substituição à declaração é um marco distinto do lançamento do serviço.
O universo indicado compreende pessoas jurídicas optantes pelo Simples Nacional, inscritas no Cadastro Geral de Contribuintes de Tributos Estaduais, o CGC/TE, e com operações sujeitas aos recolhimentos contemplados. Não se trata de extinção nacional da DeSTDA nem de liberação indistinta para qualquer empresa do regime.
Antes da troca, o responsável deve documentar a verificação de quatro pontos:
- Base normativa: inteiro teor do decreto e eventuais atos complementares exigidos para sua execução.
- Abrangência: inscrição estadual, condição de optante e operações alcançadas.
- Competência: período para o qual a substituição está autorizada, sem extrapolar os efeitos informados para períodos anteriores.
- Procedimento: serviço habilitado para transmissão substitutiva, condições de uso e comprovante de cumprimento.
A escolha ocorre por período, não pela simples consulta
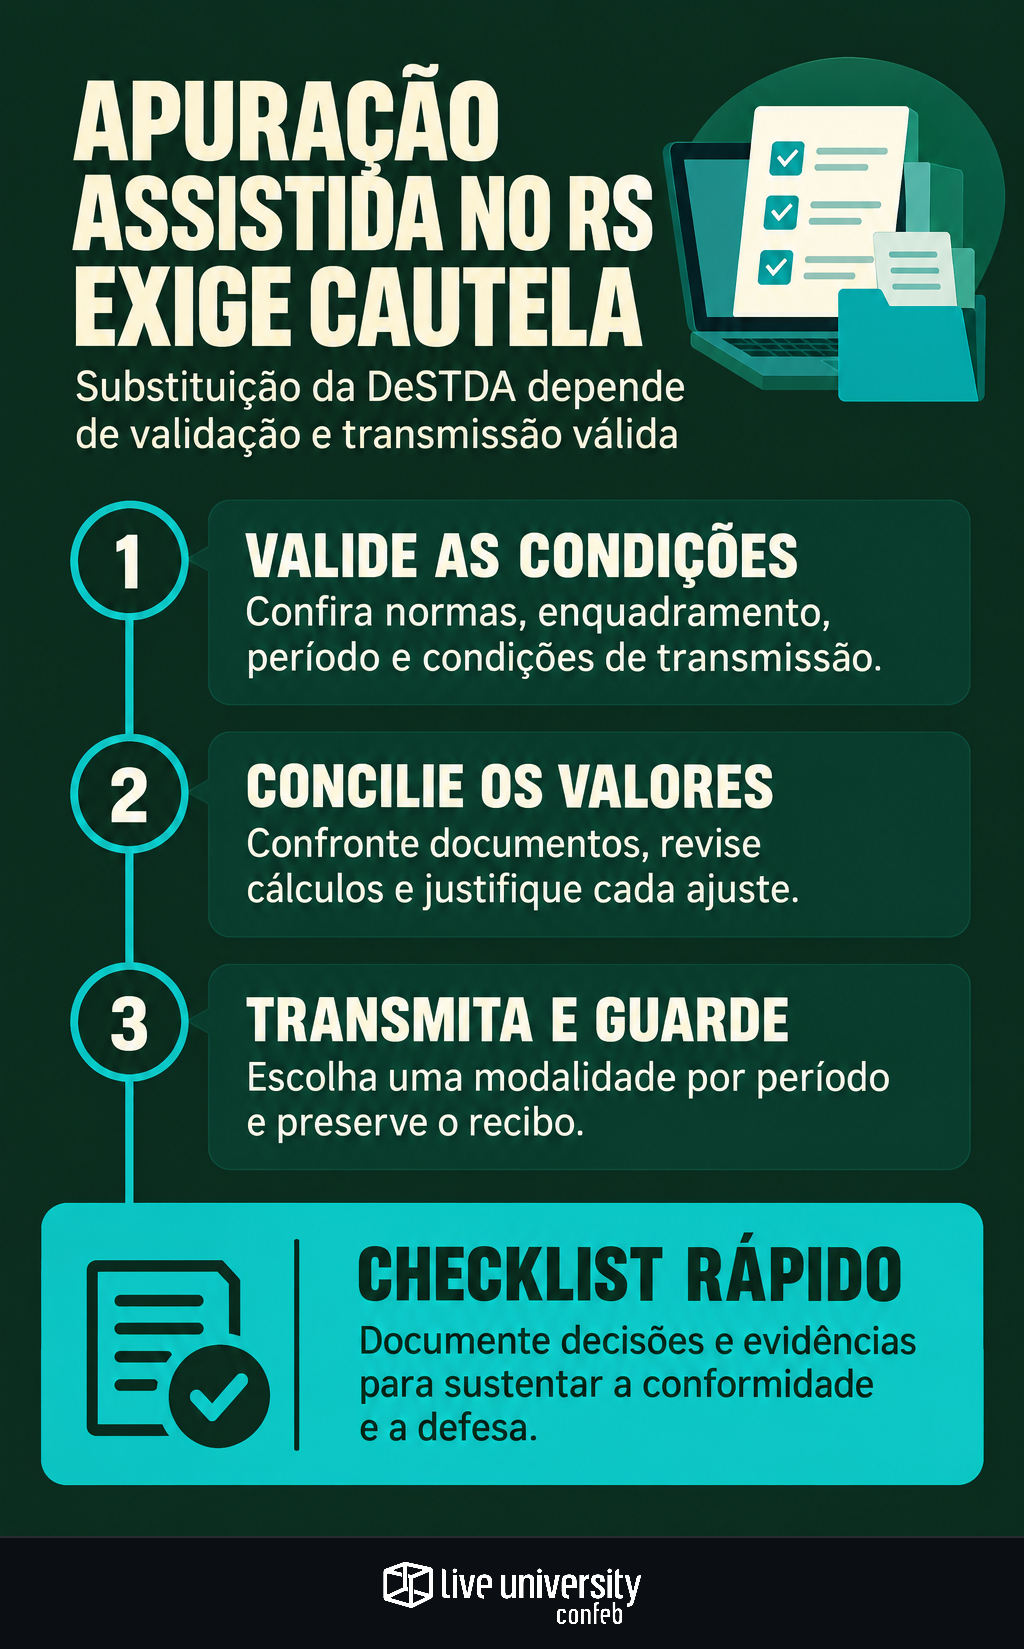
A orientação operacional sobre conferência e transmissão descreve as modalidades como alternativas: transmitir a apuração assistida impede enviar a DeSTDA para o mesmo período, e o inverso também ocorre. Consultar ou exportar os cálculos não deve ser confundido com essa transmissão.
A primeira descrição enfatiza o histórico experimental e a autorização normativa; a segunda detalha a escolha entre modalidades e os controles operacionais. A leitura conjunta aponta uma cautela: não basta encontrar valores na tela. É necessário confirmar se o ambiente permite cumprir a obrigação daquela competência e preservar o recibo correspondente.
Como controle interno, registre a modalidade escolhida por inscrição estadual e mês de referência. Se a DeSTDA já tiver sido enviada, não tente uma segunda entrega por outro caminho como forma de corrigir o período. Verifique primeiro o procedimento aplicável à modalidade utilizada. A restrição de duplicidade não esclarece, sozinha, como retificar informações.
Concilie documentos, cálculo e declaração em três etapas
A apuração reúne cinco grupos: antecipação com encerramento, antecipação sem encerramento, diferencial de alíquotas nas aquisições para uso, consumo ou ativo, ICMS por substituição tributária e adicional Ampara-ST. A classificação de cada operação precisa ser conferida; a existência de uma nota eletrônica não resolve automaticamente seu tratamento tributário.
A primeira etapa é comparar os documentos considerados pelo Estado com os documentos e eventos registrados pela empresa. Identifique ausências, duplicidades e diferenças de período. A segunda é reconstruir o cálculo: classificação fiscal, destinação do item, alíquota interna, MVA e demais parâmetros pertinentes. A terceira é fechar a ponte entre cálculo revisado, valor transmitido, guia e contabilização.
Essa separação evita ajustar um total sem descobrir a origem da diferença. Como já mostramos na conciliação entre apuração fiscal, ERP e razão, números divergentes exigem investigação antes de qualquer lançamento de correção. No caso gaúcho, o objetivo é explicar cada diferença entre a base documental da empresa e o cálculo estadual.
Trate divergências por causa, documento e responsável
Considere um exemplo ilustrativo: uma aquisição interestadual aparece com tratamento incompatível com a destinação efetiva do bem. Antes de alterar o imposto, a equipe precisa verificar se o item foi comprado para revenda, uso, consumo ou ativo. Compras e recebimento ajudam a comprovar a finalidade; a definição do tratamento tributário cabe à área fiscal.
Outro cenário é a ausência de uma nota sujeita à apuração. A orientação operacional prevê cálculo pelos próprios meios da empresa e ajuste no grupo correspondente. O sistema também permite aumentar ou reduzir valores, com identificação da inconsistência, dos documentos envolvidos e dos critérios de recálculo. A justificativa não deve se limitar a “diferença do ERP”.
Recomenda-se abrir um registro para cada ocorrência, com causa, impacto, responsável e solução. Quando houver falha de parâmetro, preserve a regra válida na data da operação, como orienta o roteiro para rastrear o cálculo fiscal no ERP sem perder o histórico. Sobrescrever o cadastro pode eliminar a explicação do cálculo original.
Automação exige evidências, não confiança no saldo
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, o tratamento de dados alcançou níveis avançados em 18% das empresas respondentes. O levantamento reuniu 190 profissionais de Tax. O resultado ajuda a contextualizar o desafio: receber documentos eletrônicos não equivale a ter dados saneados para confirmar uma apuração.
Na rotina, o dossiê de fechamento deve reunir os XMLs e eventos pertinentes, a exportação do cálculo estadual, a memória independente de conferência, os fundamentos dos ajustes e a aprovação interna. Preserve também a versão efetivamente transmitida, o recibo, as guias e os comprovantes de pagamento, observando os prazos legais de guarda aplicáveis.
A origem do erro também importa. Uma inconsistência no documento recebido pode exigir ação com o fornecedor, além da correção interna. Essa conexão entre erros de fornecedores e apuração assistida merece controle desde a entrada documental. Aqui, o foco é o ICMS gaúcho; não se devem importar automaticamente regras de outros tributos.
Separe o prazo da informação do prazo do pagamento
A orientação operacional consultada informa transmissão até o dia 28 do mês seguinte ao período, com prorrogação para o primeiro dia útil seguinte quando necessário. Para o imposto informado, aponta pagamento até o dia 23 do segundo mês subsequente ao fato gerador. Esses prazos exigem validação nas regras oficiais aplicáveis ao contribuinte e ao recolhimento.
Os cálculos ficam disponíveis, em regra, por volta do dia 10 do mês seguinte. Essa disponibilidade estimada não é vencimento nem garantia de que todos os documentos estejam corretos. O calendário interno precisa reservar tempo para conferir dados, resolver divergências e aprovar a transmissão, sem deixar o pagamento fora do acompanhamento.
A decisão segura não é transmitir as duas modalidades nem interromper entregas por expectativa de dispensa. É confirmar as condições oficiais, escolher o caminho válido para a competência e fechar a conciliação antes do envio. A assistência do Fisco pode reduzir trabalho operacional; não substitui a análise que sustenta os valores declarados.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
