Por Helena Prado
27 de outubro de 2026
A definição da alíquota da CBS deve avançar nesta semana, mas a proposta esperada do Tribunal de Contas da União não equivale à autorização para cobrar um percentual específico. Para as empresas, o avanço aproxima uma referência para as projeções de 2027. Ainda não transforma estimativa em parâmetro fiscal definitivo.
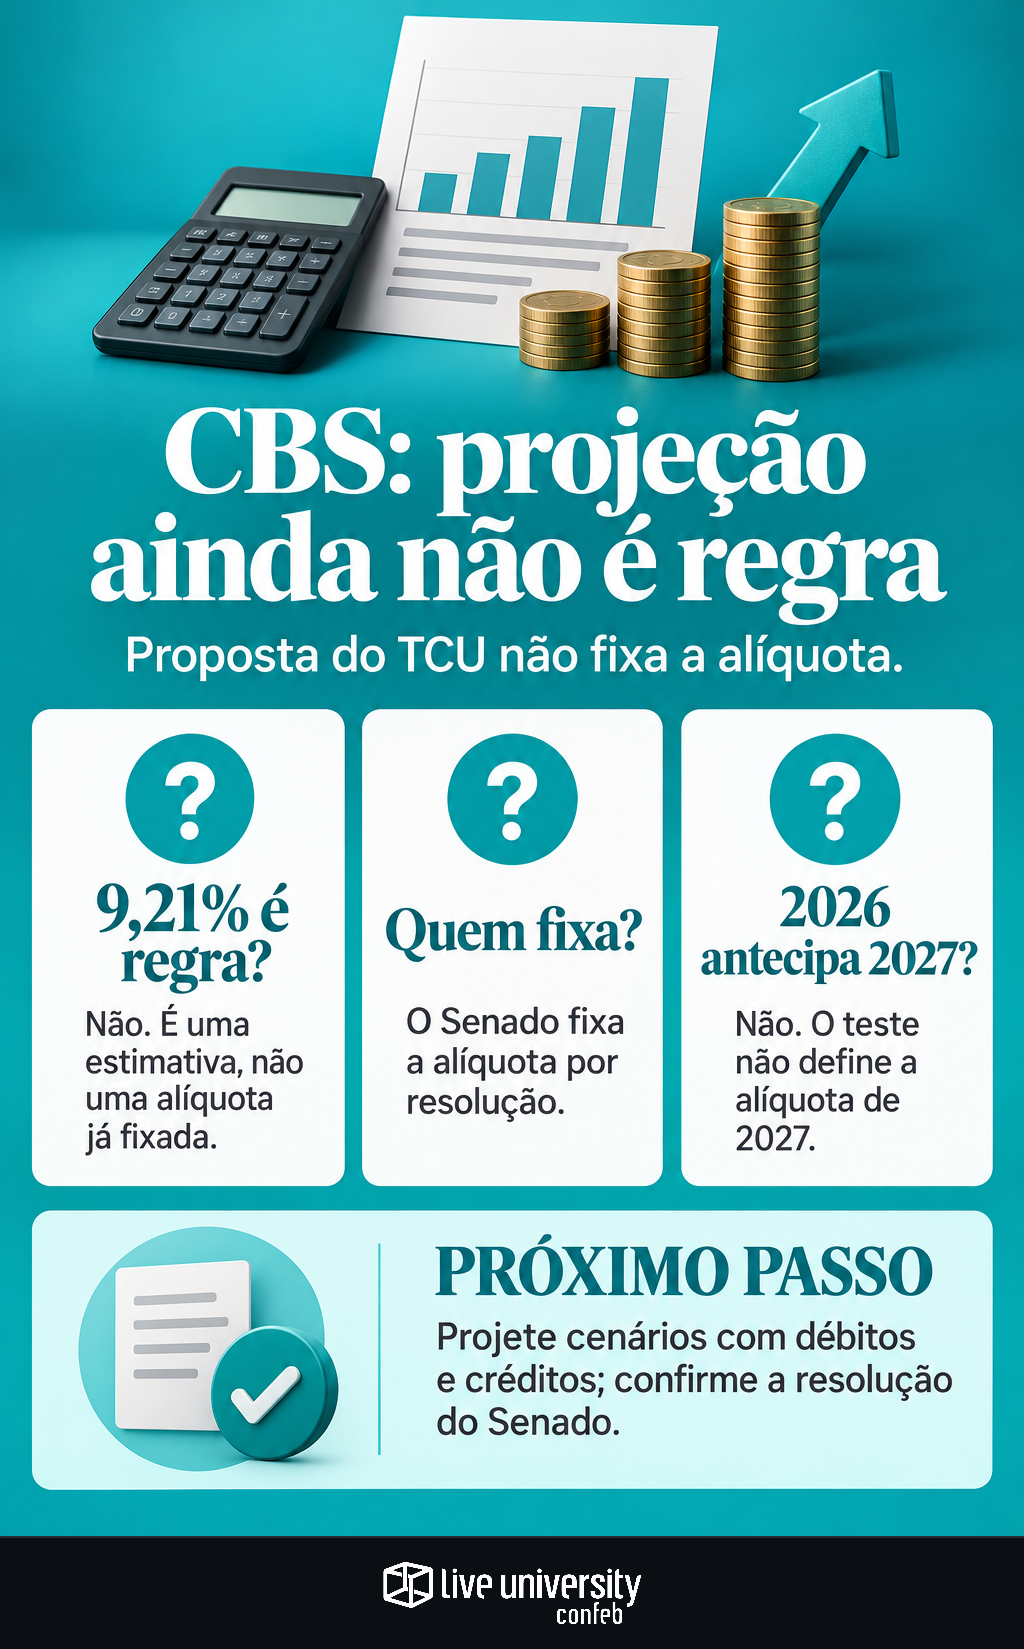
O Senado deve receber a proposta até 30 de outubro e definir a alíquota por resolução até 15 de dezembro, conforme o cronograma divulgado em 27 de outubro. São datas anunciadas na notícia: a fonte disponível não identifica os dispositivos que fundamentam esses prazos nem apresenta resolução já aprovada.
A estimativa citada é de 9,21% para a CBS. Ela não deve ser confundida com percentual formalmente fixado. Também não revela, sozinha, quanto cada empresa recolherá: a conta depende das operações tributadas, dos créditos admitidos e do momento em que esses créditos podem ser aproveitados.
Cálculo técnico, proposta e resolução têm funções diferentes
O cálculo técnico busca estimar a alíquota necessária para preservar a arrecadação dos tributos substituídos. Segundo as informações divulgadas, o TCU iniciou os trabalhos em setembro, depois de receber uma proposta de cálculo da Receita Federal. O documento é descrito como sigiloso, sem percentual informado publicamente naquele estágio.
A proposta encaminhada pelo tribunal representa outra etapa. Ela apresenta ao Senado uma referência técnica, mas não se confunde com o ato que fixa a alíquota. Esse último passo, no procedimento noticiado, cabe à resolução do Senado.
A Lei Complementar nº 214, de 16 de janeiro de 2025, integra o marco legal da CBS e do IBS. Sua identificação, porém, não substitui a da futura resolução: número, data, percentual e período de aplicação do ato precisam estar definidos para caracterizar uma alíquota formalmente fixada. A notícia de 27 de outubro não apresenta esses elementos para a resolução esperada.
O que os 9,21% dizem — e o que não dizem
O percentual de 9,21% aparece ao lado de uma estimativa de 18,7% para o IBS. A soma chega a 27,91%, mas os números são descritos como estimativas sem caráter oficial adotadas pelo Comitê Gestor do IBS. Portanto, 27,91% não é uma alíquota única já aprovada para aplicação geral em janeiro de 2027.
CBS e IBS têm competências e trajetórias de transição distintas. Usar a soma estimada como se ambos entrassem integralmente em cobrança na mesma etapa distorce a projeção. O recorte desta análise é a CBS, tributo federal que substituirá PIS/Pasep e Cofins na etapa prevista para 2027.
Mesmo uma alíquota de referência formalizada não encerra o enquadramento de cada operação. Reduções e regimes próprios podem alterar o tratamento aplicável. Como já abordamos ao explicar a verificação dos requisitos para alíquota reduzida, o percentual depende também da operação e da comprovação de suas condições.
Três alíquotas, três resultados de débito e crédito
Para isolar o efeito do percentual, considere uma empresa hipotética com R$ 1 milhão em vendas tributáveis, antes da CBS, e R$ 600 mil em aquisições integralmente elegíveis a crédito, também antes do tributo. As operações de entrada e saída recebem a mesma alíquota em cada cenário.
A simulação pressupõe créditos integralmente apropriáveis no período. Não inclui regimes específicos, reduções, devoluções, saldos anteriores ou outros ajustes. Os percentuais de 8% e 10% são escolhas didáticas; 9,21% é a estimativa mencionada na notícia, não uma alíquota confirmada.
- A 8%: débito de R$ 80 mil, crédito de R$ 48 mil e saldo líquido de R$ 32 mil.
- A 9,21%: débito de R$ 92,1 mil, crédito de R$ 55,26 mil e saldo líquido de R$ 36,84 mil.
- A 10%: débito de R$ 100 mil, crédito de R$ 60 mil e saldo líquido de R$ 40 mil.
Entre 8% e 9,21%, o débito aumenta R$ 12,1 mil, mas o saldo líquido cresce R$ 4,84 mil. A diferença ocorre porque o crédito também aumenta. Nesse modelo, cada ponto percentual adicional produz R$ 4 mil a mais de saldo líquido, resultado da aplicação sobre a diferença de R$ 400 mil entre as bases.
A composição das compras pode pesar mais que a variação da taxa
Agora mantenha as vendas de R$ 1 milhão e a alíquota de 9,21%, mas reduza para R$ 300 mil as aquisições elegíveis a crédito. O débito continua em R$ 92,1 mil. O crédito cai para R$ 27,63 mil, e o saldo líquido sobe para R$ 64,47 mil.
A diferença de R$ 27,63 mil em relação ao primeiro exemplo não decorre de aumento da alíquota. Decorre da menor base creditável. Isso explica por que empresas com receitas semelhantes podem apresentar saldos distintos. Despesa contábil, desembolso comercial e aquisição com direito a crédito não são conceitos intercambiáveis.
O Tax Performance Index — TPI, da Confeb, de 2026, ajuda a contextualizar esse desafio: entre as empresas respondentes, Capacidade Analítica recebeu 40 pontos, ante 68 em Performance. Recuperação de Créditos foi apontada como um dos KPIs mais importantes por 51% delas. Os resultados mostram a relevância dos créditos para essas áreas de Tax; a simulação desta matéria evidencia como sua composição altera a projeção.
O teste de 2026 não antecipa a conta de 2027
Em 2026, o foco descrito na notícia é o teste operacional da CBS, com informação do tributo nos documentos fiscais. A divulgação relata ausência de pagamento correspondente nessa fase, mas não apresenta os atos nem as condições necessários para tratar essa descrição como dispensa incondicional para qualquer contribuinte.
Por isso, o registro de um valor no documento de teste não comprova, isoladamente, obrigação de desembolso naquele montante. Tampouco demonstra que o percentual usado no teste será a alíquota aplicável às operações de 2027.
Na passagem entre os períodos, surgem ainda efeitos que uma multiplicação simples não captura. A análise dos estoques na entrada da CBS envolve documentos e histórico tributário. Já as devoluções entre etapas da transição exigem distinguir a operação original de seu retorno. Nenhum desses efeitos está incluído nos exemplos acima.
O que a próxima etapa poderá esclarecer
A proposta do TCU poderá dar mais consistência ao percentual de referência, conforme o conteúdo efetivamente divulgado. Já a resolução do Senado será o documento relevante para identificar a alíquota fixada, sua vigência e seu alcance. Até lá, cálculo técnico, proposta e regra aprovada permanecem categorias diferentes.
Mesmo depois da fixação, saldo de apuração e saída de caixa não serão necessariamente idênticos em cada período. Créditos pendentes, saldos anteriores e diferenças temporais podem afastar o desembolso da conta simplificada. Também não é possível concluir aumento ou redução frente ao PIS/Cofins sem comparar bases, regimes e créditos da empresa nos dois sistemas.
O avanço esperado, portanto, reduz uma incerteza importante, mas não fecha toda a conta. A alíquota dimensiona o tributo; a combinação entre débitos, créditos e regras de transição determina o resultado de cada empresa. Os cenários apresentados são exercícios de sensibilidade, não recomendação de contratação, alteração de fornecedores ou escolha de regime.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
